Sugarbabies, Regalos e ¿Impuestos?

Por Miguel Pacheco 

¿Quién no se ha enamorado perdidamente de otra persona?

Todos sabemos que una relación de pareja comienza con una atracción física o por la forma de ser de la otra persona. Con el enamoramiento la pareja decide contraer matrimonio y vivir una vida completamente feliz.


Consideremos que legalmente en México, en términos de lo dispuesto en el Código Civil Federal, “Matrimonio” es la unión libre de dos personas para realizar la comunidad de vida, en donde ambos se procuran respeto, igualdad y ayuda mutua. Debe celebrarse ante el Juez del Registro Civil y con las formalidades que estipule el citado Código.


Nuestro Código Civil Federal (CCF), en principio sólo alude a una relación heterosexual, por ejemplo, el Artículo 172, menciona que:

“El marido y la mujer, tienen capacidad para administrar, contratar o disponer de sus bienes propios y ejercitar las acciones u oponer las excepciones que a ellos corresponden, sin que para tal objeto necesite el esposo del consentimiento de la esposa, ni ésta de la autorización de aquél, salvo en lo relativo a los actos de administración y de dominio de los bienes comunes”. 
Sumando que ciertos estados de la república ya tienen permitidos los matrimonios entre personas del mismo sexo.


Por su parte, el Código de Derecho Canónico, prevé en su numeral 1055  P 1; “La alianza matrimonial, por la que el varón y la mujer constituyen entre sí un consorcio de toda la vida, ordenado por su misma índole natural al bien de los cónyuges y a la generación y educación de la prole, fue elevada por Cristo Señor a la dignidad de sacramento entre bautizados.”


Estas alianzas matrimoniales, están protegidas por la ley y, en consecuencia, tienen reconocimiento legal; por ejemplo, el Artículo 162, del CCF, señala que “Los cónyuges están obligados a contribuir cada uno por su parte a los fines del matrimonio y a socorrerse mutuamente”. Adicionalmente, ese mismo Código, en su artículo 164 menciona que “Los cónyuges contribuirán económicamente al sostenimiento del hogar, …”, luego entonces también pueden estar protegidos económicamente. También pueden estar protegidos legalmente e incluso económicamente los concubinos y sus descendientes, dependiendo de lo que se establece en el CCF.


Cabe señalar, como se mencionó, que ya en varios estados de la República Mexicana se reconoce el matrimonio entre personas del mismo sexo; por lo cual tendrían tanto la protección jurídica como económica que reconocen esos estados.
Sin embargo, existen personas que lo único que buscan es tener una relación de pareja para obtener beneficios económicos, y que generalmente se les considera como sugar baby.


Entrando en materia de impuestos, analizando lo que establece la Ley del Impuesto Sobre la Renta (LISR), debemos señalar que, de acuerdo con esa Ley, en su artículo 1, se indica claramente que las personas físicas residentes en México, están obligadas al pago del impuesto sobre la renta respecto de todos sus ingresos, cualquiera que sea la ubicación de la fuente de riqueza de donde procedan.


En dicha Ley, en el Artículo 90, se menciona que están obligadas al pago del impuesto sobre la renta, las personas físicas residentes en México que obtengan ingresos en efectivo, en bienes, entre otros.


Para esos efectos, qué se debe entender por ingresos. Los ingresos son todo aquello que incrementa el patrimonio de una persona; por ejemplo, si un trabajador percibe su sueldo por haber prestado un servicio a su patrón, ese sueldo recibido estaría incrementando su patrimonio y, en ese caso se entiende que recibe un ingreso en efectivo, aun cuando el dinero le haya sido depositado en su cuenta de nómina, lo que ya es muy común.
Del ejemplo antes citado, el patrón tiene la obligación de retener una parte del sueldo al momento de efectuar el pago, misma que deberá ser entregada al Servicio de Administración Tributaria como un impuesto pagado por cuenta del trabajador, quien deberá, si fuera el caso, presentar su declaración anual en el mes de abril del siguiente año. 


En este supuesto, el trabajador incrementó su patrimonio al percibir el ingreso que le correspondía, como una contraprestación por el servicio prestado.


¿Pero qué sucede si una persona obtiene un ingreso sin prestar ningún servicio a la persona de la cual obtiene un ingreso?

Si una persona percibe un ingreso sin prestar ningún servicio a cambio, se entiende que está recibiendo un donativo, mismo que incluso lo puede obtener un cónyuge al recibir un obsequio por parte de su consorte. 


Es aquí donde muchas personas por desconocimiento de la Ley, no consideran que el hecho de obtener dinero o bienes de parte de su cónyuge lo deben considerar como un donativo, con las posibles consecuencias fiscales.


Como la Ley del Impuesto Sobre la Renta no tiene la descripción de qué debemos entender por donativo, para este análisis, de manera supletoria acudimos a lo que establece el artículo 2332 del CCF, el cual menciona que la donación es un contrato por el que una persona transfiere a otra, gratuitamente, una parte o la totalidad de sus bienes presentes.
Continuando con lo que menciona la LISR, el Artículo 93 dice que no se pagará el impuesto sobre la renta por la obtención de los ingresos por concepto de donativos, siempre que estos sean entre cónyuges, cualquiera que sea su monto, y en el caso de los donativos entre personas que no tienen el carácter de cónyuges, no se pagará el impuesto siempre que el valor total de los recibidos en un año de calendario no exceda de tres veces el valor de la UMA, esto equivale a 104 mil pesos, para este año 2022. Por el excedente se pagará impuesto.


No obstante que dichos ingresos estén exentos del impuesto sobre la renta, para que surta los efectos legales, la misma Ley precisa que las personas físicas residentes en México están obligadas a informar, en la declaración del ejercicio (Anual), sobre los donativos obtenidos en el mismo, siempre que éstos, en lo individual o en su conjunto, excedan de $600,000.00.


Esto significa que cuando legalmente se consideran dos personas unidas en una relación como cónyuges no tendrán por qué tener ningún problema desde el punto de vista fiscal; sin embargo, las personas que no tienen esa relación sí pueden llegar a tener problemas con el fisco.


Veamos entonces el caso, que es muy común en las nuevas formas sociales de convivencia, de las relaciones sugar daddy o sugar mommy con un sugar baby.


En este tipo de relaciones, un sugar daddy/mommy generalmente ofrece regalos, que pueden ser en efectivo, incluso transferencias bancarias o el pago de tarjetas de crédito o en bienes que recibe el sugar baby; luego entonces el sugar baby se ubica precisamente en el supuesto de la Ley, de una persona física que obtiene ingresos que deben ser declarados a la autoridad fiscal.
También es conveniente mencionar que de acuerdo con la reforma fiscal del 2022 al Código Fiscal de la Federación, las personas físicas mayores de edad (18 años) están obligadas a solicitar su inscripción al Registro Federal de Contribuyentes independientemente de que no tengan actividades económicas; pero, como hemos estado analizando, si ese mayor de edad obtiene ingresos de su sugar daddy/mommy, se debe entender que sí tiene actividad y, en consecuencia, está obligado a presentar su declaración anual de impuestos en el mes de abril del año siguiente a aquel en que haya obtenido el ingreso. 


Obviamente estas operaciones generalmente se realizan entre personas mayores de edad, ya que, de lo contrario, además de las consecuencias fiscales que pudieran generarse, podrían existir otro tipo de consecuencias en el ámbito jurídico.


Con independencia de lo que pueda considerar la autoridad fiscal como un ingreso omitido, por no declarar dichos ingresos que obtenga el sugar baby por lo que se refiere al impuesto sobre la renta, también puede tener consecuencias el sugar baby, por omitir el pago del impuesto al valor agregado, en términos de lo que señala la Ley del Impuesto al Valor Agregado.


En conclusión, un sugar baby debe estar consciente de que al estar recibiendo donativos (regalos) por parte de su sugar daddy/mommy, tiene la obligación de declarar esos ingresos y, en su caso, como ya fue comentado, efectuar el pago del impuesto sobre la renta, para estar tranquilo y no enfrentarse a una situación desagradable con el Servicio de Administración Tributaria.


Miguel Pacheco Pérez

Contador Público egresado del Instituto Politécnico Nacional (IPN), con especialidad en materia fiscal; Licenciado en Derecho egresado de la Barra Nacional de Abogados; con un Diplomado en Derecho Tributario por el ITAM y Miembro de la Asociación Iberoamericana de Instituciones y Especialistas de la Fiducia.
¿Cuáles son los Riesgos Asociados a los Fideicomisos Emisores?

Por Josué Del razo González

Los fideicomisos emisores o bursátiles, son una herramienta más dentro del amplio espectro de oportunidades que los contratos de fideicomiso pueden ofrecer a quienes los contratan. No está de más recordar que en este y en cualquier otro fideicomiso, los bienes cedidos al mismo quedan exentos de la acción de acreedores, de esta forma, una empresa, aunque esté pasando por dificultades financieras o problemas de tesorería, pero que cuentan con excelentes miras al futuro a nivel de negocio, podría acceder a un fideicomiso Bursátil. Este tipo de fideicomisos representan una alternativa de financiamiento de las organizaciones y una opción de inversión en el mercado de deuda.


Es un instrumento financiero en el cual a través de este las empresas, tanto de forma individual o en conjunto, pueden obtener recursos monetarios a través del mercado bursátil, sin tener que pedir forzosamente un crédito a una institución financiera, esto se logra separando una parte de sus activos de su patrimonio y cediéndolos a un Fiduciario por medio de un contrato de Fideicomiso, para que éste lleve a cabo su administración y con esto garantizar el pago de sus obligaciones, con base en lo estipulado en el Art. 63 Ley del Mercado de Valores.

Por la complejidad de su estructura, se convierte en un instrumento cuyos riesgos son difíciles de evaluar. Como consecuencia de ello, las calificadoras de riesgo en varios casos son insuficientes para poder prever los posibles riesgos que se pudiesen suscitar en los fideicomisos bursátiles que se encuentran dentro del Mercado de Valores, la sensibilidad al riesgo en momentos de crisis es mayor; ya que emergen riesgos que en épocas de vacas gordas no se toman en cuenta porque parecen lejanos, o bien porque no son debidamente considerados. En consecuencia, la principal área de oportunidad de las calificaciones asignadas por dichas calificadoras, es que se sustentan por lo regular en los beneficios del activo subyacente en sí mismo, sin tomar en consideración aquellos factores que pueden hacer que éste sufra de un cambio fuera de su comportamiento histórico habitual.


Si bien, son más los beneficios que los riesgos para este tipo de negocios, no está de más mencionar algunos que considero pasan desapercibidos por los participantes del mercado. No creo que sea aún riesgo latente para este tipo de contratos el “fallo de información o información asimétrica”, es fundamental tenerla presente, y recordar que dentro del mercado de fideicomisos bursátiles, nos referimos a información asimétrica, como la especialización y división de dicho conocimiento en el momento en el que una de las partes de una transacción económica posee mayor entendimiento que la otra parte. Por lo general, se observa que las transiciones financieras bursátiles involucran estas asimetrías de la información de manera natural, y en esencia se hace sin dolo. Debido a esto, es sumamente importante contar con personas especializadas en este tipo de negocios financieros.

A continuación, desarrollaremos algunos de los riesgos que a simple vista no se toman en cuenta, pero que en futuro pueden ocasionar un riesgo. Cabe mencionar que el orden no obedece a su impacto. 


Riesgo de mora


Este lo ligó al tema de evaluar y determinar de forma precisa, la calidad de los activos fideicomitidos y el porcentaje de mora probable sobre la base del historial de la cartera cedida al fideicomiso. Existen varios elementos que inciden en el nivel de mora de una cartera de crédito, y que han de tenerse presente para determinar el riesgo y las probabilidades de su de crecimiento en cierto plazo, en este caso nunca está de más mirar al futuro; considero que estos pueden ser algunos de los principales: 


  • Nivel socioeconómico en el que se encuentran los deudores.
  • Destino de los créditos.
  • Garantía de los créditos, es importante que estas garantías sean fáciles de cobro, para no retrasar el flujo previsto, y factores macroeconómicos (inflación, aumento en tasa de desempleo, baja del nivel retributivo, pandemia, etc.).

Riesgo de crédito


Este riesgo va de la mano del riesgo de mora, ya que implica analizar la posibilidad que existe que el deudor no pague su obligación, evitando pagar la deuda o declarándose en bancarrota. Se debe tomar en cuenta que, de caer en este tipo de riesgo, qué es lo que sucede ante un incumplimiento del deudor y las garantías qué se tienen.


Riesgo de estructuración


Este se relaciona con la existencia de vicios en la creación de dicha emisión, en la instrumentación de los créditos, que podrían determinar la cancelación o ineficacia de los derechos fideicomitidos. 


Hemos observado que en la bursatilización de carteras de créditos masivos, se involucra el análisis de los cientos de activos individuales que la conforman. Cada uno de esos derechos de cobro deberán estar debidamente originados, instrumentados y transferidos al fideicomiso; pero esto implica una ardua tarea de control y administración de la información para el fiduciario, el administrador maestro y hasta para el representante común, por lo que la existencia de posibles discrepancias o vicios en cualquiera de estos procesos podría determinar en un fallo que puede perjudicar a los tenedores de la emisión.


Riesgo en llevar a cabo la ejecución de los créditos


Se debe tomar en cuenta la tardanza y los costos generados por una posible cobranza de los créditos impagos, y algunas veces los mismos no pueden ser costeados por el patrimonio del fideicomiso o por el administrador de la cartera. Se debe estudiar el tipo de proceso judicial para el cobro de dichos créditos, los cuales deberán de depender de su naturaleza, garantías o de su forma de instrumentación (juicios ordinarios, ejecutivos, y entre estos los prendarios e hipotecarios). También, debería tenerse en cuenta el área territorial de cartera, ya que esto de la misma manera genera gastos diferentes.

Riesgo por cancelación anticipada de los créditos


Nunca está de más en pecar de previsor, por lo que se debe estudiar la posibilidad de que exista una cancelación anticipada de los créditos y cuál sería su afectación al esquema financiero del negocio al llevar a la pre cancelación de los valores de los certificados bursátiles, porque el fiduciario no podrá́ recolocar los fondos obtenidos de dichas cancelaciones a una tasa de rendimiento igual a la que daba el crédito cancelado, lo cual puede generar un evento que conlleve una amortización anticipada.


Riesgo en el tipo de cambio


Se considera dicho riesgo como la potencial pérdida, derivada de las fluctuaciones de las divisas que se tienen en el patrimonio del fideicomiso, cuando la cartera bursatilizada y los títulos emitidos están nominados en diferentes monedas, aparece el riesgo de tipo de cambio que algunas veces se contrarresta con la compra de algún derivado que puede ayudar a mitigar dicho riesgo, pero es importante contemplarlo.


Riesgo de administrador maestro


Existe riesgo de que el administrador maestro no pueda llevar a cabo las funciones por las que se le contrató o no lo haga de forma correcta, ya sea por dolo o culpa. En cualquiera de estos casos, se puede perder la recaudación o haber demoras en su recuperación. Entre las principales funciones de dicho administrador se encuentran las siguientes: administrar los créditos cedidos al fideicomiso, ser el que se encargue de resguardar los expedientes de crédito, contar con las instalaciones adecuadas para la custodia de  los expedientes de crédito, llevar a cabo de forma eficaz y eficiente todos y cada uno de los actos que sean convenientes para realizar la cobranza de los créditos  corrientes y vencidos que formen parte del Patrimonio del fideicomiso, así como cumplir al pie de la letra las funciones asignadas en el contrato de fideicomiso.


Riesgo de tasa de interés


Se debe analizar en forma detallada y conjunta, la tasa de interés que pagan los certificados bursátiles a emitir, así como la tasa de interés del activo subyacente. Es decir, que existan desajustes entre la tasa de interés que pagan los certificados de deuda emitida y la que pagan los deudores de los créditos que conforman el activo subyacente del fideicomiso, mismo que pueden llevar a que incremente el riesgo en dicha emisión.


Con este artículo esperamos generar mayor conciencia de los tipos de riesgo en estos fideicomisos, así como de concientizar acerca de su importancia en todos los niveles, señalando el por qué son considerados las joyas de la corona para las Fiduciarias, y como podrán darse cuenta, no todos tienen las herramientas necesarias para llevar a cabo de forma integral la administración en este tipo de negocios.


Josué Del razo González

Administrador Fiduciario en CIBanco. Coordinador para el adecuado cumplimiento en forma y tiempo de los reportes regulatorios y obligaciones fiscales aplicables, fideicomisos de garantía y planes de pensiones.

Fideicomisos Familiares

Por Leonardo Hortúa

Dependiendo del país, son llamados fideicomisos de familia, fideicomisos familiares, fideicomisos de patrimonio familiar o sencillamente “Fideicomisos”.

Dicen que la realidad supera la ficción, pero quizás una buena aproximación de la utilidad de los fideicomisos familiares, se refleja en la serie de televisión del 2018, llamada “Succession”. (En español; Sucesión) en la plataforma de streaming,  HBO Max. Sin lugar a dudas, no es muy frecuente encontrar familias multimillonarias que tengan a su haber propiedades en todos los continentes, empresas, participaciones accionarias y el dinero del protagonista Logan Roy.

Justamente, esto es lo lindo del fideicomiso familiar; es decir, no solamente está pensado y diseñado para las familias multimillonarias; de hecho tengo el caso muy cercano y reciente de una vecina a quien le fue diagnosticado un tipo de cáncer altamente mortal, y que decidió no someterse a ningún tipo de tratamiento y poner fin a sus días mediante el procedimiento de la Eutanasia(1). Antes de hacerlo, transfirió tanto sus ahorros, como la propiedad o titularidad de su vivienda a un Fideicomiso(2), del cual sus cuatro hijos son beneficiarios en partes iguales y con unas instrucciones que debía cumplir la fiduciaria para asegurar así la equidad y justa distribución para cada hijo, e incluso, con un procedimiento para asegurar que dos de sus hijos que viven fuera del país y en continentes diferentes, reciban su herencia.
 

Tampoco se debe relacionar o asociar los fideicomisos con una muerte inminente, de hecho los que he asesorado, han sido justamente para todo lo contrario; se trataba de personas adineradas que querían seguir viviendo y disfrutando de su vida con mayor tranquilidad, especialmente con la tranquilidad de dejar clara la situación económica y jurídica a sus parejas e hijos (o demás beneficiarios), evitando disputas entre las partes. Más aún, cuando hay hijos de más de un matrimonio, más de una esposa, e incluso, cuando se desea heredar o beneficiar a terceras personas o leales empleados de toda una vida.

Al momento de pensar en la creación o constitución de un Fideicomiso Familiar, usted estará un poco más cómodo luego de responder las siguientes preguntas:

¿Qué deseo o qué quiero al transferir mis activos a un fideicomiso?


  1. Mantener un bajo perfil y casi anonimato fiscal y comercial.
  2. Proteger los activos en caso de litigios jurídicos, secuestro o extorsión.
  3. Evitar posibles conflictos familiares en caso de fallecer y asegurar una asignación justa a cada una de las personas que deseo designar como beneficiario.
  4. la administración y responsabilidad de mantener al día los pagos de impuestos, gravámenes, tasas y seguros, los activos a transferir.
  5. con la verificación y revisión jurídica de una fiduciaria al momento de celebrar una nueva compra/venta de un activo.
 

Son varias las ventajas de un fideicomiso de familia, también conocido como un fideicomiso o un fideicomiso revocable en Colombia. Pues en esencia el ordenante, constituyente u originador (fideicomitente) podrá realizar cambios en él a voluntad y hacer cuantas revisiones periódicas desee.  


De manera sencilla, el fideicomiso de familia es una figura jurídica que le permite a una persona natural (o jurídica), disponer todo o parte de su patrimonio para que un tercero lo administre (Sociedad Fiduciaria), de acuerdo a las pautas o condiciones establecidas por la primera, y se beneficie ella misma o a quien se designe, obteniendo ya sea unos rendimientos o la protección y salvaguarda de los bienes que entran al fideicomiso.


Este tipo de instrucciones son documentos que otorgan facultades a las sociedades fiduciarias para el manejo de los activos así determinados, ya sea antes y/o después de la muerte. Estas disposiciones pueden incluir cualquier requisito o voluntad que deben cumplir los beneficiarios a solicitud del constituyente y contempla todos los activos líquidos y asignaciones que debe entregar la fiduciaria, también a voluntad del constituyente o creador del fideicomiso.

En algunos casos, el condicionamiento o requisitos que impone el constituyente a los posibles beneficiarios, resultan curiosos, pero reflejan la voluntad del constituyente como por ejemplo:

“A la parte que le corresponde a mi hijo “pepito”, le será descontado previamente el costo de los tres seguros educativos universitarios a favor de mis nietos. De esta manera, es mi voluntad asegurar su educación, y la fiduciaria velará por que NO se puedan redimir en forma anticipada ni descontar tales seguros a favor de nadie diferente a mis nietos”.

“A mi empleada Juanita, hasta la suma de $XXX representada en un apartamento que ella deberá elegir e informar a la fiduciaria, siempre y cuando en la escritura pública mencione que hace parte del patrimonio de familia y no lo hipoteque ni venda dentro de los 10 primeros años de su propiedad”.

Las principales razones por la que este tipo de fideicomiso es popular son:

  • Normalmente reduce los impuestos (en el caso Colombiano, a manera de ejemplo, los impuestos de Timbre en las transacciones de traspaso de inmuebles y/o vehículos).
  • Impide la divulgación pública del nombre del constituyente activo y el valor del patrimonio real administrado.
  • A diferencia de un testamento simple, un fideicomiso de familia mantiene todos los términos del acuerdo privado (no en una escritura pública). 
  • La simple voluntad, dicta la distribución o asignación de los bienes (salvo que exista una participación del Fideicomiso dentro de una sociedad, la cual se regirá por los estatutos de la misma).
 

La estructura del Fideicomiso es sencilla y por lo general, consta de tres actores principales: 

  1. Otorgante o Fideicomitente constituyente.
  2. Fiduciario designado.
  3. Beneficiario(s).

Como se ha mencionado previamente, el otorgante es la persona que transfiere los Activos a un Fideicomiso o Patrimonio autónomo y redacta las instrucciones que el Fiduciario deberá seguir y ejecutar durante la vigencia del encargo fiduciario, hasta llegar a la distribución y liquidación de los activos a favor de los beneficiarios, conforme a las instrucciones y deseos del otorgante (la jurisprudencia Colombiana, lo definió como una traslación de propiedad, que el legislador denominó restitución).  De hecho, hasta en las páginas web de algunas Notarías Colombianas, explican corta y sencillamente este tipo de contratos. 


En un Fideicomiso Revocable, usualmente la misma persona otorgante o fideicomitente, tiene la doble condición de otorgante/beneficiario, mientras esté vivo o en uso de sus facultades mentales. Esto garantiza que el poder que se otorga sobre los activos no sea usurpado por el fiduciario.


La única forma en que un administrador puede obtener el control de la propiedad, mientras que el otorgante sigue viviendo es si el otorgante es determinada por la ley para ser mentalmente incompetente. Aún así, se debería dejar una instrucción y procedimiento para este tipo de casos. 


Una vez que el otorgante muere, el fiduciario se hace cargo. El fiduciario está legalmente obligado a distribuir los activos enumerados en el fideicomiso exactamente como el otorgante lo desea, obviamente descontado a cargo de los recursos del fideicomiso aquellos costos y gastos asociados para el desarrollo de su encargo. Ejemplo; avalúos, comisiones de agentes inmobiliarios, impuestos, etc.

Los poderes o instrucciones otorgados por el fideicomitente al fiduciario, se consideran normalmente irrefutables, por lo que NO hay espacio para los desafíos que típicamente existen en procesos, como el de la sucesión. 


En algunos casos, los desacuerdos sobre activos heredados pueden llegar a ser la trampa mordaz que acaba con familias enteras que antes estaban unidas.

La Superintendencia Financiera de Colombia, reglamenta e imparte instrucciones generales relativas a las operaciones de las sociedades de servicios fiduciarios.


 ¿Qué debe contener un contrato de negocio fiduciario?

La misma Superintendencia señala que los contratos de negocios fiduciarios deben contener una serie de elementos para la recepción, administración y la eventual comercialización, sea el caso de la modalidad del fideicomiso, para garantizar el funcionamiento del mismo y para cumplir con el objeto encomendado.


¿Qué plazo establece la Ley?

En Colombia, el término máximo señalado por la ley, es de 30 años contabilizados desde el momento en que se constituye el fideicomiso para que se realice la condición señalada por el fideicomitente, a menos que el fallecimiento del constituyente o cambios en las condiciones del fiduciario, sea la condición para que se cumpla la restitución.


Por experiencia, puedo afirmar que redactar un contrato de fideicomiso familiar es realmente algo sencillo, lo que realmente debe tener en cuenta el fideicomitente o constituyente, es la condición o condiciones que se imparten para que la fiduciaria reconozca y pueda realizar la restitución a favor de los beneficiarios designados por el constituyente.


Leonardo Hortúa Herrera

Administrador de empresas especializado en finanzas, con más de 16 años de experiencia ocupando cargos gerenciales en compañías nacionales y multinacionales del sector Fiduciario, Financiero y Construcción.

El Fideicomiso y la Razón de Negocios

Por Cintia Martínez Marín

Uno de los cambios más relevantes en el sistema fiscal mexicano fue la adición del artículo 5-A al Código Fiscal de la Federación, el cual entró en vigor a partir del 1 de enero de 2020. Mediante esta breve sinopsis, queremos concientizar a nuestros lectores sobre la importancia de sustentar adecuadamente las operaciones que realicen a través de los fideicomisos que constituyen, pues de no hacerlo así podría tener como consecuencia que la autoridad fiscal, al ejercer sus facultades de comprobación, considere que los mismos no son más que un instrumento para obtener un beneficio fiscal y eliminar los efectos fiscales que se hayan producido a través de ellos.  


A. El Fideicomiso


El fideicomiso tiene su nacimiento en el derecho romano hace más de 2000 años derivado de la necesidad que tenían las personas de regular cuestiones crediticias, las herencias y la trasmisión de bienes, que mediante otra figura no podían hacerlo.

La palabra fideicomiso proviene del latín fideicommissum, que a su vez se divide en fides, que significa «fe», y commissus, que significa «comisión». 


El Fideicomiso es un Contrato, mediante el cual una persona física o moral, nacional o extranjera denominada Fideicomitente, afecta ciertos bienes o derechos para un fin lícito y determinado, en beneficio propio o de un tercero denominado Fideicomisario, encomendando la realización de dicho fin a una institución Fiduciaria.
Ahora bien, es importante determinar que existen varios tipos de fideicomiso, estos se clasifican en función del fin para el cual fueron creados, algunos ejemplos son los siguientes:


  • Fideicomiso de Administración y Pago.
  • Fideicomiso de Inversión.
  • Fideicomiso Patrimonial.
  • Fideicomiso Testamentario.
  • Fideicomiso para desarrollos inmobiliarios. 
  • Fideicomiso de Garantía.
  • Fideicomiso Zona Restringida.

Solo por mencionar algunos, en los cuales no ahondaremos por el momento. 

Los Fideicomisos son vehículos jurídicos que le permiten a cualquier persona, sea física o moral, nacional o extranjera, crear un “traje a su medida”, de conformidad con las necesidades de las partes involucradas.


2. La razón de negocios 


El artículo 5-A se incluyó para evitar que los contribuyentes lleven a cabo actos simulados, con los que pretendan obtener algún tipo de beneficio fiscal. 


«Es simulado el acto, en el cual las partes declaran o confiesan falsamente lo que en realidad no ha pasado o no se ha convenido entre ellas».

– Artículo  2180 del Código Civil Federal.


De conformidad con el artículo 2180 del Código Civil Federal, hay dos tipos de actos simulados; la simulación relativa y la absoluta. Es relativa cuando el acto se lleva a cabo de una manera distinta a la que debió haber sido su operación normal, mientras que, es absoluta cuando el acto no tiene nada de real. La simulación absoluta no produce efectos jurídicos.

Por beneficio fiscal se entiende, entre otros, cualquier reducción, eliminación o diferimiento temporal de una contribución, por ejemplo; el obtener una deducción, una exención, no reconocer una ganancia o ingreso acumulable, etc. 


El artículo 5-A del CFF lo que hace es otorgarle a la autoridad fiscal (esto es, al Servicio de Administración Tributaria) la facultad, no de desconocer la operación, sino los efectos fiscales de esa operación si al analizarla considera que no existió una “razón de negocios” para llevar a cabo dicha operación. Es decir, el acto va a existir, pero en lugar de ser el acto “A” va a ser el acto “B” y va a producir los efectos fiscales del acto “B”.


Para el SAT existe una “razón de negocios” si el beneficio económico cuantificable razonablemente esperado, sea menor al beneficio fiscal. Si no existe la “razón de negocios” va a quitarle a ese acto los efectos fiscales y a recaracterizar el acto. 


El concepto de razón de negocios tiene una trayectoria de origen jurisprudencial, y del análisis de aquellas tesis de nuestros tribunales, se desprende que hablar de razón de  negocios como un estándar de prueba, es decir, como el elemento que va a utilizar la autoridad fiscal para determinar la intención que existe en los contribuyentes de realizar ciertos actos jurídicos con trascendencia, evidentemente en el mundo fiscal, de tal manera que el contribuyente tendrá que demostrar ante la autoridad fiscal (si es que lo llegan a revisar) las causas o motivos por las cuales realizó los actos.


En esta tesitura, si trasladamos la figura de razón de negocios al contrato de fideicomiso, podemos decir que dicho contrato debe tener una razón económica cuantificable que soporte su operación, o sea que el Fideicomitente, a través de la constitución del contrato de Fideicomiso busque generar ingresos, reducir costos, aumentar el valor de los bienes que sean de su propiedad, mejorar su posicionamiento en el mercado, etc. En otras palabras, debe existir una justificación cierta de negocio para realizar dicho Fideicomiso.


Por lo anterior, se puede concluir que para que las operaciones que un contribuyente lleve a cabo a través de un contrato de Fideicomiso y puedan producir ciertos efectos fiscales a los ojos de la autoridad fiscal, debe de existir una razón de negocio cierta, que dé sentido a la existencia propia del contrato.


Cintia Martínez Marín

Licenciada en Derecho por la Universidad Latina con más de 15 años de experiencia en el sector fiduciario. Se ha desempeñado con Analista Fiduciario, Ejecutivo Técnico Fiduciario, Gerente y Directora Fiduciaria en importantes Instituciones Financieras. Actualmente es Directora General en Click Seguridad Jurídica.

Análisis de Riesgos en la Estructuración de Fideicomisos

Por Claudia Sejas Avendaño

El límite de un Negocio Fiduciario es la Licitud.


Hablar de Fideicomiso es hablar de un Negocio Jurídico, una categoría contractual que en términos generales está sustentada en el Trust Anglosajón, particularmente con matices del Derecho Romano. En algunos ordenamientos jurídicos, existe normativa ampliamente desarrollada. y en otros, no existen muchas normas. Pero el problema no es la cantidad de normas, el problema es si la norma que existe está o no cumpliéndose o aplicándose bien.


En ese sentido uno de los tres elementos básicos que se analiza en la estructuración de fideicomisos es el Riesgo en el Negocio Fiduciario, cuyo análisis, va íntimamente ligado a dos aspectos, cumplimiento de la norma y la licitud del negocio fiduciario.


El análisis de Riesgo en un Negocio Fiduciario, no tiene una receta fija, debido a que la aplicación de la norma y la licitud del negocio, estará en función a la complejidad del modelo de negocio.


Consecuentemente en el análisis de riesgos en los negocios fiduciarios, el fin que se persigue es determinar con claridad los derechos y obligaciones de las partes, si podrán mitigar los riesgos identificados y hasta qué punto se compromete la responsabilidad del Fiduciario como administrador del Fideicomiso en el marco de la normativa vigente y de la licitud del modelo de negocio.


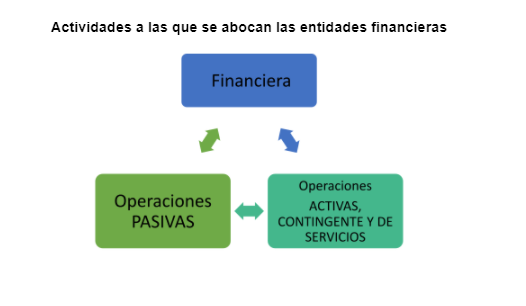
En Bolivia hablar de negocio fiduciario no sólo es hablar de un negocio jurídico sino también financiero, ya que dentro de la conceptualización de los servicios financieros autorizados según el artículo 117 de la Ley 393 de Servicios Financieros, son los Servicios de Intermediación Financiera, que no son más que las operaciones pasivas, activas y contingentes, como los servicios de naturaleza financiera que están facultadas a prestar las entidades financieras facultadas por la Autoridad de Supervisión del Sistema Financiero (ASFI).


Por ese motivo, para entender el riesgo en los negocios fiduciarios se debe comprender la diferencia que existe entre el negocio fiduciario y otros productos financieros que ofrecen normalmente las entidades bancarias. 


En el siguiente esquema se puede apreciar que las dos actividades a las que se abocan las entidades financieras en el marco de la Intermediación Financiera son las operaciones PASIVAS y las operaciones ACTIVAS, de CONTINGENTE y SERVICIOS, ambas de interés público y sólo pueden ser ejercidas por entidades financieras autorizadas conforme a la Ley N° 393 de Servicios Financieros.

Como resultado de este proceso de intermediación financiera, las entidades financieras perciben un margen o “Spread” financiero, resultado de la diferencia entre las tasas pasivas y activas.


En ese sentido dentro las operaciones de servicios, las entidades de intermediación financiera están autorizadas a: “Ejercer comisiones de confianza y operaciones de fideicomiso, incluidos fideicomisos en garantía, de acuerdo a reglamentación por parte de la Autoridad de Supervisión del Sistema Financiero (ASFI)”, y es precisamente en ese grupo donde se ubica al Fideicomiso como producto financiero.


Los ingresos generados por la prestación de este servicio están ligados al pago de comisiones y no así a la generación de un margen financiero por sus operaciones pasivas y activas, por lo que ahí reside la principal diferencia.


Una segunda y no menos importante diferencia, es que un negocio fiduciario para una entidad financiera, es que esta no podrá afectar su propio patrimonio en la administración y consecución final del fideicomiso, pero deberá establecer la obligación de éste para implementar instancias efectivas de control interno que aseguren el cumplimiento eficiente de su objetivo y una adecuada administración de los activos que le sean confiados tal como lo establece el Artículo 465 (Control y Gestión de Riesgos en Fideicomisos) de la Ley 393 de Servicios Financieros.

Por lo que, desde la perspectiva de control de riesgos establecida en la norma, la Autoridad de Supervisión del Sistema Financiero, deberá realizar el control y supervisión de las actividades de fideicomiso, verificando el funcionamiento de la operativa, el cumplimiento del contrato y las políticas del fiduciario. Asimismo, realizará control de los niveles de exposición a riesgos e instruirá las medidas prudenciales y acciones correctivas que ameriten.


En ese entendido, y una vez entendida la diferencia que existe entre la actividad propiamente bancaria respectiva del negocio fiduciario, la Gestión Integral de Riesgos en Fideicomisos, consiste en identificar, medir, monitorear, evaluar, controlar y reportar los riesgos inherentes al modelo de negocio fiduciario considerando:

  1. La naturaleza y el tamaño de la entidad fiduciaria. 
  2. Las políticas, metodologías y lineamientos internos vigentes que tiene la entidad fiduciaria para el análisis de riesgos de Fideicomisos.
  3. El nicho de mercado donde se desarrolle el negocio fiduciario.


Para el efecto, es fundamental tomar en cuenta las buenas prácticas para la gestión de riesgos establecida por el Comité de Basilea I y II, así como lo que implica la gestión integral de riesgos desde la identificación, medición, control y monitoreo de los riesgos, antes (en la gestión y estructuración del negocio fiduciario), durante (en la administración del negocio fiduciario) y después (en la extinción del negocio fiduciario).


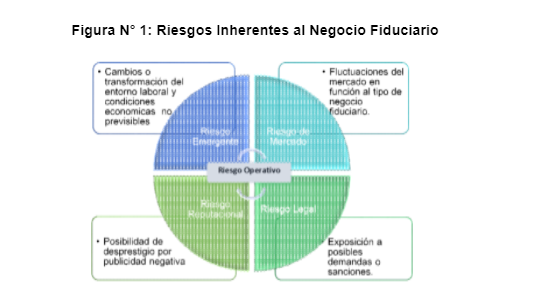
Los principales riesgos inherentes a la administración fiduciaria y que deben contar con un modelo de gestión integral de administración de riesgos puede apreciarse en la siguiente figura: 

Riesgo de Mercado: En función al tipo de negocio Fiduciario que se estructure se deberá analizar las fluctuaciones del mercado en lo que respecta a variaciones en tasas de interés pasivas o activas, diferencial cambiario, liquidez tanto del fiduciario como del fideicomitente, entre otros. 


Riesgo Legal: Se refiere al análisis de la exposición a posibles demandas o sanciones por el incumplimiento a las obligaciones contractuales y normativas derivadas de la administración del fideicomiso frente al Fideicomitente o al ente supervisor o regulador, tanto desde la perspectiva pública como privada. 


Riesgo Reputacional: Es la posibilidad de generar mala imagen a través de publicidad negativa, cierta o no, o por cumplir instrucciones del fideicomiso que podrían ser consideradas poco éticas ante la opinión pública, llevando a malas prácticas fiduciarias y ocasionando desprestigio, lo cual derivaría en pérdidas económicas para el Fiduciario.


Riesgo Emergente: Son aquellos productos de la transformación, entre otros, de los entornos laborales, cambios en las condiciones económicas, sociales y demográficas, ambientales, tecnológicas que tienen un fuerte impacto en la operación del negocio fiduciario y que por su naturaleza son difíciles de predecir y valorar(1). 


Riesgo Operativo: Es uno de los riesgos más importantes para todo negocio fiduciario, porque está vinculado a fallas en las personas, procesos, tecnología o acontecimientos externos que, hoy por hoy, son responsabilidad de la Alta Gerencia vinculada al Gobierno Corporativo bajo las premisas que otorga el Comité de Basilea I y II, además de cómo la entidad fiduciaria gestiona su apetito y tolerancia al riesgo.

1. Fuente: Gestión Integral de Riesgos Doctor PH.D Luis Gonzalo Baena Cárdenas

Cada uno de los riesgos mencionados estarán estrechamente ligados al modelo de negocio, si se realiza un Fideicomiso de Administración de Cartera, éste dependerá del sector al que se atenderá, porque no es lo mismo colocar créditos de vivienda mediante un fideicomiso que colocar créditos para sectores productivos, sean estos agrícolas, agropecuarios, etc.


Asimismo, en fideicomisos de administración de cartera para sectores productivos, el análisis dependerá del sector para el cual se estructura el producto, vitivinícola, avícola, granos, ganadería, etc. Toda vez que el análisis de riesgo deberá considerar las variables adecuadas para el sector.


Por ese motivo, es muy importante que, al momento de estructurar un Fideicomiso, el Fiduciario debe conocer y medir de manera clara y precisa todos los riesgos identificados en el negocio fiduciario para decidir si los va a controlar, cubrir o asumir en el marco de su responsabilidad como Fiduciario.

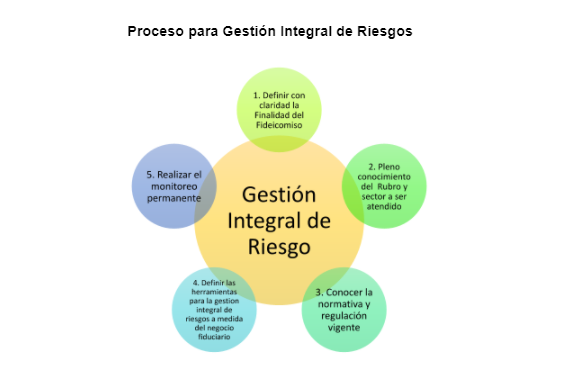
En el entendido que la gestión integral de riesgos no es una receta y que existe la necesidad de analizar los diferentes riesgos en función al modelo de negocio, su complejidad y sus particularidades, el proceso para realizar una adecuada gestión integral de riesgos es:

  1.  Definir con claridad y precisión la Finalidad del Fideicomiso, debido a que se constituye en el norte al momento de analizar los riesgos y consecuentemente plasmarlo en el Contrato de Constitución del Fideicomiso.
  2. Tener pleno conocimiento del Rubro y Sector que será atendido con el negocio Fiduciario. Para el efecto es importante contar con personal idóneo que tenga conocimiento profundo del rubro y sector del modelo de negocio a ser atendido con el Fideicomiso, ya que facilitará, por un lado, la identificación de los principales aspectos a ser atendidos en el análisis, y por otro, coadyuvará en el diseño del Fideicomiso mejorando la estructuración como traje a medida.
  3. Conocer la normativa y regulación vigente. Es importante no perder de vista la normativa vigente que regula al sector y rubro a ser atendido con el negocio Fiduciario, ya que de esta manera la estructuración contemplará todos los aspectos para un mejor diseño, una adecuada evaluación de riesgos, y consecuentemente, un adecuado funcionamiento y cierre.
  4. Definir y desarrollar las herramientas para la gestión integral de riesgos a medida del negocio fiduciario, es decir, crear los indicadores, mapas, y alertas de riesgo adecuadas al modelo de negocio que se está atendiendo.
  5. Realizar el monitoreo permanente. 

Todo este proceso en la estructuración de negocios fiduciarios debe ir acompañado de un especialista fiduciario, y de la participación de un equipo multidisciplinario, toda vez que la actividad fiduciaria, al igual que otra actividad financiera, es una actividad de riesgo, y los riesgos en negocios fiduciarios son complejos.


Finalmente, un análisis que también debe evaluarse en la gestión integral de riesgos es la naturaleza del Fideicomitente y del Fiduciario.

Es importante que desde el punto de vista del Fideicomitente se debe ser muy estricto en su conocimiento, pues su análisis lleva a cuestionar si su interés en el Fideicomiso es un acto de buena o mala fe. 


Por su parte, los estructuradores de negocios fiduciarios debemos considerar el análisis del Fiduciario. Un elemento fundamental de todo fideicomiso es la confianza y esta confianza está en función de quién es el fiduciario, por tanto, debemos saber quién va administrar el fideicomiso, puesto que en este punto resulta importante el riesgo debido al conflicto de interés.


Claudia Sejas Avendaño

Licenciada en Administración de Empresas con experiencia profesional de más de 17 años y especialista en Administración Fiduciaria.

El Fideicomiso como Herramienta de Gestión del Protocolo Familiar Empresarial

Por Ismael Vélez

Antecedentes

La estructura de empresas familiares es de gran trascendencia en el mundo entero. Estas empresas ocupan la gran mayoría respecto de las estructuras societarias a nivel mundial.  No son los grandes conglomerados o denominados transnacionales, pero muchos de ellos son públicos, esto es que cotizan sus acciones en los diferentes mercados de valores, lo que constituye la fuerza más grande de las economías.  


Es así como en Estados Unidos, por ejemplo, se le considera a las empresas familiares como los grandes generadores no solo de empleo sino también, desde el punto de vista impositivo, como importantes contribuyentes a la economía de esa nación. Este papel también se repite en países en vías de desarrollo en donde muchas veces el mercado de capitales no constituye una alternativa de crecimiento, en gran parte generado por el poco o escaso ahorro interno.  Esta estructura de empresas familiares, para muchos analistas supera en la realidad más del 85% de las estructuras de gobierno y de mecanismos societarios de funcionamiento.

Para el jurista Eduardo M. Favier Dobois (h), en su libro “El protocolo de la empresa familiar”, define a la Empresa Familiar como “aquella en las que un grupo de personas pertenecientes a una o más generaciones y unidas por vínculos familiares, comparten parcial o totalmente la propiedad de los medios instrumentales y la dirección de una empresa, produciéndose una comunicación entre los fines de la familia y la empresa”.  Es aquí en donde se presentan dos puntos básicos a resaltar; la propiedad o empresa y la existencia de una relación familiar como punto básico para el mantenimiento de un negocio. 


Al pasar los años, los problemas que pueden presentarse en el desarrollo y mantenimiento de la empresa familiar muchas veces comienzan a girar alrededor de la administración, la propiedad, la sucesión y como se podría establecer de una manera clara y transparente, la relación entre sus allegados al presentarse estas situaciones. Suele ser común que el patriarca o socios fundadores vean esta situación como algo que requiere una atención muy especial en función de que consideran que el legado de la empresa familiar debe sostenerse en el tiempo y el primer enfoque busca a mantener un alto grado de profesionalización dentro de la administración, que el mantenimiento de las relaciones entre los miembros de la familia y de la empresa se establezcan dentro de un marco debidamente estructurado; y,  de ser el caso que exista una transición ordenada al respecto.


Bajo estos principios generales es donde se presenta la figura del Protocolo Familiar, que si bien, en una primera instancia busca resolver potenciales conflictos que llegaren a presentarse entre los socios y que a la vez son familiares. También amplía su estructura a buscar potenciales transiciones, estructuras de gestión y reglamentar estas relaciones en búsqueda del mantenimiento de la transición de la empresa en el tiempo. 

La figura del Protocolo Familiar busca instrumentalizar estas instrucciones, pero con la debida fuerza jurídica. Si bien, existe voluntad de las partes para su suscripción, en un inicio, se pueden presentar a futuro desavenencia entre sus miembros que pongan en riesgo su ejecución. La estructura puede partir del simple acuerdo de las partes, haciendo un paralelismo con el denominado “pacto de caballeros”, y pasando a una etapa contractual e incluso con solemnidades notariales. 


Ante esta potencial situación, que podría llegar a presentarse es donde surge la figura fiduciaria como una respuesta clara de ejecución a los instrumentos previamente establecidos. 


Figuras fiduciarias para apoyar la estructura y ejecución de un protocolo familiar

Como se conoce, no solo en teoría sino en la práctica, las figuras fiduciarias buscan que la voluntad de las partes (constituyentes) se mantengan y logren ejecutarse, buscando un alto grado de certeza de que las instrucciones establecidas previamente no sufran alteración ni cuestionamiento en el tiempo. 

Bajo este enfoque podremos establecer algunas figuras fiduciarias para la ejecución del Protocolo de la Empresa Familiar, entre las que podremos destacar, pero sin limitar las siguientes:


FIDEICOMISO DE ADMINISTRACIÓN DE BIENES. –  En esta figura pueden establecerse reglas claras sobre todo para el manejo de los derechos de ciertos accionistas y sus derechos, por ejemplo; estarán en función de figuras parasocietarias que permitirán un mayor control sobre todo evitando que las acciones pasen a terceros sin anuencia general. También podría establecerse fideicomisos respecto a los frutos que llegaren a generar determinados activos, incluso a su propiedad para que los mismos puedan tener a futuro una definición respecto de su propiedad o gestión. 

FIDEICOMISO DE GESTIÓN DE FLUJOS. – El mantenimiento de políticas de dividendos claras son esenciales en este tipo de empresas, sobre todo para las generaciones que llegan a la empresa, y solo perciben un resultado obtenido, pero, no los esfuerzos y gestiones que involucran llegar a los mismos. El correcto manejo de estos resultados y el “obligar “en cierta forma a estructurar potenciales colchones financieros para inicio de nuevas actividades, podría ser otro mecanismo a establecerse. Muchos de los conflictos que suelen presentarse en las empresas familiares, en la práctica residen en la forma y manejo que se den a los dividendos que se percibe del negocio principal. El manejo y definición de los mismos suelen tener una clara diferencia entre las diferentes generaciones que existan dentro de la empresa. 


CONCLUSIONES

Cada día más, ya sea por razones propias de la administración de las empresas familiares, por realidades sucesorias e incluso tributarias, es necesario el establecer reglas claras a futuro para el desarrollo y desenvolvimiento de este tipo de organizaciones.

Si bien los esquemas de Protocolos Familiares pueden ser muy claros en su estructura y reglas establecidas y aceptadas por las partes, en la práctica es preferible, al igual que en otras situaciones análogas o similares, que su ejecución se estructure alrededor de una figura fiduciaria.  


Algunas alternativas fiduciarias en este sentido apoyan la ejecución de sus instrucciones del protocolo, tales como un fideicomiso de administración de acciones en las que se establecen esquemas parasocietarios, como, por ejemplo, o limitaciones sustanciales a la disposición de las mismas por parte de los propietarios/familiares.

Se podía establecer una estructura fiduciaria de administración de flujos en función, si se busca “obligar” a mantener reservas de recursos ante eventualidades o para que los propietarios que no intervengan en la administración, mantengan recursos suficientes para su sustento, atados a políticas de dividendos previamente establecidas. 


Otra alternativa quizás radique en mantener estructuras societarias más ligeras y por ejemplo colocar en una estructura fiduciaria a la administración de determinado tipo de activos de la empresa, por ejemplo, en inmuebles, y que los frutos e incluso la propiedad de los mismos puedan tener un fin previamente definido a favor de determinado socio/familiar. 


Es importante resaltar que las estructuras que descansen en figuras fiduciarias, no podrán alterar de ninguna manera el Estatuto de la Sociedad, ni las resoluciones de la Junta Directiva o de la Junta de Accionistas, pero sí establecer reglas específicas de juego para sus propietarios/administraciones. Como vemos la estructura fiduciaria, sobre todo en este caso, constituye una alternativa sólida y sustentable, sobre todo en aspectos como la ejecución de instrucciones, que si bien, pueden estar previamente establecidas y acordadas entre las partes, también suelen ser objeto de cuestionamiento de las mismas partes a futuro.


Ismael  Vélez

Abogado  y Doctor en Jurisprudencia por la Pontificia Universidad Católica del Ecuador (PUCE). MBA por el  Tecnológico de Monterrey, Campus Monterrey – México (ITESM). 

Profesional con más de 25 años de experiencia en Mercado de Valores, estructuraciones financieras incluyendo esquemas fiduciarios y Finanzas Internacionales. Consultor Legal en Derecho Corporativo y Financiero.  Especialista en Planificación Patrimonial personal y empresarial.

Cultura del Seguro

Por Laura Monserrat Zarco

La cultura del seguro ha venido cobrando fuerza durante los últimos años y se empieza a convertir en un elemento importante y fundamental dentro de la “canasta básica de las finanzas”.


El término del seguro cada vez es más común y ha comenzado a generar interés en las personas de cómo funciona, las ventajas y desventajas que estos ofrecen, pero sobre todo se está creando esta conciencia sobre la importancia que es estar asegurado y asegurar nuestros bienes y patrimonio. 


Estar protegidos frente a cualquier adversidad que en la mayoría de los casos son eventos fortuitos e imprevistos. Pero bien, ¿cómo es que surge y cómo se ha ido desarrollando este concepto?


El seguro surge desde antiguas civilizaciones, como los babilonias e hindúes. En un sentido de solidaridad, en el seguro de caravanas de Babilonia, donde existía la costumbre de que los que tomaban parte en una caravana, se comprometían a saldar en común los daños causados a cada uno de ellos durante el trayecto, así como por robo o asalto. 

Se efectuaban bajo el nombre de contratos de la gruesa, y se realizaban principalmente entre banqueros y propietarios de barcos. La actividad consistía en que el dueño de un barco tomaría prestados los fondos necesarios para comprar carga y financiar un viaje. El contrato de Préstamos a la Gruesa especificaba que el propietario del barco o armador tomaba a préstamo una suma igual al valor de la mercancía transportada. Si llegaba a puerto, pagaba el capital más elevado de intereses (15%). En caso de naufragio no pagaba nada o en caso de que el barco o carga se perdiera durante el viaje, el dinero prestado se entendería como cancelado. 


Si bien, aquí podemos darnos cuenta de cómo empieza el sentido de búsqueda para salvaguardar nuestros bienes. Para entrar un poco en materia y platicar como surgen los tres ramos del seguro, nos trasladaremos a Roma, donde en las antiguas civilizaciones, era acostumbrado por las asociaciones religiosas, colectar y distribuir fondos entre sus miembros en caso de muerte de uno de ellos, considerándose así, los primeros vestigios del seguro de vida. También, existieron asociaciones constituidas por artesanos que, mediante una reducida cuota de entrada y una cotización periódica, otorgaban a sus asociados una sepultura y funerales apropiados. 


Ahora bien, durante la Edad Media tanto en Europa como en el cercano Oriente, el crecimiento del comercio de aquellas épocas hizo necesario garantizar la solvencia financiera en caso que ocurriese un desastre de navegación. Para esos años, la potencia inglesa resultó ser el centro marítimo del mundo y Londres se convirtió en la capital aseguradora para casco y carga. 

Finalmente, en el siglo XVII surge el seguro de incendio derivado de un desastre en una panadería de Pudding Lane que arrasó con cuatro quintas partes de Londres. La conflagración duró tres días. 


Con esto, el economista y constructor Nicholas Barbon vio una oportunidad y  creó  la primera oficina especializada en seguros de casas y edificios llamada The Fire Office, el cual ofrecía servicios que consistían en la extinción de incendios a sus clientes. Los clientes al contratar el seguro recibían una placa con un ave fénix, la insignia de la compañía, para colocar en las fachadas de sus edificios, en las que figuraba el número de póliza, de manera que quedaban identificados ante el servicio de extinción. En mi opinión este último evento podría ser considerado el parteaguas en la historia del seguro; ya que si bien, el concepto se estaba desarrollando, y después de este evento, se empieza a formalizar. 


Sucesivamente, el tema de los seguros en Inglaterra tomó un lugar fundamental en establecimientos de café, donde se reunían comerciantes y hombres de negocio. En 1698, debido a las características historias del propietario de la cafetería Lloys´, Edward Lloyd, que se encontraba ubicada en el sector financiero en Londres, se empezó a compartir de manera pública, en el ‘Lloyd’s News’, información de los viajes más recientes y de los mercados en el mundo, además de noticias sobre los cargamentos enviados y las pérdidas en el mar.

Dentro de poco, empresarios y mercantes comenzaron a reunirse en la conocida cafetería del señor Edward Lloyd, con la idea de compartir con los asistentes los riesgos de transportar mercancías, lo que causó el desarrollo del negocio de suscribir o compartir en partes el valor de un embarque. 


Estos suscriptores o “Aseguradores” pasaron a llamarse “Lloyd’s Underwriters”, y el negocio de suscribir y compartir los riesgos de un embarque, se tituló como “Seguro”. Para formalizar esta suscripción de un riesgo circulaba un documento en el cual cada suscriptor o asegurador anotaba el porcentaje o proporción máxima del riesgo total que estaba dispuesto a asumir. El documento llamado “La Póliza”, circulaba hasta que el valor total del riesgo estuviera cubierto. En estas “Pólizas” tenían un formato casi igual a aquel usado ahora y cada “Underwriter” firma cada uno por lo suyo, es decir, cada firmante responde por su participación del riesgo asumido. Gracias a eso, la cafetería se convirtió en una bolsa de seguros y se creó la primera asociación de aseguradores particulares: “Lloyd’ s Underwriters”. De esta forma, la institución se convirtió en la sociedad anónima de aseguradoras más famosa del sector, dedicada a reasegurar cualquier tipo de póliza.


Hasta mediados del siglo XX, la compañía monopolizó todos los seguros marítimos de Inglaterra. 


Parte de la historia del seguro, podemos decir que dio pie a analizar los diferentes tipos de seguros y tipificar los riesgos que se van presentando.  


Iniciaremos con el seguro Vida que va muy de la mano del seguro gastos médicos y accidentes personales que hoy en día en conjunto lo llamamos Benéficos. 


Este tipo de seguro podría considerarse el más importante porque sin la intención de generar preocupación, debemos entender que cumplimos con un periodo determinado de vida, que hasta el momento, ni con todos los avances que pueda haber en la ciencia, se ha encontrado la fórmula para la vida eterna. Así también, desde hace siglos la humanidad ha estado expuesta a enfermedades, y uno de los casos más recientes que podemos ver, es el virus que desencadenó una pandemia en estos dos últimos años. Es por eso que debemos considerar buscar la forma de aminorar el impacto económico y tener la tranquilidad de poder tener atención médica. 


El segundo que debemos considerar, es el seguro de Daños, el cual tiene como finalidad principal reparar la pérdida que un asegurado pudiese sufrir en su patrimonio como consecuencia de un siniestro. En este ramo de seguros podemos contar con dos diferentes tipos: seguros sobre los bienes del asegurado; destinados a indemnizar por las pérdidas materiales sufridas en objetos que sean de su propiedad, y seguros de responsabilidad; este busca garantizar al asegurado frente a la responsabilidad civil en que pueda incurrir ante terceros por actos de los que sea responsable, y proteger así, su patrimonio. Finalmente, el seguro más común y el que se ha convertido en uno de los más contratados ya desde hace varios años es el seguro de autos que tiene por objeto, fundamentalmente, reparar o indemnizar los daños accidentales producidos en los vehículos de terceros y en el vehículo asegurado. 

El mundo de los seguros ha ido creciendo y adaptándose a los cambios constantes que impactan en la forma y estilo de vida, es decir se va actualizando, por lo que hoy en día el mercado asegurador oferta diferentes productos para diferentes necesidades. Claro ejemplo de esta evolución que ha tenido el seguro es el que ya podemos encontrar seguros para tus mascotas, tu celular, tu bicicleta, etc. Una de las grandes ventajas del mundo actual de los seguros es que cada vez pueden ser más personalizados.


Finalmente, hoy en día podemos encontrar seguros que se adapten a nuestras necesidades. Por lo tanto, te invito estimado lector a que empieces a informarte y buscar el mejor seguro para ti, para tus bienes, tus seres queridos y aquello que para ti sea importante. La cultura del seguro es cada vez más importante y es momento de que nos demos una oportunidad en buscar el producto adecuado que nos pueda garantizar frente a la eventualidad de un momento de incertidumbre la seguridad de que estaremos protegidos.


Fuentes


Cadoar.(s.f).Historia delseguro.https://www.cadoar.org.do/informaciones/sector-asegurador/historia-del-seguro/


Agustina C.(21 de Octubre2021).Día del trabajador de

Seguros.https://misionesonline.net/2021/10/21/dia-del-trabajador-de-seguros/


Grupo Insurex( 14 de Agosto 2020).https://www.grupoinsurex.cl/la-industria-de-los-seguros-nacio-despues-de-un-incendio-en-londres-y-otros-datos-cocteleros/


Seguros Humboltd(Julio 2017).El seguro de transporte :Historia, antecedentes y evolución.


https://domingoacevedo1.wixsite.com/seguroshumboltd/single-post/2017/07/07/el-seguro-de-transporte-historia-antecedentes-y-evoluci%C3%B3n


LinkedIn(6 de marzo 2018). Historia de LLOYD ́ S. El orígen del Seguro.


https://www.linkedin.com/pulse/historia-de-lloyds-el-or%C3%ADgen-del-seguro-juanjo-toda/?originalSubdomain=es


Scribd(16 de Febrero 2021). CAPÍTULO II Seguro Contra Daños Patrimoniales


https://es.scribd.com/document/494742051/CAPITULO-II-seguro-contra-danos-patrimoniales


Laura Monserrat Zarco 


Licenciada en Administración y Finanzas, con 11 años experiencia en el ramo asegurador en donde ha ocupado puestos de ejecutivo , Middle Office y Supervisión en áreas de Atención al clientes. Especialista en el ramo de seguros de Gastos Médicos y Vida. Actualmente se desempeña como Mesa de Control en la empresa en la que labora, y adicionalmente pertenece al comité de Calidad y Mercadotecnia donde realiza tareas de auditoría y cumplimiento al ERS.

Implicaciones de la Propuesta de Reforma a la LFPIORPI para Fideicomisos

Por Daniela Constanza Santos Espinosa

En México tenemos un régimen de Prevención de Lavado de Dinero y Financiamiento al Terrorismo (PLD/FT), regulado por la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (Ley), misma que define que se puede entender por Actividades Vulnerables  a las cuales podemos clasificar en dos sectores: el sector financiero y el no financiero. Ambos supuestos tienen como objetivo prevenir e identificar las operaciones con recursos de procedencia ilícita, por lo tanto, funcionan conjuntamente, siendo su máxima autoridad la Secretaría de Hacienda y Crédito Público; y para poder diferenciarlos, atenderemos los siguientes puntos:

1.- El primero podríamos entenderlo como aquel enfocado a la regulación de las actividades que desempeñan las Entidades Financieras(1) (Entidades), y en el cual, la Comisión Nacional Bancaria y de Valores (CNBV), figura como el principal órgano supervisor, ya que, ante la misma, se lleva el seguimiento del puntual cumplimiento de todas las obligaciones con las que cuentan las Entidades, las cuales también están reguladas por el reglamento de la ley de la materia y las Disposiciones del sector correspondiente a la entidad de que se trate.


2.- La segunda, en la que se vigila el actuar de las personas físicas o morales, que no sean Entidades, y que realicen Actividades Vulnerables (Actividades Vulnerables), mismas que llevan el seguimiento de sus obligaciones ante el Servicio de Administración Tributaria (SAT), las cuales también son reguladas por el Reglamento de la Ley y las Reglas de Carácter General.

Ahora bien, es importante señalar que la regulación de las Actividades Vulnerables derivan de las recomendación 22, 23 y 28 de las 40 recomendaciones del Grupo de Acción Financiera Internacional (GAFI), a las que nuestro país debe dar cumplimiento, pues es una de las principales obligaciones que adquirió en el año 2000 al integrarse al mismo; por ese motivo, en 2012 se publicó en el Diario Oficial de la Federación, la Ley, y un año después, el Reglamento y Reglas de Carácter General. 


La LFPIORPI ha tenido a lo largo de estos años, solamente dos reformas modificatorias a sus disposiciones y desde febrero de 2019, se presentó una iniciativa de reforma a la misma, por el Senador Ricardo Monreal Ávila; la cual busca adicionar distintos supuestos, así como modificar algunos ya existentes. 


En el desarrollo de la presente, vamos a enfocarnos a las modificaciones que se proponen con relación a la figura jurídica del Fideicomiso, el cual, de acuerdo a la Ley General de Títulos y Operaciones de Crédito se define como: “En virtud del fideicomiso, el fideicomitente transmite a una institución fiduciaria la propiedad o la titularidad de uno o más bienes o derechos, según sea el caso, para ser destinados a fines lícitos y determinados, encomendando la realización de dichos fines a la propia institución fiduciaria.” 


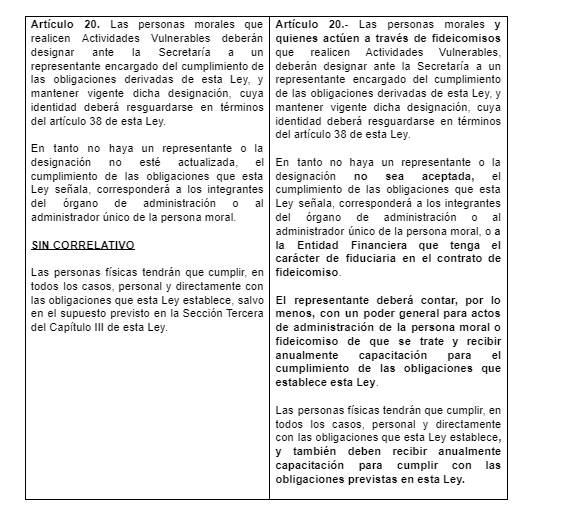
Inicialmente, la propuesta busca modificar y adicionar al artículo 3 de la Ley, el cual contiene las definiciones, y una de estas adicionas, es definir a los Clientes o Usuarios; para la cual, especifica que serán todas aquellas personas físicas y morales, así como los fideicomisos. Esto es importante ya que, refuerza totalmente la debida diligencia del cliente y usuario, lo cual implica que quiénes realicen cualquiera de las Actividades Vulnerables establecidas en el artículo 17 de la Ley, al contar con definiciones específicas, como la antes mencionada, tendrán un panorama más detallado para el momento en que se vean en obligación de llevar a cabo una correcta identificación y a su vez, cumplir también con las demás obligaciones que se desprenden a partir de este punto, como sería la recabación de los documentos correspondientes, hasta la integración del expediente en cuestión.

Otra de las modificaciones que se proponen es al artículo 14, en el que se establece que todos aquellos actos y operaciones que realizan las Entidades y que al final son considerados Actividades Vulnerables, se rigen tanto por la Ley, como por las demás leyes que especialmente las regulan a cada una de acuerdo a su naturaleza; de aprobarse la iniciativa, se incluirá en el mismo artículo, que a las actividades realizadas a través de fideicomisos, las regirán las secciones segunda, tercera y cuarta de la Ley, las cuales se aplican de manera general a todas las Actividades Vulnerables.


Por otra parte, en esta iniciativa pretenden eliminar como actividad vulnerable la constitución, modificación o cesión de derechos de fideicomisos que se realicen ante la fe de los corredores públicos, salvo aquellos que sean constituídos para garantizar créditos a favor de cualquier institución que formen parte del sistema financiero, esto debido a que caerían en un supuesto de regulación especial en la materia.


Una de las propuestas que me parece es importante resaltar, es que aquellas personas morales y todos aquellos que actúen a través de fideicomisos que no hayan designado a su representante de cumplimiento o la misma designación no haya sido aceptada, el cumplimiento a las obligaciones señaladas por la Ley, recaerá, tal como se establecía anteriormente, en el órgano de administración o administrador único, o en la Entidad que tenga carácter de fiduciaria en el contrato de fideicomiso. 


Este representante de cumplimiento deberá contar con algunos requisitos, como son: tener como mínimo un poder general para actos de administración, así como, el recibir capacitaciones de manera anual. Esto para estar en condiciones de dar cumplimiento adecuado a todas las obligaciones adquiridas de acuerdo a la Ley.

Lo anterior con base en el siguiente precepto:

Por lo tanto, esta modificación que se propone, implica que la fiduciaria será la encargada de vigilar que se cumplan con las obligaciones establecidas en la Ley, a efectos de prevenir la comisión de los delitos mencionados. Estas obligaciones son desde tener que cerciorarse que la identificación de los clientes o usuarios se realice de manera correcta, la integración de los expedientes correspondientes con todo lo que conlleva, recabar documentos para efectos de identificarlos, así como declaraciones con información respecto a los beneficiarios finales, cuando existan; atender los requerimientos de la autoridad y permitir las visitas de verificación, presentar los avisos ante la autoridad, incluyendo los reportes de 24 horas que también buscan adicionar, ya sea directamente o por medio de una entidad colegiada; realizar evaluaciones a la propia Entidad para conocer y entender sus niveles de riesgo. Asimismo, deberán desarrollar programas de capacitación anuales para todo el personal, contar con un manual de cumplimiento, sistemas automatizados y realizar una auditoría anual, ya sea por parte de un auditor interno o externo.

Esto es algo que representará mucho esfuerzo, compromiso y trabajo, que de pronto puede parecer un tanto excesivo, pero es importante señalar que la intención de estas modificaciones, se sustentan en la recomendación 25 del GAFI, la cual habla respecto a las políticas y medidas que deben tomar en consideración los países para la PLD/FT y así, prevenir el uso indebido de otras estructuras jurídicas, refiriéndose principalmente a los fideicomisos. Evidentemente puede parecer una carga de trabajo y de responsabilidad muy grande, pero debemos de entender que con el paso de los años y los nuevos riesgos que se presentan día a día, así como de los resultados obtenidos de las evaluaciones del GAFI, nuestro país debe de reforzar todas las áreas de oportunidad y poder hacer frente a los delitos financieros provenientes de cualquiera de los dos sectores que al inicio comentamos, así que, debemos ver estás modificaciones como un área de oportunidad para la PLD/FT y derivado de esto, poder proteger al sistema financiero mexicano, así como su injerencia y colaboración para con los sistemas internacionales.


Fuente


Daniela Santos Espinosa


Abogada egresada de la Facultad de Derecho de la Universidad Nacional Autónoma de México, Analista de Prevención de Lavado de Dinero y Financiamiento al Terrorismo, certificada en materia de PLD/FT por la Comisión Nacional Bancaria y de Valores y con Diplomados en Educación Financiera por la CONDUSEF y en Derecho Empresarial por la UNAM.

STEP Latam Conference 2021 por Tierras Mayas

Por Octavio Botella

En el mundo existe una asociación global de profesionales dedicados a asesorar familias. La Society of Trusts and Estate Practitioners, conocida como STEP, es una asociación que reúne a 22,000 abogados, contadores, fiduciarios y otros profesionales de 53 países, que ayudan a las familias y a tenedores de activos a planear su futuro.


STEP, tiene el propósito de inspirar confianza a las familias que planifican sus activos. Y durante 30 años han establecido y mantenido altos estándares informando acerca de las políticas públicas, promoviendo la capacitación y conectando a dichos profesionales a nivel mundial para compartir el conocimiento y mejores prácticas en la Planeación Patrimonial. 


Suena fácil, pero para que funcione una asociación con estas características es necesario contar con infraestructura, por lo que STEP cuenta con 110 Capítulos y Sucursales por las diferentes regiones del planeta.


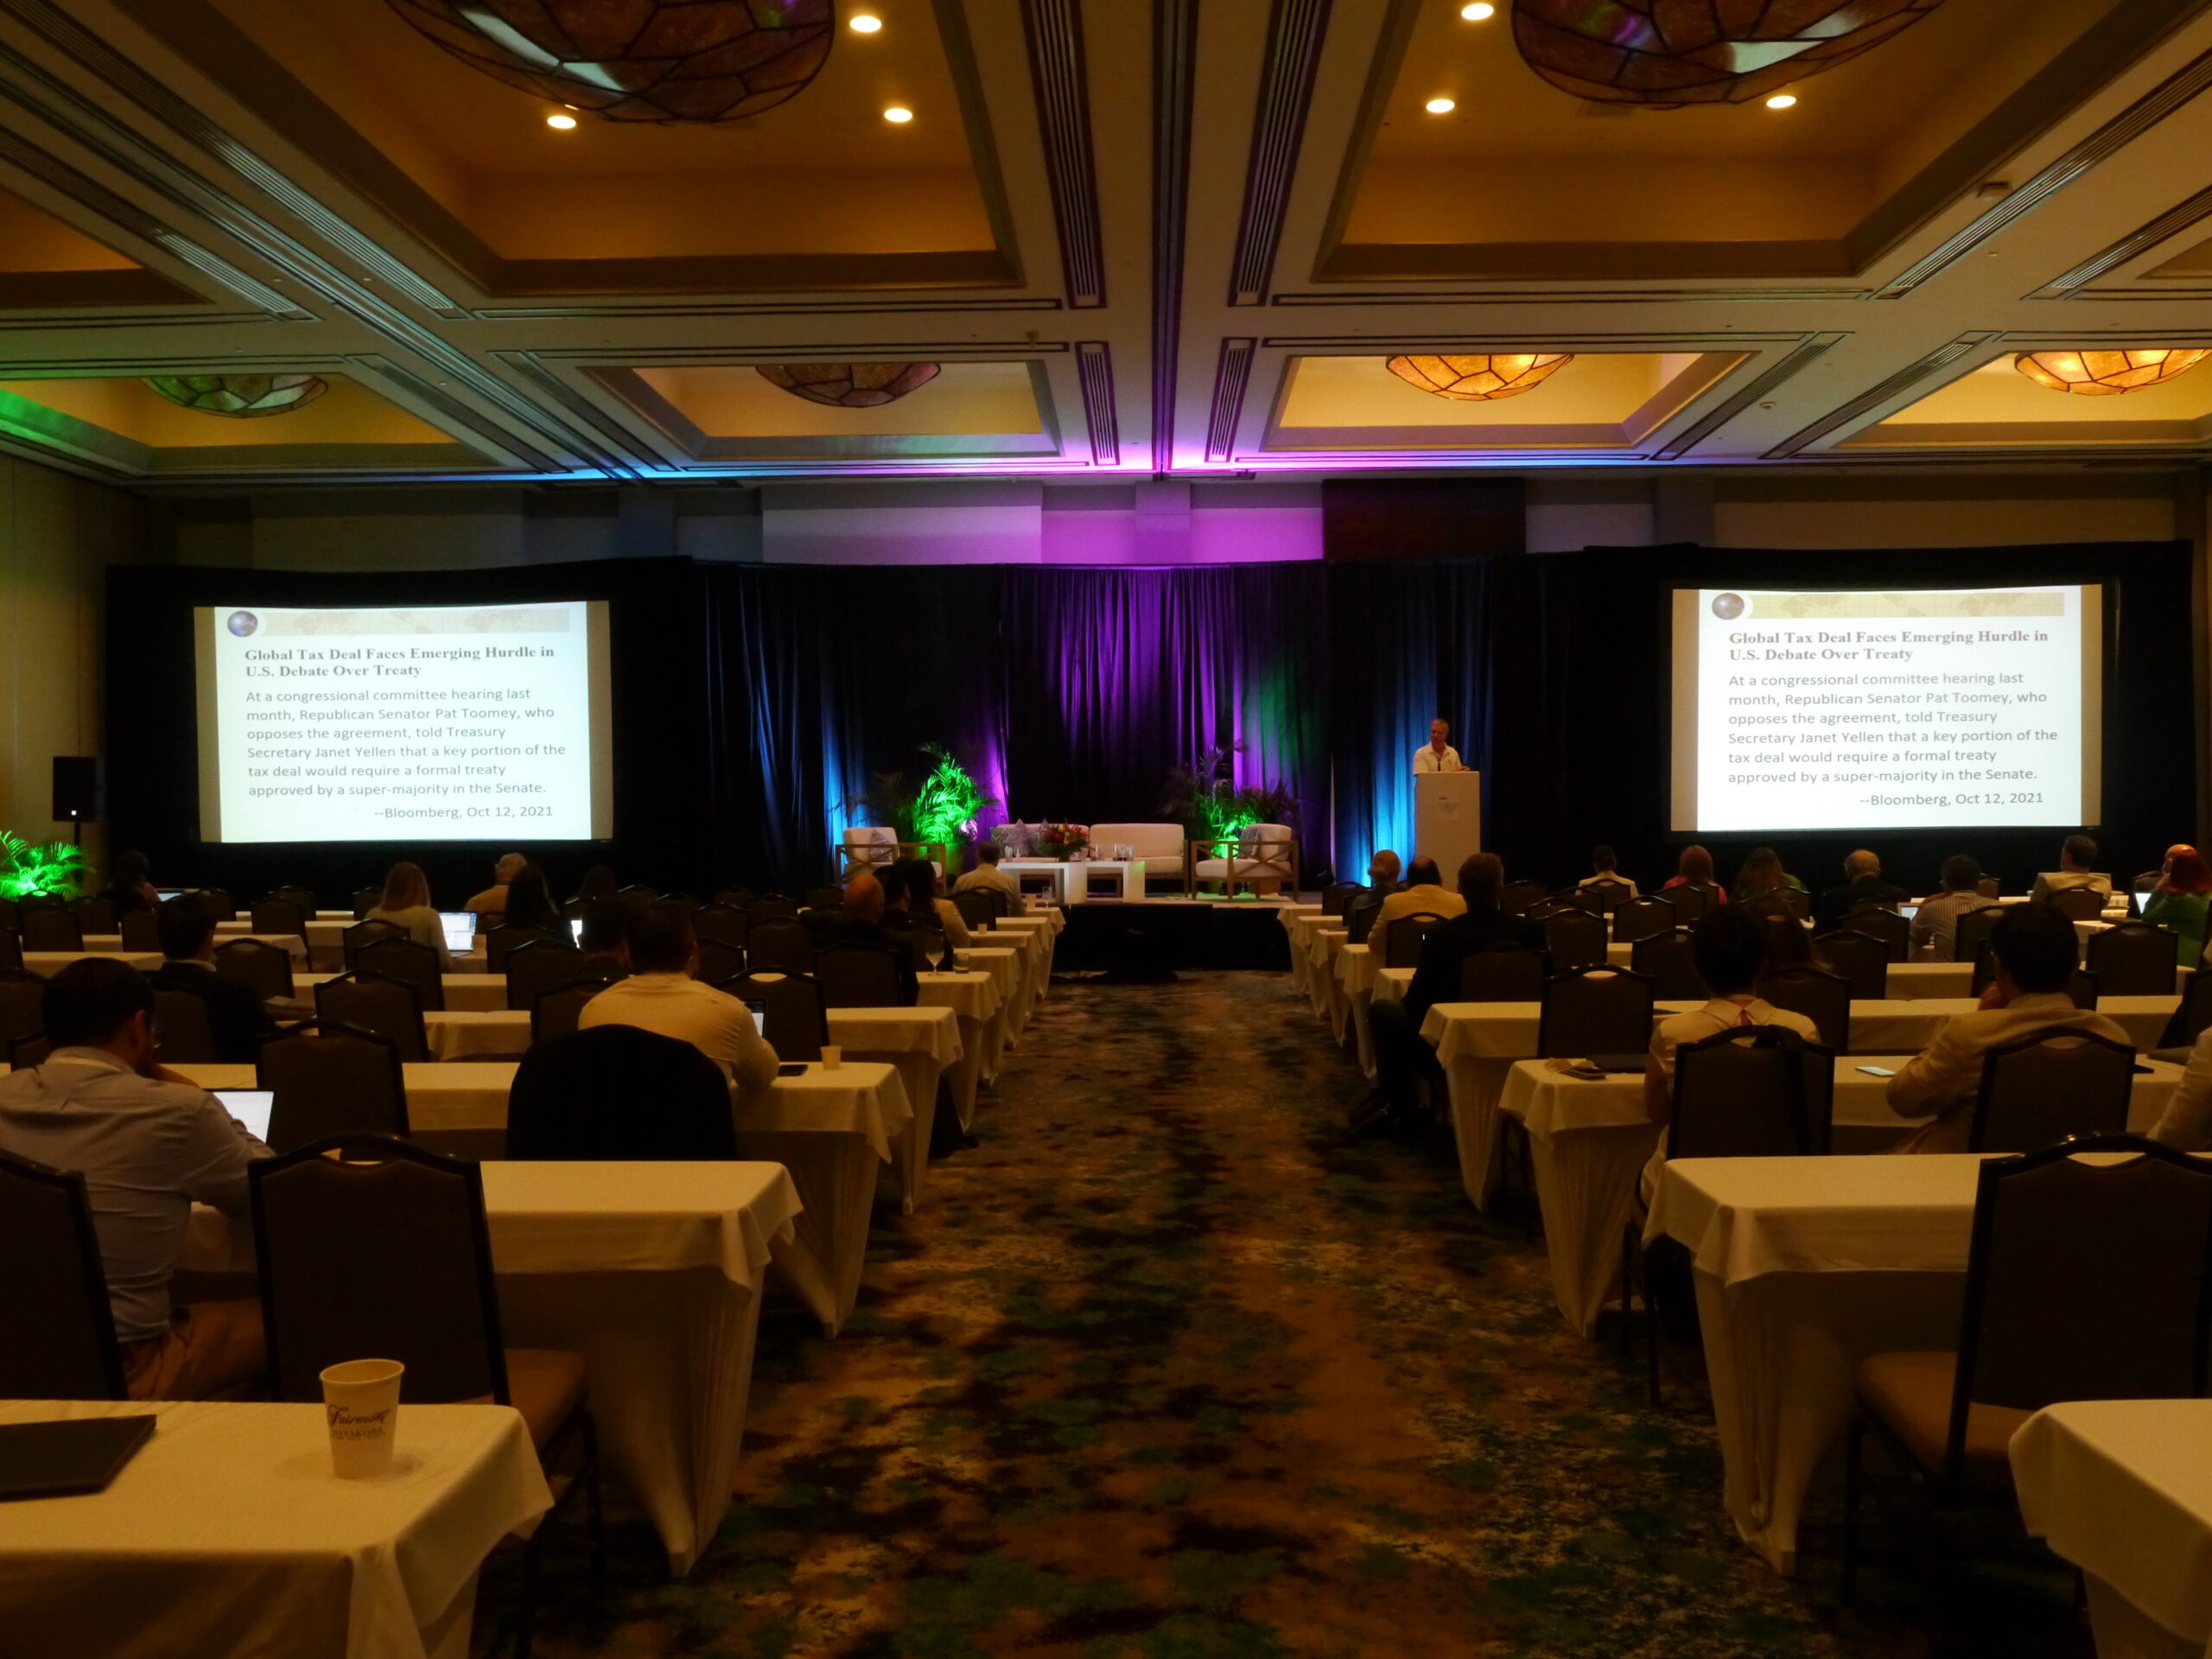
En el mes de octubre, tuve la oportunidad de asistir a la STEP Latam Conference 2021, ya que en esta ocasión, México fue la sede de este evento. Y para ser más precisos, la reunión se llevó a cabo los días 14 y 15 de octubre en la Riviera Maya en Quintana Roo.

Fue una interesante experiencia, porque no solo pude conocer a diferentes personalidades dedicadas profesionalmente a la Planeación Patrimonial y al mundo de los fideicomisos a nivel internacional, si no que tuve la oportunidad de escuchar las tendencias más actualizadas de este sector.


Se tocaron varios puntos importantes a considerar, por lo que, si te dedicas a atender clientes de alto perfil que requieren de un grupo de asesores para tomar decisiones en cuanto a la gestión de sus activos, será de tú interés. 


Uno de los temas centrales fue la tendencia de la redistribución de la riqueza impulsada por la OCDE y adoptada por algunos países de Latinoamérica, así como a entender el impacto en la Planeación Patrimonial. 


Entre otros temas tocados en el STEP Latam Conference, destaco los siguientes:


Una Comparación de Impuestos sobre el Patrimonio en América Latina 


Martin Litvak, CEO de Untitled Strategic Legal Consulting, estableció en su participación los diferentes tipos de Impuestos (consumo, ganancias, transacciones, patrimonio) y de los principales mitos tributarios en las ganancias corporativas y en los impuestos a los más ricos.


En los últimos tiempos, el impuesto a la riqueza ha puesto en alerta a más de uno, por lo que Martin mencionó los principales problemas; la tendencia global de la que veníamos previo a la pandemia y al propio efecto de la pandemia. Mencionó los 14 países que eliminaron este impuesto y a las 4 organizaciones que lo criticaron, entre ellas, la London School of Economics.

Litvak analizó a cuatro economías latinoamericanas en las que existe el impuesto sobre la riqueza (Argentina, Colombia, Uruguay y Bolivia) y mencionó también que además de México; en Chile, Ecuador, Perú, Estados Unidos y Brasil se escuchan rumores de que se podría implementar dicho impuesto. Como prognosis conclusiva, planteó que las opciones a esta situación son la mudanza internacional y la transferencia de activos a estructuras irrevocables.


Actualización de la OCDE: Una Revisión del Pasado y un Vistazo al Futuro


Los logros, consecuencias, políticas efectivas y hacia dónde va la OCDE en Latinoamérica, fueron los temas que abordó Robert Reymond en STEP Latam Conference.


Desde finales del siglo pasado al 2011 y de entonces a la fecha, la OCDE ha tenido un ritmo implacable, establece Robert en su presentación. 

Y ¿qué fue lo que agilizó ese ritmo? La llegada de José Ángel Gurría le da una visión hacia el exterior, principalmente en impuestos. Además, la presión institucional de Unión Europea, la implementación global de que CRS, MDS y BEPS y la carrera por las TIEAs (Tax Information Exchange Agreements) en la pasada década. 

Robert observó que son nueve países Latinoamericanos los que ya intercambian información de CRS (Common Reporting Standard) bajo la AEOI (Automatic Exchange of Information) a partir de 2017, lo que ha incrementado el número de cuentas financieras en países de la región de 600 mil a más de 2 millones, en 3 años.


Por otro lado, Robert Reymond mencionó que, en el Régimen de Divulgación obligatorio de la OCDE, se estableció que es necesario informar acerca de:

  • Reportes de intermediarios (Acuerdo CRS de Evasión y Estructuras Extranjeras Opacas).
  • Acuerdo Multilateral de Autoridad Competente (junio 2019).
  • DAC 6: Directiva de la Unión Europea sobre Cooperación Administrativa (información de evasión fiscal transfronteriza).
  • México y Argentina han adoptado los reportes para intermediarios MDR/DAC 6.

También apuntó que en 2018 fue acordada la Declaración de Punta del Este y en 2021, se progresó en el reporte de Transparencia Tributaria. En esta Declaración, Argentina, Brasil, Chile, Colombia, Panamá, Perú y Uruguay son miembros (México es observador). 

Robert enumeró los retos regionales con la Declaración de Punta del Este:

  • Baja recaudación de ingresos.
  • Lucha contra la evasión fiscal y otros flujos financieros ilícitos.
  • Mejor implementación de estándares internacionales de Transparencia Tributaria.
  • Uso efectivo de los datos recibidos de jurisdicciones extranjeras.
  • Mayor cooperación regional.
  • La OCDE ayuda activamente a los gobiernos de Latam a mejorar la captación de ingresos.


En el caso de BEPS 2.0 (Base Erosion and Profit Shifting) Robert revisó los dos pilares:


Pilar Uno

  • Servicios digitales automatizados y empresas orientadas al consumidor únicamente.
  • Grupos multinacionales con facturación mayor a 20,000 millones de euros y rentabilidad mayor al 10%.
  • Del 20% al 30% de ganancias sobre el 10% de rentabilidad asignada al país consumidor.


Pilar Dos

  • Aplica para todos los sectores.
  • Tres reglas entrelazadas (inclusión de ingresos, pagos no gravados e impuestos).
  • Requiere grupos multinacionales con facturación mayor a 750 millones de euros, que pagan menos del 15% de impuestos.
  • Indeciso sobre cómo calcular los impuestos pagados por entidad, país o globalmente.

Pero, ¿qué sigue ahora? 


En su presentación, Roberto planteó que los gobiernos han acordado como fecha límite para terminar los detalles técnicos, el mes de octubre de 2021. La Unión Europea había amenazado con una acción unilateral, pero la ha pospuesto hasta octubre del 2021. Además, la OCDE apunta su implementación hacia el 2023, y que las reformas del GILTI (Global Intangible Low Tax Income) sucedan al mismo tiempo.


En Latinoamérica, mencionó que abordar los flujos financieros ilícitos requiere del intercambio de información para usarlos con fines no fiscales, incrementar el intercambio de los registros UBO (Ultimate Beneficial Owners) en Latam, proliferación de solicitudes bilaterales de información, mayor entrenamiento para oficiales de impuestos en Latam y aumentar las auditorías exitosas. 


Para la OCDE dijo que Mathias Cormann tomó el lugar de José Ángel Gurría como Secretario General, que será necesario implementar el impuesto digital y el impuesto mínimo de sociedades, buscar el apoyo transfronterizo en la recaudación de impuestos, promocionar el impuesto sobre la riqueza (¿?) y administrar programas de ayuda internacional (mayor participación con autoridades fiscales de países en desarrollo).


Temas Principales en CRS y FATCA para los Fiduciarios y sus Clientes


Peter Cotorceanu, fundador y CEO de GATCA & Trust Compliance Associates LLC, nos habló del tema que ha estado en boca de todos en el último mes: los Pandora Papers y la AEOI. 


En principio, Peter hizo la reflexión de si se trataba de un problema de enriquecimiento de personas o de gente poderosa escondiendo dinero en el extranjero. Además, cuestionó si el asunto se trata del robo de información en una escala masiva, ataques de robo de identidad, hackeo coordinado y si fue un evento financiado.

¿Será que el hurto de estos papeles tendrá como consecuencia un esfuerzo más fuerte del CRS para evitar la evasión? Porque la Legislación de la anti evasión del CRS menciona que, si una persona hace un arreglo con el propósito de evitar las obligaciones de la CRS, el acuerdo será tratado como inexistente (con excepción de Suiza).


El asunto es que no hay un foco en lo publicado acerca de la anti evasión del CRS en los papeles robados. La atención ha estado en los ricos y poderosos “escondiendo” activos, en la evasión de impuestos y en el Lavado de Dinero.


Sin embargo, la ejecución del CRS es real. La AEOI cuenta con 4 escenarios: Compromiso, Promulgación, Implementación y Ejecución. En la Ejecución, Peter enfatizó que hay dos tipos, la hecha por los Reguladores y la que hacen los bancos por temor a las revisiones de los Reguladores.


Por último, Cotorcenau estableció que por lo general los empresarios no administran FFIs (Foreign Financial Institution) regidas por IGA (Intergovernmental Agreement), debido a que siempre es importante revisar la ley local. Y si la ley local lo permite, entonces sujetarse a FATCA (Foreign Account Tax Compliance Act) ya que esto puede ser una solución.

Bitcoin y la Creación del Valor Digital 


Fue el tema que abordó Rik Willard, fundador de Agentic Group, con el que planteó el dilema de si la importancia del Bitcoin/criptomonedas es hipotética o real. Con éste, la tesis del legado sobre resultados en el Family Office y las consideraciones hacia lo que llamó el nuevo mundo – como la onda anti riqueza, modelos filantrópicos desgastados, la importancia del conocimiento acerca de las inversiones (KYI – Know Your Investment) y el due deligence, la incertidumbre regulatoria y el valor generacional.


También mencionó algunas realidades acerca del Bitcoin – cómo funciona hoy, los retos ESG (Environmental, Social and Governance), las diferencias de los llamados insiders y outsiders – y puso sobre la mesa que detrás del Bitcoin existe un impacto, valor y utilidad como puente a la realidad.


Por otro lado, Rik planteó que las soluciones hacia las criptomonedas giran en torno a los ecosistemas y economías de los Tokens, así como a los Blockchains y NFTs (Non Fungible Token); haciendo referencia a los avances en programación, al incremento de la transparencia en el KYI, la inclusión a los interesados involucrados, al incremento del valor generacional, las múltiples aplicaciones que tienen las criptomonedas y los nuevos activos digitales.

En una gráfica mostró cómo en los primeros tres meses del 2021 creció de $23 M a $432 M de USD la capitalización del mercado.


Durante los dos días del STEP Latam Conference, pude observar que los asociados que asistieron al evento, llegaron de diferentes países. Además de México, Bahamas, Panamá, Argentina, Colombia y Brasil, también asistió gente de países no Latinoamericanos como, Estados Unidos, Canadá, Inglaterra, Suiza, España, Rusia, por citar algunos. 


Lo que además de hacer más cosmopolita al evento, evidencia el interés que hay en otras latitudes por captar el mercado de familias latinoamericanas y hacer relaciones con empresas de este lado del mundo para complementar su oferta. 


Octavio Botella

CMO – Chief Marketing Officer TMSourcing

Fideicomisos Inmobiliarios: Aspectos Fiscales a Considerar al Momento de su Constitución

Por Citlalli Burgos Chalé

Como sabemos, actualmente el mundo entero atraviesa por una crisis importante a raíz de la pandemia ocasionada por el COVID-19, tal es el caso, que la economía de todos los países se encuentra en uno de los momentos más difíciles al no poder tener el crecimiento esperado. 


México no es la excepción, de acuerdo con información del Banco de México, a inicios del 2021 se esperaba que la economía en nuestro país se contrajera entre un 8.8% hasta un 12.8%. Sin embargo, de acuerdo con la “Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado”, durante la primera mitad del año y debido a la reapertura económica en nuestro país, se prevé que al cierre del 2021 el Producto Interno Bruto (PIB) crezca un 5.8 por ciento. (Castañares,2021).


Para el sector inmobiliario también hay buenas noticias; ya que a pesar del riesgo que para este momento se puede asumir el invertir en estos proyectos, también se espera que este sea uno de los sectores que tenga un crecimiento económico importante, puesto que con el apoyo del gobierno podría generarse entre un 7% y 8% del Producto Interno Bruto (PIB), empleando a ocho millones de personas que generarían una derrama económica. (Cerdas F, 2021).

Si bien, hablábamos de los riesgos que se pueden asumir al momento de invertir en proyectos inmobiliarios, es importante conocer que existen instrumentos mediante los cuales pueden ser mitigados, tal es el caso de los fideicomisos.


El Fideicomiso A + B o Fideicomiso para Proyectos Inmobiliarios, es un instrumento legal mediante el cual, los involucrados unen esfuerzos para la edificación y desarrollo del proyecto inmobiliario. Este vehículo permite asegurar que el reparto de las contraprestaciones se haga de acuerdo a lo pactado, sirviendo además, como herramienta idónea para garantizar obligaciones contraídas con los acreditantes; este tipo de fideicomisos es ideal para proyectos como plazas comerciales, oficinas corporativas, viviendas, proyectos turísticos, centros médicos, complejos industriales, entre otros.


Algunos de los beneficios de este tipo de fideicomisos son:

  • Reglas de asociación.
    • Derecho de tanto.
    • Minorías.
    • Control.
    • Buen Gobierno Corporativo.
  • Toma de control por parte de los acreedores o Fideicomitentes A en forma inmediata.
  • Solución en caso de muerte de los Fideicomitentes mediante la designación de Fideicomisarios Sustitutos.
  • Solución en caso de concurso mercantil.
  • Tienen todas las ventajas del Fideicomiso de garantía.
  • Sistemas de control y reportes.
  • El proyecto es el dueño de los estudios.
  • Archivo – Integridad e Integración de expediente (digital y físico).
  • Apoyo en el análisis e integración de carpetas de crédito individual y desarrollo de estrategias para la comercialización y ventas de acuerdo al tipo de producto existente en el mercado:
    • INFONAVIT.
    • Oferta de Vivienda en Conjuntos Habitacionales de Mercado Abierto.
    • Fovissste.
    • Hipotecario.
    • Gestión de arrendamiento Financiero y Factoraje Financiero.  
  • Viabilidad en negociaciones y acuerdos con Instituciones Financieras sobre contingencias relacionadas a su crédito.
  • En su caso, coordinación y supervisión de preventas y ventas.
  • Reestructuras e implementación de estructuras de garantía.

Es importante mencionar que, así como se tienen beneficios, también hay que tener en cuenta las obligaciones fiscales que se pueden generar dependiendo de la estructura del fideicomiso, para lo cual se debe determinar si el fideicomiso tendrá o no fines empresariales.


Atendiendo a lo anterior, La Ley del Impuesto Sobre la Renta (LISR)  en su Título V, artículo 175, fracción VI, menciona que se considerarán ingresos por actividades empresariales, los que indica el artículo 16 del Código Fiscal de la Federación, en este caso, las comerciales, industriales, agrícolas, ganaderas, de pesca y las silvícolas. De igual forma, se considera empresa a la persona física o moral que realice las actividades a que se refiere dicho artículo, ya sea directamente, a través de fideicomiso o por conducto de terceros; por establecimiento se entenderá cualquier lugar de negocios en que se desarrollen, parcial o totalmente, las citadas actividades empresariales.


Este mismo artículo nos hace del conocimiento que no se considerarán ingresos por actividades empresariales los que citan los artículos  153 al 173 de esta misma ley, es decir, los referentes a salarios, enajenación de bienes inmuebles, arrendamiento de inmuebles, actividades profesionales, regalías, intereses, entre otros.


Entonces, podemos asumir que de acuerdo al artículo 16 del CFF, los actos de comercio se consideran una actividad empresarial, pero ¿cuáles son esos actos de comercio? El artículo 75 del Código de Comercio considera de entre otros, los siguientes:

  1. Todas las adquisiciones, enajenaciones y alquileres verificados con propósito de especulación comercial, de mantenimientos, artículos, muebles o mercaderías, sea en estado natural, sea después de trabajados o labrados.
  2.  Las compras y ventas de bienes inmuebles, cuando se hagan con dicho propósito de especulación comercial.
 

Tomando en consideración lo anterior, podemos decir que las actividades empresariales, son aquellos actos de comercio, entre ellos enajenación, alquiler, compra y venta de bienes inmuebles etc. que sean realizados frecuentemente y que tengan el propósito de especulación comercial, es decir, que tengan como fin, el obtener un beneficio económico.

Concluiríamos entonces, que no se consideran fideicomisos empresariales aquellos en los que la enajenación de bienes inmuebles no se realice de manera continua y no tengan el propósito de especulación comercial, o bien, los que se realizan fuera del fideicomiso.


Ahora bien, ¿qué tratamiento se daría a los fideicomisos en los que se realicen actividades empresariales?

De acuerdo con lo dispuesto en el Título II, artículo 13 de la LISR, se establece que cuando se realicen actividades empresariales a través de un fideicomiso, la fiduciaria determinará el resultado o la pérdida fiscal de dichas actividades en cada ejercicio, y cumplirá por cuenta del conjunto de los fideicomisarios las obligaciones señaladas en esta Ley, incluso la de efectuar pagos provisionales. 


La fiduciaria deberá expedir a los fideicomisarios o fideicomitentes, en su caso, comprobante fiscal en que consten los ingresos y retenciones derivados de las actividades empresariales realizadas a través del fideicomiso de que se trate.


Los fideicomisarios acumularán a sus demás ingresos del ejercicio, la parte del resultado fiscal de dicho ejercicio derivada de las actividades empresariales realizadas a través del fideicomiso que les corresponda, de acuerdo con lo estipulado en el contrato de fideicomiso y acreditarán en esa proporción el monto de los pagos provisionales efectuados por el fiduciario.


La pérdida fiscal derivada de las actividades empresariales realizadas a través del fideicomiso sólo podrá ser disminuida de las utilidades fiscales de ejercicios posteriores derivadas de las actividades realizadas a través de ese mismo fideicomiso.

Cuando haya pérdidas fiscales pendientes de disminuir al extinguirse el fideicomiso, el saldo actualizado de dichas pérdidas se distribuirá entre los fideicomisarios en la proporción que les corresponda conforme a lo pactado en el contrato de fideicomiso y podrán deducirlo en el ejercicio en que se extinga el fideicomiso hasta por el monto actualizado de sus aportaciones al fideicomiso que no recupere cada uno de los fideicomisarios en lo individual.


Para los efectos del párrafo anterior, la fiduciaria deberá llevar una cuenta de capital de aportación (CUCA) por cada uno de los fideicomisarios, de conformidad con lo dispuesto en el artículo 78 de la LIRS, en la que se registrarán las aportaciones en efectivo y en bienes que haga al fideicomiso cada uno de ellos.


Las entregas de efectivo o bienes provenientes del fideicomiso que la fiduciaria haga a los fideicomisarios se considerarán reembolsos de capital aportado hasta que se recupere dicho capital y disminuirán el saldo de cada una de las cuentas individuales de capital de aportación que lleve la fiduciaria por cada uno de los fideicomisarios, hasta que se agote el saldo de cada una de dichas cuentas.


Para los efectos de determinar la utilidad o pérdida fiscal del ejercicio derivada de las actividades empresariales realizadas a través del fideicomiso, dentro de las deducciones se incluirá la que corresponda a los bienes aportados al fideicomiso por el fideicomitente cuando sea a su vez fideicomisario y no reciba contraprestación alguna en efectivo u otros bienes por ellos, considerando como costo de adquisición de los mismos, el monto original de la inversión actualizado aún no deducido según el bien de que se trate y que tenga el fideicomitente al momento de su aportación al fideicomiso. Ese mismo costo de adquisición deberá registrarse en la contabilidad del fideicomiso y en la cuenta de capital de aportación de quien corresponda. El fideicomitente que aporte los bienes no podrá efectuar la deducción de dichos bienes en la determinación de sus utilidades o pérdidas fiscales derivadas de sus demás actividades.

Cuando los bienes aportados al fideicomiso se regresen a los fideicomitentes que los aportaron, los mismos se considerarán reintegrados al valor fiscal que tengan en la contabilidad del fideicomiso al momento en que sean regresados y en ese mismo valor se considerarán readquiridos por las personas que los aportaron.


Los pagos provisionales del impuesto sobre la renta correspondientes a las actividades empresariales realizadas a través del fideicomiso se calcularán de acuerdo con lo dispuesto por el artículo 14 de la Ley del ISR. En el primer año de calendario de operaciones del fideicomiso o cuando no resulte coeficiente de utilidad conforme a lo anterior, se considerará como coeficiente de utilidad para los efectos de los pagos provisionales, el que corresponda en los términos del artículo 58 del Código Fiscal de la Federación, a la actividad preponderante que se realice mediante el fideicomiso. Para tales efectos, la fiduciaria presentará una declaración por sus propias actividades y otra por cada uno de los fideicomisos.


Cuando alguno de los fideicomisarios sea persona física residente en México, considerará como ingresos por actividades empresariales la parte del resultado o la utilidad fiscal derivada de las actividades empresariales realizadas a través del fideicomiso que le corresponda de acuerdo con lo pactado en el contrato.


Se considera que los residentes en el extranjero que sean fideicomisarios tienen establecimiento permanente en México por las actividades empresariales realizadas en el país a través del fideicomiso y deberán presentar su declaración anual del impuesto sobre la renta por la parte que les corresponda del resultado o la utilidad fiscal del ejercicio derivada de dichas actividades.


En los casos en que no se hayan designado fideicomisarios o éstos no puedan identificarse, se entenderá que las actividades empresariales realizadas a través del fideicomiso las realiza el fideicomitente.

Los fideicomisarios o, en su caso, el fideicomitente, responderán por el incumplimiento de las obligaciones que por su cuenta deba cumplir la fiduciaria.


No se considerarán fideicomisos empresariales aquellos en los que los ingresos obtenidos por dicha actividad no tengan esta naturaleza. 

Tratándose de las personas físicas y de residentes en el extranjero sin establecimiento permanente en México, si los ingresos por la enajenación de bienes inmuebles y por el arrendamiento de bienes inmuebles no son por concepto de actividades empresariales, no atenderán a lo dispuesto en el artículo 13 de la LISR.

En el caso de la Ley de Impuesto al Valor Agregado (LIVA), en el artículo 74 de su reglamento establece que cuando las personas realicen actividades por las que se deba pagar el impuesto a través de un fideicomiso, la institución fiduciaria podrá expedir por cuenta de ellas los comprobantes respectivos, tomando en consideración que al momento en que esto suceda, el fideicomiso:


  1. Esté inscrito en el Registro Federal de Contribuyentes (RFC).
  2. Que la institución fiduciaria calcule y entere el impuesto que corresponda a las actividades realizadas por el fideicomiso y lleve a cabo el acreditamiento del impuesto en los términos y con los requisitos que establece la Ley.
  3. Que la citada institución cumpla con las demás obligaciones previstas en la Ley, incluyendo la de llevar contabilidad por las actividades realizadas a través del fideicomiso y la de recabar comprobantes que reúnan requisitos fiscales. 


Tratándose de los fideicomisos a que se refiere dicho artículo, el adquirente de los derechos de fideicomitente o fideicomisario, podrá efectuar el acreditamiento que corresponda del impuesto que le haya sido trasladado por la adquisición de esos derechos a través de la institución fiduciaria, de conformidad con lo dispuesto en la LIVA.


Quienes se acojan a esta opción, en ningún caso podrán considerar como impuesto acreditable el impuesto que sea acreditado por la institución fiduciaria, el que le haya sido trasladado al fideicomiso ni el que éste haya pagado con motivo de la importación. Tampoco podrán compensar, acreditar o solicitar la devolución de los saldos a favor generados por las operaciones del fideicomiso.


En conclusión, un fideicomiso inmobiliario, puede ser el instrumento perfecto para llevar a cabo tu proyecto, ya que podrás garantizar el cumplimiento de lo estipulado en él, además el fiduciario es el aliado perfecto para dar cumplimiento a las obligaciones fiscales inherentes al fideicomiso, tales como pagos provisionales y emisión de comprobantes fiscales, entre otros.

Referencias

  • Cota, J. P. (2018). Aspectos fiscales de las operaciones inmobiliarias realizadas mediante fideicomisos. Fiscoamenidades IMCP, 16. 
  • Forbes. (23 de junio de 2021). Forbes México. Obtenido de forbes.com.mx: https://www.forbes.com.mx/sector-inmobiliario-puede-generar-8-millones-de-empleos-con-apoyo-del-gobierno/
  • Hernandez, L. (2 de julio de 2021). El financiero. Obtenido de El financiero: https://www.elfinanciero.com.mx/economia/2021/07/02/se-acerca-a-6-la-expectativa-de-crecimiento/
  • TMSourcing (2018). Fideicomiso A+B presentación [Diapositiva de PowerPoint].
  • Click Seguridad Jurídica (20 de Julio de 2021). Fideicomiso A+B. Obtenido de ClickSeguridad.com: https://clickseguridad.com/
  • Ley del Impuesto Sobre la Renta 2021, Cámara de Diputados, México: http://www.diputados.gob.mx/LeyesBiblio/pdf/LISR_230421.pdf
  • Ley del Impuesto al Valor Agregado 2021, Cámara de Diputados, México: http://www.diputados.gob.mx/LeyesBiblio/pdf/77_230421.pdf
  • Reglamento de la Ley del Impuesto al Valor Agregado 2021, Cámara de Diputados, México: http://www.diputados.gob.mx/LeyesBiblio/regley/Reg_LIVA_250914.pdf
  • Código Fiscal de la Federación 2021, Cámara de Diputados, México: http://www.diputados.gob.mx/LeyesBiblio/pdf/8_230421.pdf
  • Código de Comercio 2021, Cámara de Diputados, México: http://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Codigo_de_Comercio.pdf