Para una SOFOM con $800 millones de deuda, cada punto porcentual de tasa equivale a $8 millones al año. Sin embargo, listarse como SAPIB puede mejorar las condiciones de fondeo.
Pedro Martínez Brito
En la discusión sobre el acceso al mercado de valores, la atención suele concentrarse en el monto que una empresa podría obtener en su colocación inicial. Para una SOFOM mediana, esa es una lectura incompleta. La literatura académica reciente sugiere que, además de los posibles recursos obtenidos en una colocación, conviene estudiar si la transparencia y la institucionalización asociadas con el acceso al mercado pueden mejorar las condiciones de la deuda en los años posteriores.
Tres estudios publicados entre 2018 y 2026, con evidencia de China y Estados Unidos, documentan reducciones en distintas medidas del costo del crédito después de una salida a bolsa. Un estudio publicado por Jin Lv, Chenghui Ye, Faxing Tang y Qing Chen reporta una reducción promedio de 16.2% en su medida del costo de la deuda de empresas que realizaron una oferta pública inicial. Si bien fue realizado en un mercado y bajo condiciones distintas a las mexicanas, sus resultados sugieren que la transparencia, la revelación de información y la institucionalización asociadas al acceso al mercado pueden traducirse en menores costos de financiamiento. Otros trabajos encuentran efectos más pronunciados en empresas con mayor asimetría de información (Suleiman, 2024) y reducciones cercanas a 24% en los diferenciales de crédito de ciertos segmentos (Zhang y Su, 2018). Ninguno de esos porcentajes debe trasladarse directamente a la tasa total de una SOFOM mexicana. Aun así, para una institución con $800 millones de deuda, cada punto porcentual de reducción efectiva en su tasa promedio equivaldría, bajo un saldo constante, a $8 millones de pesos al año.
Un cambio de enfoque: del monto colocado al costo de fondeo.
En una SOFOM, el costo de fondeo es la principal variable de la cuenta de resultados después de la calidad de la cartera. El margen financiero depende de la diferencia entre la tasa activa que la institución puede cobrar en su mercado y la tasa pasiva que paga a sus acreedores. Mientras la tasa activa está acotada por la competencia y por la capacidad de pago de los acreditados, la tasa pasiva depende, en buena medida, de cómo perciben los acreedores el riesgo de la institución.
Esa percepción de riesgo no se construye únicamente con indicadores financieros. Se construye con información: su calidad, su oportunidad, su verificabilidad y la existencia de terceros que la supervisan. Es precisamente ahí donde el mercado de valores puede modificar la ecuación. Al convertirse en emisora, una empresa se obliga a revelar información periódica, a someterse a estándares de gobierno corporativo y a exponerse al escrutinio de inversionistas, analistas y autoridades. Ese proceso tiene un costo, pero también puede contribuir a mejorar sus condiciones de deuda.
Lo que documenta la evidencia académica
Estudio 1.
Lv, Ye, Tang y Chen (2026): una reducción de 16.2% en el costo de la deuda
En el artículo «Do Initial Public Offerings Reduce the Cost of Debt? Evidence from China», publicado en el Asia Pacific Journal of Innovation and Entrepreneurship (2026), Jin Lv, Chenghui Ye, Faxing Tang y Qing Chen, de la Jiangxi University of Finance and Economics, analizan 5,770 observaciones empresa-año de pequeñas y medianas empresas chinas, tanto listadas como no listadas. Para aislar el efecto causal de la salida a bolsa, los autores utilizan una variable instrumental basada en la tasa de aprobación de IPOs a lo largo del tiempo, un factor ajeno a las decisiones de la administración.
Los autores reportan una reducción promedio de 16.2162% en su medida del costo de la deuda tras la IPO. Ese porcentaje no debe interpretarse, sin verificar la definición de la variable del estudio, como una reducción equivalente del spread, de la tasa contractual total o del interés pagado por una SOFOM mexicana. Los autores interpretan el resultado a la luz de la teoría de agencia: la asimetría de información y los conflictos de agencia pueden encarecer la deuda, mientras que la salida a bolsa podría atenuarlos a través de cuatro canales:
- Menor asimetría de información: el acreedor deja de depender exclusivamente de la información que el deudor decide entregarle.
- Mayor transparencia: la revelación periódica, auditada y pública reduce la incertidumbre sobre la situación financiera.
- Menor percepción de riesgo: la supervisión externa y la disciplina del mercado disminuyen la prima que el acreedor exige.
- Mejor acceso al financiamiento: la empresa amplía su base de acreedores potenciales y relaja sus restricciones financieras.
El estudio también documenta que las empresas que salen a bolsa incrementan su número de empleados, su inversión en investigación y desarrollo y la proporción de personal con formación universitaria o de posgrado, resultados que los autores relacionan con el alivio de las restricciones financieras y el crecimiento.
Estudio 2.
Suleiman (2024): el efecto es mayor donde la información es más escasa
En «The Cost of Debt Around the IPO», publicado en Managerial Finance (2024), David Suleiman, de Franklin University Switzerland, construye una base de datos de créditos recopilada manualmente a partir de los estados financieros de empresas estadounidenses al momento de su salida a bolsa. Su análisis trata la IPO como un evento de revelación de información que altera la relación entre deudores y acreedores.
El hallazgo principal es que las empresas experimentan reducciones significativas en sus costos de endeudamiento después de la IPO, y que esas reducciones son mayores en las empresas con más asimetría de información antes de salir al mercado: empresas pequeñas, empresas con EBITDA negativo, empresas con alta inversión en investigación y desarrollo y, de forma particularmente relevante para el sector, empresas con una sola relación crediticia. El autor identifica tres mecanismos: la salida a bolsa reduce la incertidumbre sobre el deudor, debilita el poder de negociación del acreedor incumbente y mejora el acceso al crédito al abrir la puerta a nuevos financiadores.
Este último punto merece atención. Una SOFOM que depende de uno o dos bancos negocia desde una posición estructuralmente débil: su acreedor conoce mejor que nadie su información y sabe que las alternativas de la institución son limitadas. La evidencia de Suleiman sugiere que una parte del sobrecosto de la deuda no es una prima por riesgo, sino una renta derivada del poder de negociación del acreedor.
Estudio 3.
Zhang y Su: reducciones cercanas a 24% en los diferenciales de crédito
En «Why Don’t Issuers Get Upset About IPO Underpricing: Evidence from the Loan Market», Xiaoyu Zhang y Xunhua Su, de la Norwegian School of Economics, abordan una pregunta clásica de las finanzas corporativas: por qué las empresas aceptan colocar sus acciones a un precio inferior al que el mercado termina pagando. Su respuesta se encuentra fuera del mercado accionario, en el mercado de crédito. Las empresas con una subvaloración de su IPO superior a la mediana observan una reducción promedio en su diferencial de crédito (spread) de aproximadamente 24% respecto del nivel previo a la salida a bolsa, cerca del doble de la reducción observada en las empresas por debajo de la mediana. Para la muestra analizada, ese ahorro adicional equivale a cerca de 800 millones de dólares anuales.
El concepto relevante es el spread: la sobretasa que el acreedor cobra por encima de la tasa de referencia para compensar el riesgo específico del deudor. Una empresa no controla la tasa de referencia, pero sí puede influir en su spread. Reducirlo de forma permanente mejora el margen financiero en cada renovación, en cada nueva línea y en cada año de operación. Por ello, los autores concluyen que la subvaloración de la acción en la colocación puede entenderse como una inversión que se recupera, con creces, a través de un menor costo del crédito en el largo plazo.
La estructura de fondeo de la SOFOM mediana
Históricamente, el crecimiento de las SOFOMES mexicanas se ha financiado con una combinación de fuentes que comparten un rasgo común: son relaciones bilaterales, negociadas caso por caso y basadas en información privada. Entre ellas destacan:
- Líneas de crédito de la banca comercial y de desarrollo.
- Fondos de deuda privada.
- Deuda subordinada.
- Family offices.
- Amigos y familiares.
- Inversionistas privados.
Este modelo es funcional en las primeras etapas. Sin embargo, presenta precisamente las condiciones que, según la evidencia citada, encarecen la deuda: alta asimetría de información, concentración en pocos acreedores y un poder de negociación inclinado hacia el financiador. Cada acreedor realiza su propio análisis, exige su propia información y cobra su propia prima por la incertidumbre que no puede resolver.
El punto de inflexión es de escala. Los costos de institucionalización —auditoría, revelación, gobierno corporativo, cumplimiento— tienen un componente relativamente fijo, mientras que el beneficio de una menor tasa, si llegara a materializarse, sería proporcional al tamaño del pasivo. Con un saldo constante de $800 millones de pasivos financieros, cada punto porcentual de reducción efectiva en la tasa promedio de fondeo representaría $8 millones de pesos anuales antes de considerar los costos de implementación. Es una sensibilidad útil para un consejo de administración, no una estimación del ahorro que produciría el acceso al mercado.
Ejercicios numéricos: el valor potencial de una menor tasa de fondeo.
Los siguientes ejercicios son ilustrativos e independientes del porcentaje reportado por Lv, Ye, Tang y Chen. Suponen reducciones hipotéticas de la tasa promedio de financiamiento, un saldo de deuda constante durante cinco años, sin crecimiento de cartera, sin efectos fiscales y sin descontar los flujos a valor presente. Su propósito es dimensionar el orden de magnitud de un posible ahorro, no estimar el efecto de acceder al mercado para una institución en particular. Todas las cifras se expresan en millones de pesos.
Caso 1.
SOFOM con $800 millones de deuda y costo financiero promedio de 16%
Con un saldo de $800 millones y una tasa promedio de 16%, el costo financiero anual de la institución es de $128 millones ($800 × 16%). La tabla muestra, a modo de sensibilidad y no como una predicción basada en los estudios citados, el efecto de reducir esa tasa en uno, dos y tres puntos porcentuales.
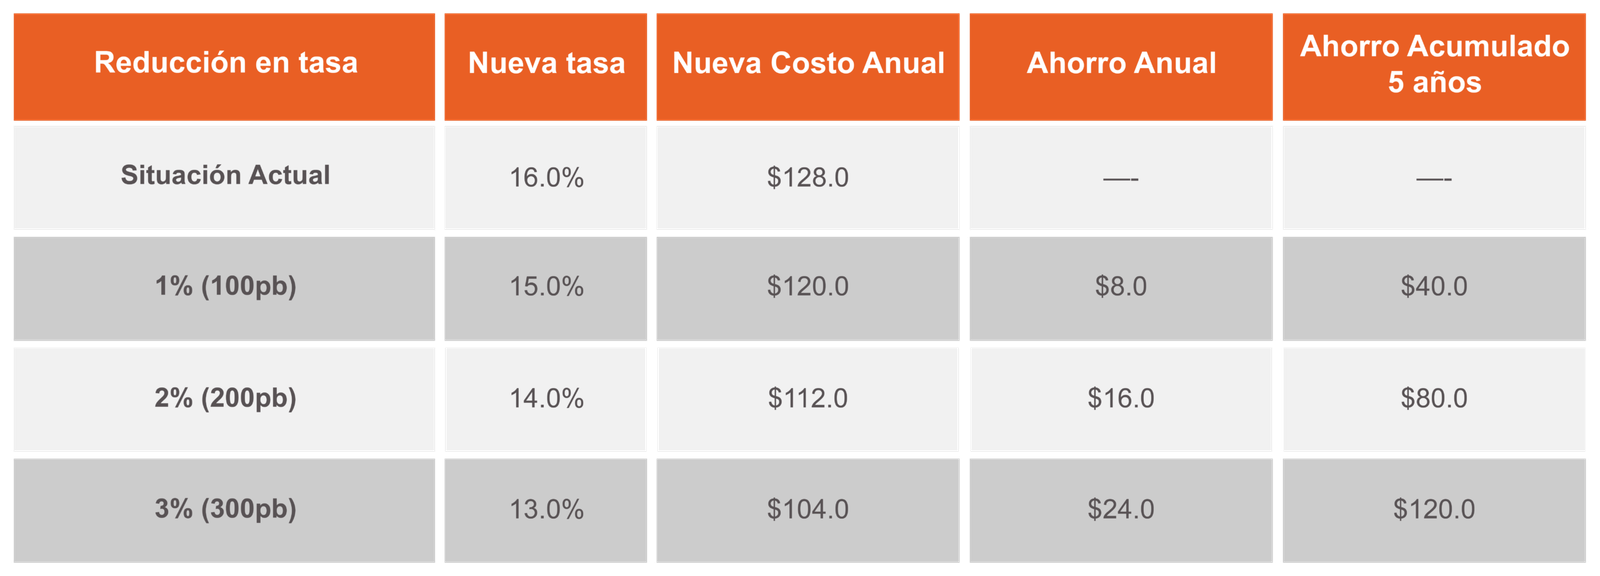
En este ejercicio hipotético, una reducción de tres puntos porcentuales equivale a disminuir el costo financiero anual en 18.75% ($24 ÷ $128) y a liberar $120 millones en cinco años, una cifra comparable al costo financiero de casi un año completo de operación. El ejemplo no establece que esa reducción sea alcanzable por una SOFOM específica.
Caso 2.
El efecto escala y el potencial de crecimiento: $1,500 y $3,000 millones de deuda
El acceso al mercado público también puede ampliar las alternativas de fondeo y facilitar, si la demanda de crédito y la capacidad de gestión de riesgos lo permiten, el crecimiento de la cartera y de la deuda. Los saldos de $1,500 y $3,000 millones ilustran distintas escalas posibles, no una proyección de crecimiento causada por el listado. Manteniendo la tasa promedio de 16%, el costo financiero anual asciende a $240 millones para una institución con $1,500 millones de deuda y a $480 millones para una con $3,000 millones. La siguiente tabla compara escenarios hipotéticos de reducción de uno, dos y tres puntos porcentuales de la tasa promedio, sin atribuir esas reducciones a los estudios citados.
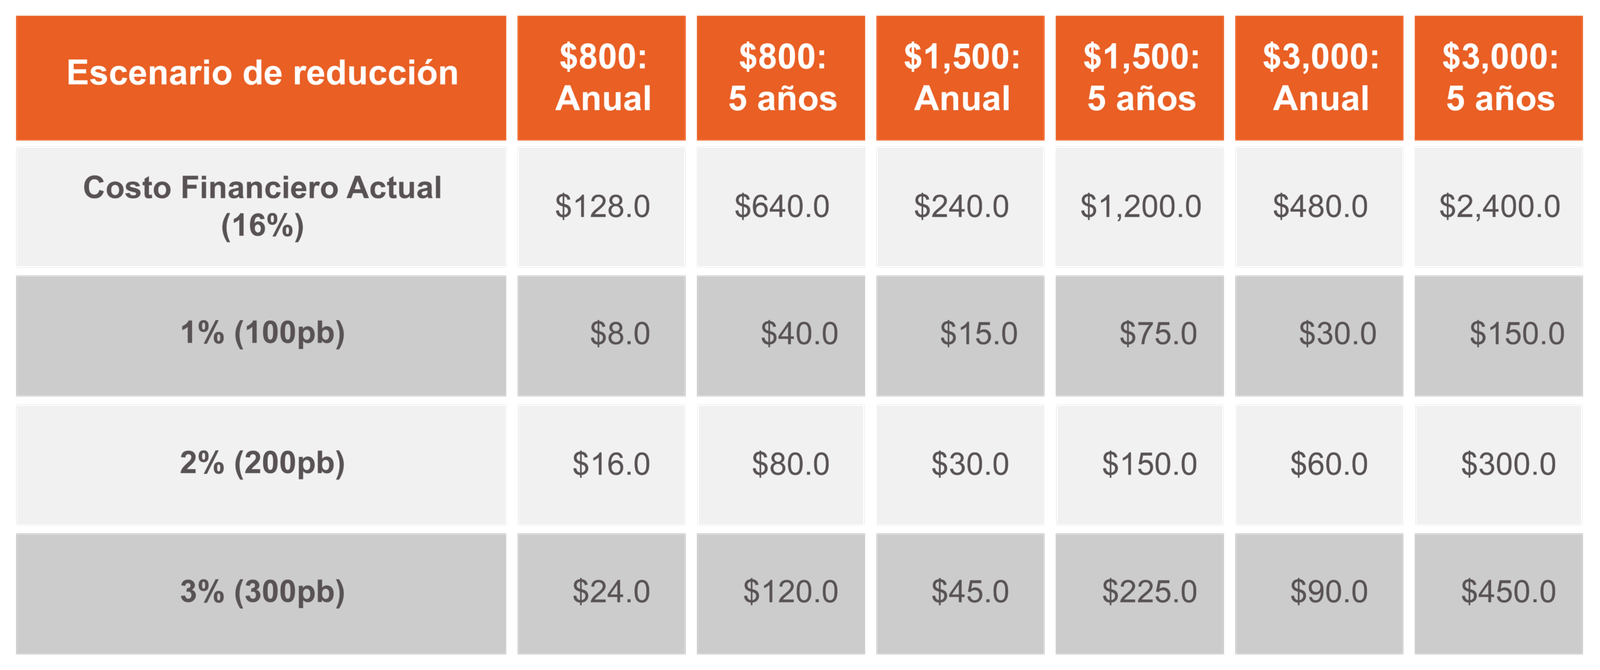
La lectura de esta sensibilidad es que, bajo sus supuestos, el ahorro crece de forma lineal con el pasivo. Una reducción efectiva de un punto porcentual equivaldría a $8 millones anuales para una institución con $800 millones de deuda, $15 millones para una con $1,500 millones y $30 millones para una con $3,000 millones. Estas cifras muestran la relevancia de evaluar el costo de fondeo junto con los costos de acceso e institucionalización; no predicen que la salida al mercado produzca una reducción determinada.
De negociar 25 puntos base a evaluar toda la estructura de fondeo
Las SOFOMES suelen dedicar años a negociar 25 o 50 puntos base con un banco. Es un esfuerzo legítimo y necesario, pero de alcance limitado: se negocia línea por línea, con un acreedor a la vez, y desde una posición en la que el financiador conserva la ventaja informativa. Sobre $800 millones, 25 puntos base representan $2 millones anuales.
La pregunta estratégica es qué cambios permitirían mejorar el costo promedio de toda la estructura de fondeo, y cómo se compararían sus beneficios potenciales con los costos de implementarlos. La diferencia no es solo de magnitud, sino de naturaleza. Una negociación bilateral mejora un contrato; un cambio en el perfil informativo de la institución puede mejorar la base sobre la cual negocia diversos contratos. La evidencia de Suleiman sugiere que la salida a bolsa puede reducir el poder de negociación de un acreedor incumbente, aunque el efecto concreto sobre el pasivo de una SOFOM mexicana requiere un análisis propio.
De ahí se desprende una conclusión central de este análisis: el mercado de valores no es únicamente una fuente de recursos. También puede ser una herramienta para disminuir el costo de la deuda. El posible beneficio no se agota en la colocación: puede manifestarse en renovaciones de crédito y nuevas líneas, sujeto a las condiciones particulares de cada institución.
Transparencia, gobierno corporativo e institucionalización: atributos con valor económico.
Con frecuencia, la transparencia, el gobierno corporativo y la institucionalización se presentan como obligaciones regulatorias o como buenas prácticas deseables. Los estudios citados invitan a plantearlos también como atributos con posibles efectos económicos, cuya magnitud para una SOFOM mexicana debe evaluarse caso por caso.
- La transparencia puede tener valor económico. Cuando la información es pública, periódica y auditada, el acreedor cuenta con mejores elementos para evaluar la incertidumbre. Lv, Ye, Tang y Chen relacionan su hallazgo sobre el costo de la deuda con una menor asimetría de información, sin que su porcentaje pueda trasladarse directamente a la tasa de una SOFOM mexicana.
- El gobierno corporativo tiene valor económico. Consejeros independientes, comités de auditoría y prácticas societarias reducen los conflictos de agencia que, de acuerdo con la teoría de agencia en la que se apoya ese mismo estudio, encarecen la deuda.
- La institucionalización tiene valor económico. Una institución con procesos, controles y revelación estandarizados puede ser evaluada por más financiadores a menor costo, lo que amplía su base de acreedores y, como documenta Suleiman, reduce el poder de negociación de cada uno de ellos.
Para un consejo de administración, este cambio de perspectiva es relevante: la inversión en institucionalización puede evaluarse como un proyecto económico, comparando sus costos con los beneficios potenciales que efectivamente se identifiquen en las condiciones de fondeo de la institución.
Conclusión: del objetivo reservado a la alternativa real
Para una SOFOM con más de $800 millones de deuda, la decisión de no evaluar el acceso al mercado de valores rara vez se registra como tal. No aparece en el acta de un consejo ni en el presupuesto anual. Sin embargo, la escala de su pasivo hace que incluso cambios modestos en la tasa promedio de fondeo puedan representar millones de pesos al año: bajo los supuestos ilustrativos de este artículo, cada punto porcentual sobre $800 millones equivale a $8 millones anuales. Esa sensibilidad justifica estudiar la alternativa, pero no permite anticipar cuánto ahorrará una institución concreta ni atribuirle los porcentajes observados en otros mercados.¹
Con esas salvedades, la consistencia de la evidencia es notable. Tres trabajos, con metodologías, periodos y mercados diferentes, coinciden en la dirección del efecto y describen mecanismos complementarios: menor asimetría de información, mayor transparencia y visibilidad, menor poder de negociación del acreedor y mejor acceso al financiamiento. Lv, Ye, Tang y Chen y Suleiman coinciden, además, en que el beneficio es relevante para empresas pequeñas y medianas con opacidad informativa y pocas relaciones crediticias, un perfil que describe con precisión a buena parte de las SOFOMES medianas.
Desde la reforma a la Ley del Mercado de Valores y la creación de mecanismos simplificados de acceso al mercado, TMSourcing ha recomendado a sus clientes evaluar seriamente esta ruta como una herramienta de crecimiento, institucionalización y optimización financiera. Los mecanismos simplificados reducen la distancia entre la empresa mediana y el mercado: hacen posible que una institución con un modelo de negocio sólido inicie su proceso de institucionalización con requisitos proporcionales a su tamaño y que capture, desde etapas tempranas, los beneficios que la evidencia asocia con la transparencia y la revelación de información.
Creemos que el acceso al mercado de valores debe dejar de ser considerado un objetivo reservado para las grandes corporaciones mexicanas y convertirse en una alternativa real para las empresas medianas con modelos de negocio sólidos. En el caso de las SOFOMES, esta convicción tiene un fundamento particularmente claro: su producto es el crédito, su principal insumo es el fondeo y su rentabilidad depende directamente del diferencial entre ambos. Por ello, vale la pena evaluar si la transparencia, el gobierno corporativo y la apertura al escrutinio del mercado pueden mejorar sus condiciones de financiamiento, una vez considerados los costos de implementación y las características de su deuda. La pregunta para accionistas, directores generales y consejos de administración no es si el mercado de valores garantiza ahorros, sino si han analizado con suficiente rigor lo que podría aportar a su institución.
TMSourcing no sólo promueve esta visión entre sus clientes. Como muestra de convicción en este modelo, la firma trabaja para convertirse en la primera emisora de capital bajo el régimen simplificado, así como una SAPIB simplificada pionera en el mercado mexicano, demostrando así que la institucionalización, la transparencia y el acceso al mercado pueden generar valor incluso antes de levantar un solo peso de capital. Es, en esencia, la misma tesis que sostiene este documento: el valor del mercado de valores no comienza el día de la colocación, sino el día en que una empresa decide operar con los estándares que el mercado exige.
Fuentes y referencias académicas
- Lv, J., Ye, C., Tang, F. y Chen, Q. (2026). «Do Initial Public Offerings Reduce the Cost of Debt? Evidence from China». Asia Pacific Journal of Innovation and Entrepreneurship, 20(3), 217–235. Emerald Publishing. DOI: 10.1108/APJIE-10-2024-0211.
- Suleiman, D. (2024). «The Cost of Debt Around the IPO». Managerial Finance, 50(12), 2031–2046. Emerald Publishing. DOI: 10.1108/MF-01-2022-0046.
- Zhang, X. y Su, X. (2018). «Why Don’t Issuers Get Upset About IPO Underpricing: Evidence from the Loan Market». Documento de trabajo, Norwegian School of Economics; presentado en la reunión anual de la American Finance Association (2019). Versión posterior publicada como: Su, X., Zhang, D. y Zhang, X. (2025). «Loan Market Benefits of (High) IPO Underpricing». Journal of Financial Intermediation, 61, 101132. DOI: 10.1016/j.jfi.2024.101132.

 En este contexto, la estrategia se redefine hacia esquemas de coinversión. Particularmente en generación, la CFE proyecta inversiones cercanas a