Evolución de la Fiducia en Garantía. Caso Colombiano

Por Leonardo Hortúa

A partir de la Ley 45 de 1990, que fue llamada en su momento “La Reforma Financiera”, Colombia separó por completo la actividad fiduciaria, la cual se ejecutaba hasta ese entonces como una sección de los bancos.  Explícitamente se definió que la actividad de la fiducia y sus diferentes productos, debían ser llevados a cabo por una Sociedad Anónima con objeto social exclusivo. 


Posteriormente, y en adición a la creatividad del sector privado, el estatuto de contratación administrativa, introdujo la modalidad de “Fiducia Pública” para aquellos actos o contratos en los que el estado y sus diferentes organismos, estén involucrados. Sin duda, un voto de confianza que reconoce la importancia de la actividad fiduciaria, la cual elevó y desarrolló los negocios fiduciarios en Colombia.


Para los primeros seis años posteriores a la Ley 45, el auge y crecimiento de la Fiducia en Colombia fue exponencial y reconocido públicamente tanto por el ministerio de hacienda como por la propia Superintendencia Bancaria de Colombia (hoy en día Superintendencia Financiera de Colombia) (1). 
Marco legal de la Fiducia en garantía: El Art. 1226 del Código de Comercio Colombiano lo define como: “negocio jurídico en virtud del cual una persona, llamada fiduciante o fideicomitente, transfiere uno o más bienes especificados a otra, llamada fiduciario, quien se obliga a administrarlos o enajenarlos para cumplir una finalidad determinada por el constituyente, en provecho de este o de un tercero llamado beneficiario o fideicomisario”.


Así mismo, en diferentes fallos de última instancia, la justicia Colombiana ha reconocido y precisado que: “La fiducia en garantía es, grosso modo, un acuerdo de voluntades en virtud del cual una persona denominada fideicomitente, quien generalmente es el deudor, transfiere uno o más bienes al fiduciario con el fin de que los administre y, de no ser oportunamente satisfecho el pago las obligaciones que con ellos se garanticen, proceda a venderlos para honrarlas, razón por la que constituye una típica fuente de pago mediante la realización directa de los bienes por parte del fiduciario que, en línea de principio, descarta, por lo demás, la necesidad de acudir a remates judiciales; no constituye, dada su naturaleza, una garantía real por cuanto no recae directamente sobre los bienes constitutivos del patrimonio autónomo que se conforma, sino un derecho personal o de crédito contra el patrimonio fideicomitido que, por los usos mercantiles, se representa con los certificados de garantía que al efecto se expidan, documentos que lejos de tener una valía jurídica propia y desligada del negocio fiduciario, sirven como medio de instrumentación de los gravámenes constituidos como quiera que dejan constancia de la obligación garantizada y su monto, en aras de que se pueda determinar, en cada caso, el porcentaje de la participación frente al patrimonio creado”. (2)

No obstante, la aparente claridad, el más reciente fallo de la Corte Suprema de Justicia del año 2020, hace referencia a un contrato de fiducia en garantía del año 1997 que llegó a litigio en el año 2014 por diferencias entre las partes (deudor y acreedor).


Ventajas de la fiducia mercantil en garantía: La principal ventaja de la fiducia en garantía, radica en la manifestación expresa y anticipada del constituyente a favor del acreedor en caso de incumplimiento, lo cual evita costos y vías judiciales, lo que en últimas es tiempo y como todos sabemos tiempo = dinero. 


Este párrafo aparece en dos páginas de manera textual.  Para evitar problemas de derechos de autor lo correcto sería citar la fuente o quién define estas ventajas.


 En ese punto del contrato, las instrucciones recibidas por la fiduciaria y acordadas por las partes, darán fin a la liquidación del contrato.

Por el contrario, al constituirse una hipoteca, si el deudor no paga, el acreedor tendrá que ejecutar judicialmente esa hipoteca y eso a su vez implica el secuestro y remate del activo hipotecado, procesos largos y tortuosos, y además el dinero que se obtiene de un remate es mucho menor al que se obtiene si se vende el bien directamente, pues el precio de liquidación final, está sujeto a las posturas de terceros interesados en el remate.
Otra ventaja de la fiducia en garantía, es que sirve para garantizar más de una deuda, y más de un acreedor, como lo recuerda la sala civil de la Corte suprema de justicia en sentencia SC4280-2020, con radicación 76001 y ponencia del magistrado Álvaro Fernando García Restrepo:

“Además, conviene destacar que el carácter flexible o moldeable que acompaña al contrato de fiducia mercantil en garantía, al permitirse con este, cual se reseñó anteriormente, respaldar con un mismo bien diferentes acreedores y también varias deudas (presentes o futuras)…”

Por supuesto que la fiduciaria sólo responderá hasta la concurrencia del valor de los bienes entregados en fiducia, por lo que resulta en teoría difícil utilizar esa flexibilidad para defraudar a los acreedores.


Crisis de los años 90’s, una dura lección: Entre el periodo de 1998-2001, la entonces Superintendencia Bancaria intervino 24 establecimientos de crédito con fines de liquidación de un total de 104 que funcionaban hasta 1998. Sin duda, fueron años de gran turbulencia financiera, que castigó notablemente la cartera del sistema financiero, la cual tenía como respaldo de la un sin número de certificados de fiducia en garantía, emitidos sobre un mismo bien, a diferentes Bancos beneficiarios. A consecuencia de lo anterior y por los años siguientes, la banca se mostró renuente a aceptar certificados de fiducia en garantía sobre bienes inmuebles para respaldar obligaciones, pues en la práctica, dos o más entidades financieras, terminaban como beneficiarias de un mismo activo y no necesariamente eso implicaba que las tres estuvieran de acuerdo en el valor o la forma de liquidar el activo, ni en el cuidado y costos de mantenimiento. De hecho, veinte años después, aún existen en Colombia bancos con participaciones o porcentajes de propiedades, que datan de la llamada crisis de los años 90 ‘s.


Otro inconveniente que demostró la Fiducia en Garantía, fueron los fallos judiciales que reconocían a otros deudores del constituyente, que demostraron una obligación previa a la creación del fideicomiso.
Creatividad y evolución: Los productos financieros se adaptan a las circunstancias y a las experiencia del mercado mismo, lo que llevó a que la Fiducia en Garantía a evolucionar en favor del comercio y seguridad en el mundo de los negocios; por ejemplo, la legislación incorporó la Ley 1116 de 2006 especificando en su Artículo 123 que: 


“La publicidad de los Contratos de Fiducia Mercantil con fines de garantía. Los contratos de fiducia mercantil de garantía que consten en documento privado deberán inscribirse en el Registro Mercantil de la Cámara de Comercio con jurisdicción en el domicilio del fiduciante, sin perjuicio de la inscripción en el registro que de acuerdo con la clase de acto o con la naturaleza de los bienes, debe hacerse conforme a la ley”.


 En resumen, las compañías que suscriban contratos de fiducia en garantía, deberán hacer una anotación pública ante la cámara de comercio, con lo cual ya ningún tercero podrá reclamar desconocimiento del contrato ni acreencias previas.


En la práctica, la fiducia en garantía ha sido sustituida por Patrimonios autónomos o fideicomisos de destinación específica por la cual  SCE y la CNV han establecido las siguientes modalidades:

  • La Fiducia en garantía propiamente dicha, en la cual la transferencia irrevocable de la propiedad de uno o varios bienes a título de fiducia mercantil o la entrega en encargo fiduciario irrevocable, tiene por finalidad garantizar el cumplimiento de obligaciones propias del fideicomitente o de terceros, a favor de uno o varios acreedores. Producto o contrato usualmente empleado por constructores. 
  • La Fiducia en garantía y fuente de pagos, en la cual se transfiere o entrega en forma irrevocable a una sociedad fiduciaria un flujo futuro de recursos producto de una cesión de derechos económicos a favor del fideicomitente, que se destinan a garantizar el cumplimiento de una obligación y a la atención de la deuda producto de la misma. Producto típicamente utilizado por los importadores de vehículos, al entregar los certificados de depósito, que se van liberando progresivamente a medida que cada concesionario solicita inventario.
 

De forma menos usual, la fiducia en Garantía, se emplea para:

  • Garantizar costas y resultados contingentes de litigios judiciales.
  • Cuotas alimentarias.
  • Para respaldar contratos y licitaciones con el gobierno.


Fuentes

(1) Mediante Decreto 4327 de 2005, se fusionaron la Superintendencia Bancaria y la Superintendencia de Valores. 

(2) Sentencia SC4280-2020 Corte suprema de Justicia, sala de casación civil. 

www.semana.com/especiales/articulo/una-leccion-dolorosa/104434-3/


Cartilla en fiducia en garantía 7 de Julio de 2011 – Asofiduciarias


¿Es la fiducia en garantía un mecanismo para garantizar obligaciones más eficiente que las cauciones tradicionales? / Claudia Mercedes Agudelo Sistiva./Christian Eduardo Peréz Rueda. Revista de Derecho privado No 45 Universidad de los Andes.
Leonardo Hortúa Herrera.

Consultor Independiente.

Leonardo.hortua@gmail.com

¿Los Administradores Fiduciarios ya van de salida?

Por Josué del Razo González

En marzo de 2019, el automovilista de un Tesla Model 3 tuvo un accidente en Miami, Florida, cuando éste chocó con un camión debido a que el Tesla se cambió de carril de manera inesperada, desgraciadamente la persona que se encontraba dentro del vehículo perdió la vida. Cuando un automóvil autónomo causa un accidente que hiere o mata, ¿quién es responsable de sus acciones? Estos casos actualmente pueden afectar leyes futuras y tener precedentes en las mismas, ya que la tecnología avanza más rápido que las leyes.


Los avances tecnológicos han permeado en muchas y diversas áreas de nuestras vidas, a tal grado que la administración fiduciaria no se imagina hoy en día sin el apoyo de un sistema, mismo que debe contar con toda la capacidad para que a través de medios electrónicos se instruya a la fiduciaria. Se ha observado a los fiduciarios apostarle a la tecnología y prometer aplicaciones o portales virtuales que faciliten la administración de sus contratos, pero realmente están conscientes de los riesgos de automatizar la administración de un fideicomiso, pues no olvidemos que un contrato de fideicomiso es un traje a la medida, ¿quién sería el responsable de la mala administración, el cliente o el fiduciario?

La obligación elemental y primordial de toda Institución Fiduciaria es asegurar el cumplimiento de los fines del Fideicomiso, mismos que se encuentran formalizados  en el contrato constitutivo del fideicomiso, sin olvidar que durante dicha encomienda se “deberá obrar siempre como buen padre de familia, siendo responsable de las pérdidas o menoscabos que los bienes sufran por su culpa” (Art. 391 Ley General de Títulos y Operaciones de Crédito), esta responsabilidad  en su mayor parte recae a través de los Administradores Fiduciarios de la propia Institución.


Se ha visto por lo anterior, que todo Administrador Fiduciario debe obrar como buen padre de familia, con independencia de si el fiduciario tiene o no un sistema al alcance de sus clientes para recibir instrucciones, en tiempos actuales se debe tener la posibilidad de recibir instrucciones través de un canal electrónico, mismas que deberán ser revisadas por el administrador fiduciario aplicando las 3F de la Administración Fiduciaria.


Fines


Los fines en los contratos de fideicomiso son tan extensos como puede ser la imaginación de quien lo estructura como de quien lo constituye, toda vez que la única limitación que la ley impone a éstos contratos, es que sean lícitos y posibles, esto es, que no sean contrarios a la ley y mismos que también sean realizables por la institución  fiduciaria que celebra dicho contrato de fideicomiso. El administrador deberá cerciorarse que la operación que se instruye a realizar, ya sea monetaria o legal, tiene un sustento dentro del contrato, de no encontrarse deberá rechazarse y tendrá que asesorar al cliente para que sus operaciones sean aplicadas conforme a lo estipulado en dicho contrato.

Facultades


Dentro del contrato de fideicomiso, la capacidad que tienen las personas indicadas, para instruir a realizar las operaciones necesarias para cumplir los fines del contrato de fideicomiso, misma que puede recaer en un Fideicomisario, Fideicomitente, Comité Técnico o las personas que se les faculte a operar el Fideicomiso.

El administrador tendrá que revisar si las personas antes mencionadas instruidas tienen la facultad para ordenar la realización de dichas operaciones.

  • Fideicomisario: Persona física o moral que recibe el beneficio derivado de un fideicomiso, es una pieza fundamental dentro de este contrato.


  • Fideicomitente: Persona física o moral que constituye un fideicomiso para destinar ciertos bienes o derechos a la realización de un fin lícito y determinado.


  • Comité Técnico: De acuerdo con el Reglamento publicado en la Sección Segunda de la Gaceta del Gobierno del Estado de México, define al Comité Técnico como el órgano establecido en el contrato de fideicomiso, el cual será el encargado del desarrollo y coordinación de éste, tomando bajo su tutela la responsabilidad, aprobación y distribución del patrimonio del fideicomiso, con el objetivo alcanzar de manera eficaz la operación, seguimiento, supervisión, evaluación y control del contrato.


Firmas


Previo a que el Administrador Fiduciario ejecute la instrucción del cliente, se deben verificar las firmas que vienen en dicha instrucción, para esto, se debe contar con un catálogo de firmas autorizadas, mismas que debe cuidarse hayan sido proporcionadas por personas facultadas y que se encuentre dentro del sistema que el fiduciario utilice.

Cabe hacer mención que con esta pandemia, hubo un notable crecimiento en el uso de firmas electrónicas amparadas en la Ley de Instituciones de Crédito en su artículo 52, el cual menciona, que las instituciones de crédito podrán permitir el uso de la firma electrónica avanzada o cualquier otra forma de autenticación para pactar la celebración de sus operaciones. 

Por otro lado, en el artículo 97 del Código Comercio, se establecen los requisitos para que se considere un firma electrónica como avanzada o fiable.


Toda persona que se encuentre dentro del mundo fiduciario deberá estar consciente de los riesgos que conlleva este noble negocio, pues existe varias áreas de oportunidad que generan un riesgo, tales como; ausencia de controles y procesos debidamente identificados, nula comunicación entre el área de negocio y administración fiduciaria, pues un buen contrato se puede escribir hasta en servilletas, pero si este no es operable de nada sirve que sea un buen contrato, descuido de la obligaciones de hacer del fiduciario, etc.


Uno los puntos finos que debe tener un Administrador Fiduciario, es desarrollar la capacidad para detectar aquella posibilidad de riesgo dentro de sus actividades y procesos, estudiando y analizando detenidamente los controles que se tengan elaborados, y así, lograr establecer más y mejores controles que permitan mitigar dichas áreas de oportunidad.

El área de Administración Fiduciaria debe tener ejecutivos multitask, pues para lograr una excelente administración de los contratos de fideicomiso elaborados a la medida de las necesidades de cada cliente, estos deben contar con múltiples capacidades (contables, financieras, jurídicas, administrativas, fiscales y operativas).


Tomando en cuenta la actual situación sanitaria que nos ha mantenido en confinamiento durante más de un año, nos ha llevado a la conclusión de dos cosas: la importancia de contar con un buen sistema fiduciario, y que éste a su vez, no podrá sustituir al Administrador Fiduciario en el desempeño de sus funciones, sino que lo vuelve más eficiente y eficaz.


Josué del Razo González 

Administrador fiduciario en CIBANCO

¿Y el riesgo?…Los Fideicomisos y las SOFOMES

Por Elimelec Moreno

Es cierto que, en la actividad de otorgante de crédito, el riesgo lo es todo, sin un retorno del capital y sus réditos, simplemente no podría seguir operando el negocio financiero para las Sociedades Financieras de Objeto Múltiple (SOFOMES), y para minimizar dicho riesgo existen diversas garantías, entre las que se encuentra la institución del fideicomiso de garantía.


En ese orden de ideas y analizando el tratamiento de los fideicomisos en la operación de las SOFOMES, nos encontramos que para este tipo de entidades existen dos vertientes que legalmente hay que observar y tener presentes; por un lado, el actuar cómo fiduciarias en fideicomisos de garantía, y por el otro, cuando existen clientes o usuarios que son fideicomisos, o bien, son parte de la estructura accionaria de clientes o usuarios personas morales. Dichas vertientes son las que analizaremos el día de hoy a fin de dar cumplimiento en materia de Prevención de Lavado de Dinero (PLD); para esto es propio recapitular a grosso modo lo que son las SOFOMES.


Recordemos que el 18 de julio de 2006, se publicaron en el Diario Oficial de la Federación, reformas, derogaciones y adiciones a disposiciones de diversas leyes, entre éstas, la Ley General de Organizaciones y Actividades Auxiliares del Crédito, dónde el legislador libera las actividades de otorgamiento de crédito, arrendamiento y factoraje financiero. Lo anterior, para que cualquier persona las ejerza sin necesidad de autorización por parte del Gobierno Federal. Dicho ordenamiento legal, da origen a las constitución de las Sociedades Financieras de Objeto Múltiple (SOFOMES).

Así las cosas, en adición a las actividades antes mencionadas y autorizadas para ejercer por parte de las SOFOMES, también se encuentra la de actuar cómo fiduciaria en Fideicomisos de Garantía, esto es que pueden administrar dichos fideicomisos de acuerdo con lo estipulado en la Sección Segunda, del Capítulo V, del Título Segundo, artículo 395 de la Ley General de Títulos y Operaciones de Crédito; artículos 79 y 80 de la Ley de Instituciones de Crédito para dichas instituciones; 87-Ñ de la Ley General de Organizaciones y Actividades Auxiliares del Crédito y demás legislación aplicable. Es por lo anterior, que trataremos de detallar y analizar el cumplimiento normativo en materia de Prevención de Lavado de Dinero para esta actividad, junto con la otra vertiente, que es el tratamiento de clientes o usuarios que sean fideicomisos, o bien, que sean parte de la estructura accionaria de clientes o usuarios personas morale. Sin más pasemos al análisis.


El 17 de marzo de 2011 se publica en el Diario Oficial de la Federación, la Resolución por la que se expiden las Disposiciones de carácter general a que se refieren los artículos 115 de la Ley de Instituciones de Crédito en relación con el 87-D de la Ley General de Organizaciones y Actividades Auxiliares del Crédito y 95-Bis de este último ordenamiento, aplicables a las sociedades financieras de objeto múltiple; las Disposiciones y sus posteriores reformas, marcan la pauta para dar cumplimiento en materia de Prevención de Lavado de Dinero por parte de las SOFOMES, Asimismo, se establecen diversos conceptos cómo lo es la figura del Propietario Real, dicho concepto se refiere a la persona que finalmente obtiene los beneficios derivados de un contrato u operación celebrada con la Entidad Financiera, a lo cual se deberá de cumplir con todos los requisitos de identificación y conocimiento que dictan las Disposiciones. Esto es muy importante a la hora de hablar de fideicomisos, así como se debe tener muy claro la identificación de quienes participan en ellos.

Por otro lado, adentrándonos en los fideicomisos de garantía, las entidades deberán de integrar un expediente de identificación de todas las partes que intervengan en la suscripción de los instrumentos respectivos, lo anterior en términos de las Disposiciones aplicables, pasando a los clientes o usuarios que sean Fideicomisos. El expediente de identificación deberá de contener al menos los siguientes datos y documentos:


Datos:

  1. Número o referencia del Fideicomiso y, en su caso, Registro Federal de Contribuyentes (con homoclave) y número de serie de la Firma Electrónica Avanzada.
  2. Finalidad del Fideicomiso y, en su caso, indicar la(s) Actividad(es) Vulnerables que realice en términos del artículo 17 de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita.
  3. Lugar y fecha de constitución o celebración del Fideicomiso.
  4. Denominación o razón social de la institución fiduciaria.
  5. Patrimonio fideicomitido (bienes y derechos).
  6. Aportaciones de los fideicomitentes.


Documentos:

  1. Contrato, testimonio o copia certificada del instrumento público que acredite la celebración o constitución del Fideicomiso.
  2. Comprobante de domicilio.
  3. Testimonio o copia certificada del instrumento que contenga los poderes del(los) representante(s) legal(es), apoderado(s) legal(es) o de(los) delegado(s) fiduciario(s), expedido por fedatario público.
  4. Cédula de Identificación Fiscal expedida por la Secretaría y, en su caso, constancia de la Firma Electrónica Avanzada.

Por lo que podemos observar, el tratamiento para dar cumplimiento en materia de Prevención de Lavado de Dinero hablando de Fideicomisos, es totalmente obligatorio para las SOFOMES, estas deberán de cumplir cabalmente con lo mínimo establecido en las Disposiciones, lo anterior a fin de establecer los controles y mitigantes necesarios que mantengan un nivel tolerable de riesgo a nivel entidad.

Por último, recuerden que el riesgo no es solo financiero, hablar de riesgo atañe a muy diversos factores, entre los que se encuentran el Riesgo de Lavado de Dinero, el Riesgo Reputacional, el Riesgo Operativo por mencionar solo algunos, por lo tanto, mi recomendación es que se dé la debida importancia dentro de las entidades, a la Unidad de Administración Integral de Riesgos (UAIR), al Oficial de Cumplimiento, y en su caso, al Comité de Comunicación y Control. 


Lic. Elimelec Moreno Rdz.

Presidente de ASONOC (Asociación Nacional de Oficiales de Cumplimiento Certificados, A.C.)

elimelec.moreno@asonoc.org.mx

Procesos Fiduciario para la Estructuración de Fideicomisos

Por Claudia Sejas

En Bolivia la Administración de Fideicomisos está regulada  principalmente por el Código de Comercio, la Ley N° 393 de Servicios Financieros, la Recopilación de Normas para Servicios Financieros de la Autoridad de Supervisión del Sistema Financiero ASFI, el Código Civil y la normativa supletoria pública aplicable en función al tipo de fideicomiso.


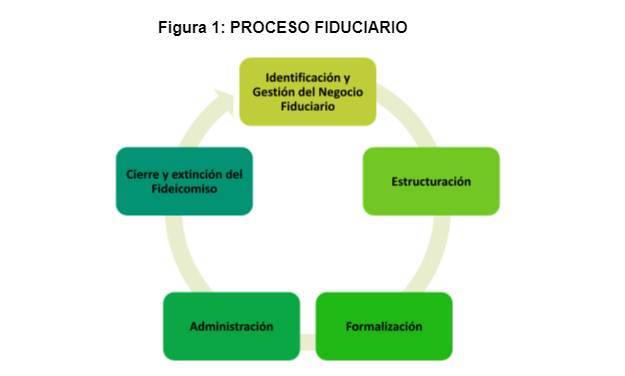
En ese sentido, dado que los Fideicomisos son administrados únicamente por entidades financieras que cuentan con aprobación  de la Autoridad de Supervisión del Sistema Financiero ASFI, para estructurar un Fideicomiso de Administración de cartera, se debe desarrollar paso a paso las fases del Proceso Fiduciario que son los siguientes:


En el proceso de estructuración de cualquier Fideicomiso es importante en su desarrollo considerar en todo momento lo siguiente:

  1. La normativa vigente señalada.
  2. Los tres elementos básicos para la estructuración de Fideicomisos (el Riesgo en el Negocio Fiduciario; tratamiento contable y su Integración al sistema de la entidad fiduciaria y la integración al Sistema informático de la entidad fiduciaria). 
  3. Conocimiento del cliente y el sector en el que se desenvuelve.


En ese sentido analizando cada una de las fases del proceso fiduciario, podemos decir:


Fase 1: Identificación y Gestión del Negocio Fiduciario


Esta etapa consiste en tomar conocimiento pleno no sólo del negocio Fiduciario sino del Fideicomitente que será nuestro cliente, para lo cual se debe desarrollar los siguientes puntos:


  • Identificación del cliente y de la idea del Negocio Fiduciario: Se debe tomar conocimiento del cliente (Fideicomitente) procurando responder a las preguntas: ¿Quién es el Fideicomitente?, ¿en qué rubro se desenvuelve?, ¿de dónde provienen sus recursos?, entre otras cosas.  Del mismo modo, es importante cuestionarse sobre el negocio fiduciario: ¿Qué tipo de negocio? ¿se trata de operaciones de crédito?, ¿se administran recursos o bienes? ¿es un  proyecto inmobiliario?, ¿quieren garantizar operaciones de crédito?, etc. 


Es importante responder a ese tipo de preguntas para poder esquematizar cuál será el negocio fiduciario, y posteriormente, analizar los riesgos inherentes a los mismos.  


  • Estructuración del esquema del Negocio Fiduciario:  Una vez que conocemos quién es nuestro cliente y qué tipo de negocio fiduciario se quiere realizar, se debe bosquejar el modelo del negocio fiduciario el mismo que debe ser aceptado por ambas partes (Fideicomitente, Fiduciario) y el que delimitará los aspectos que serán desarrollados en la estructuración operativa del Fideicomiso.
  • Evaluación del Perfil del cliente y el perfil de Riesgo del Negocio Fiduciario: Teniendo claramente identificado el perfil del negocio fiduciario, y del cliente y el esquema que tendrá el Fideicomiso, se debe evaluar el perfil de riesgo de ambos en función al sector en el cual se desenvolverá el negocio fiduciario.


Para el efecto, se debe contar con información lo más actualizada posible sobre las tendencias del sector, desempeño económico, estadísticas, proyecciones, la normativa vigente que le afecta, y más, que permitan analizar y determinar el perfil de riesgo que se espera asumir.


Teniendo claro el Fideicomiso que se pretende estructurar, el Fiduciario también debe evaluar si el negocio fiduciario se encuentra en línea con sus políticas y lineamientos estratégicos. Debe evaluar su capacidad operativa y de conocimiento del sector en el que se desenvolverá el Fideicomiso, velando en todo momento por cumplir con los pilares fundamentales de todo negocios fiduciario: la Diligencia del Fiduciario y la Buena Fe, bajo el principio de Confianza que otorgará al cliente demostrando en todo momento que pondrá lo mejor de sus recursos y su know how para la estructuración de un Fideicomisos exitoso. 

Delimitados éstos primeros aspectos, y evaluada la viabilidad y factibilidad del negocio fiduciario, se pasa a la siguiente Fase.


Fase 2: Estructuración


La estructuración es un trabajo que se realiza en equipo multidisciplinario pues en esta fase se empieza a definir las condiciones específicas del negocio fiduciario y se comienza a elaborar lo siguiente:


  • 1. Elaboración de los documentos operativos del Fideicomiso y validación: Se elabora el Reglamento Operativo del Fideicomiso, el cual debe contemplar todos los aspectos a detalle de cómo funcionará el Fideicomiso, condiciones, procedimientos, documentos a presentar, límites de actuación, el desarrollo de los instrumentos que serán aplicados para la gestión y control, etc, todo en función al tipo de negocio fiduciario si es un fideicomiso de administración de cartera, de garantía, de inversiones, inmobiliario, etc.


Este aspecto concluye teniendo como producto final el Reglamento Operativo del Fideicomiso. 


  • 2. Adecuación del sistema contable y sistema operativo del Fideicomiso: Este aspecto implica la creación de las cuentas del fideicomiso en las cuentas de orden del Banco Fiduciario, que en función si es a un fideicomiso público o privado, manejara las cuentas 880 – 870 o 980 y 970. 


Asimismo, se van delimitando los aspectos técnicos para la sistematización de la información y se define el tipo de adecuaciones o desarrollo que se tendrá que realizar en el sistema del banco Fiduciario para el control del Fideicomiso y la emisión de reportes.


  • 3. Solicitud de opinión legal y de riesgos de los documentos operativos del Fideicomiso: El desarrollo de este aspecto se realiza paralelamente en todo el proceso de estructuración del Fideicomisos, velando porque cada aspecto que se desarrolle en Reglamento Operativo del Fideicomiso y las adecuaciones o desarrollo que se necesite tanto para el registro contable como para su incorporación en el sistema del banco, no vulnere ninguna norma y funcione correctamente.
  • 4. Elaboración del Contrato: Finalmente, el cuarto punto a desarrollar es el Contrato del Fideicomiso. En la práctica, el contrato puede ser elaborado paralelamente a la elaboración del Reglamento Operativo; sin embargo es recomendable contar con el Reglamento Operativo bastante aterrizado antes de redactar el Contrato; pues tener claro cómo funcionará el Fideicomiso operativamente permite delimitar con mayor claridad y precisión las responsabilidades asumidas que son plasmadas en el Contrato.


De igual forma, el contrato debe ser elaborado y validado no sólo por el área legal sino también la parte técnica y de riesgos; pues todo está en función al negocio fiduciario y a la normativa vigente que lo regula. 

Fase 3: Formalización


La formalización del negocio fiduciario se cierra desde dos perspectivas; la legal y operativa:

Legal: No es más que la revisión del Contrato, implica la negociación de las condiciones contractuales y la realización de gestiones de las autorizaciones respectivas (Aprobación de Directorio en sus respectivos comités cuando corresponda, o en su defecto, promulgación de Decretos supremos en caso de fideicomisos públicos)[1] hasta la suscripción y formalización del Contrato.


Operativo: Implica la operativización y adecuación tanto del Sistema Informático como del Sistema Contable, hasta la transmisión de los recursos.


Esta fase concluye por una parte con la protocolización y archivo del Contrato, así como de los documentos generados y la habilitación del Fideicomiso como producto del Banco tanto en sus registros contables como en el sistema.


Fase 4: Administración


La administración del Fideicomiso consiste básicamente en poner en funcionamiento el Fideicomiso. En algunos casos esta fase inicia con la preparación para el Lanzamiento del Fideicomiso al público que puede o no realizarse dependiendo la naturaleza y finalidad del mismo.


Esta etapa no es más que el monitoreo de las actividades a desarrollar en el marco del Contrato de Constitución del Fideicomiso, su reglamento Operativo y donde se realiza la supervisión constante del cumplimiento del objeto del encargo fiduciario.


Consiste en mantener la comunicación y coordinación según el acuerdo contractual con el Fideicomitente y llevar el control del Negocio Fiduciario, cumplir con la gestión administrativa operativa de información y confidencialidad, tal como se estableció en el contrato y sus reglamentos, velando en todo momento por cumplir con la finalidad del Fideicomiso.


Fase 5: Cierre y Extinción del Contrato de Fideicomiso


La extinción de un contrato de Fideicomiso puede darse por diversos motivos, por la imposibilidad de cumplir con la finalidad del Fideicomiso, por razones de fuerza mayor o caso fortuito, por vencimiento del plazo y no existe intenciones de continuar con el mismo, por disolución o liquidación del Fideicomitente o del Fiduciario, por haber cumplido la finalidad del Fideicomiso o por acuerdo mutuo de partes.

Asimismo, puede hablarse de remoción del Fiduciario o renuncia del Fiduciario. En caso de remoción, el Fideicomitente puede solicitar la remoción del Fiduciario por dolo o grave negligencia, así como por descuido en sus funciones. Conforme a lo dispuesto por el Artículo 1420 del Código de Comercio, en esas situaciones debe emitirse la normativa correspondiente en caso que no esté desarrollado.

Por su parte, el Fiduciario también se puede reservar el derecho de renunciar a la administración del Fideicomiso por incumplimiento continuo del Fideicomitente, por imposibilidad de continuar con el Fideicomiso, puede existir motivos plenamente justificados ante el Fideicomitente, puede deberse a la falta de pago de la remuneración o retrasos en el mismo, todo conforme a lo dispuesto en el Contrato de Fideicomiso.


En caso de renuncia o remoción del Fiduciario, se deberá seguir el procedimiento que se establezca en el Contrato constitutivo del Fideicomiso y deben suscribir los documentos correspondientes para la prosecución del Fideicomiso con el Fiduciario sustituto.


En todo caso debe analizarse y verificar los motivos de extinción o cierre del fideicomiso, elaborar el Contrato de extinción y cierre del Fideicomiso según corresponda, revocar los poderes hasta la liberación efectiva de la responsabilidad del Fiduciario.

Referencias

(1) En el caso de Fideicomisos Públicos en Bolivia además se debe considerar otro tipo de aspectos que amerita un desarrollo especial.

Intereses Exentos del Impuesto al Valor Agregado

Por Yazmin Vaca

En la actualidad, la dinámica económica, financiera y fiscal nos obliga a conocer más sobre estos temas antes de tomar alguna decisión relacionada con esta índole. Imaginemos un escenario en donde personas físicas y/o morales se encuentran en la necesidad de financiar algún proyecto; es entonces que el término intereses será muy común y estará presente durante todo el tiempo de vida de ese financiamiento; por lo tanto, en ese preciso momento será necesario poner en práctica todos los conocimientos relacionados con el tema de Impuesto al Valor Agregado (IVA) causado por intereses pagados o cobrados. El título puede tornarse confuso para algunas personas, sin embargo, el presente pretende proporcionar al lector una comprensión fácil y sencilla.


¿Qué es un interés y quiénes se encuentran en obligación de pagarlo? 

Un interés es el precio que se paga por el uso del préstamo de dinero, es decir el porcentaje que el cliente tiene que pagar por obtener un préstamo. Este se fija por la tasa impuesta según la institución financiera. 


De acuerdo a la Ley del IVA en su artículo 1, las personas físicas y morales que tengan entre sus actividades: enajenación de bienes, prestación de servicios independientes, otorguen uso o goce temporal de bienes e importen bienes o servicios; estarán obligadas al pago del IVA cuando las operaciones se realicen en territorio nacional. Cabe mencionar también, que según el artículo 14, considera que la prestación de servicios independientes (los servicios financieros), pueden estar gravados al 16%, exentos o considerarse tasa 0.

Servicios crediticios exentos 

De acuerdo con el artículo 15 fracción X de la Ley del IVA, contempla a aquellos intereses derivados de créditos otorgados por instituciones que se consideran dentro del sistema financiero mexicano, como son: bancos, cajas de ahorro, cooperativas de crédito, es decir, intermediarios que administran y prestan dinero o empresas financieras. Un tipo distinto de intermediarios financieros que, sin ser bancos, ofrecen préstamos o facilidades de financiamiento en dinero, es decir, todas estas instituciones arriba mencionadas serán consideradas exentas. 


Es muy importante destacar que en lo que se refiere a las Sociedades Financieras de Objeto Múltiple (SOFOM), el propio artículo 15 antes mencionado, establece que no se pagará el IVA, por los intereses que reciban y paguen dichas instituciones, que para los efectos del Impuesto Sobre la Renta (ley del ISR) formen parte del sistema financiero por el otorgamiento de crédito, de factoraje financiero o descuento en documentos pendientes de cobro.


En ese sentido, el artículo 7 de La ley de ISR considera integrantes del sistema financiero las Sociedades Financieras de Objeto Múltiple (SOFOM) a las que se refiere la Ley General de Organizaciones y Actividades Auxiliares del Crédito que tengan cuentas y documentos por cobrar derivados de las actividades que deben constituir su objeto social principal, conforme a lo dispuesto en dicha Ley, que representen al menos el 70% de sus activos totales, o bien, que tengan ingresos derivados de dichas actividades y de la enajenación o administración de los créditos otorgados por ellas, los cuales representen al menos el 70% de sus ingresos.

Retomando lo que menciona el artículo 15 de la ley del IVA no será aplicable dicha exención del IVA, tratándose de créditos otorgados a personas físicas que no desarrollen actividades empresariales, no presten servicios personales independientes, o no otorguen el uso o goce temporal de bienes inmuebles.


Asimismo, tratándose de créditos otorgados a personas físicas que realicen las actividades antes mencionadas, no se pagará el impuesto cuando los mismos sean para la adquisición de bienes de inversión en dichas actividades o se trate de créditos refaccionarios, de habilitación o avío, siempre que dichas personas se encuentren inscritas en el Registro Federal de Contribuyentes.


Tampoco será aplicable la exención tratándose de créditos otorgados a través de tarjetas de crédito, así como los que provengan de créditos hipotecarios o con garantía fiduciaria para la adquisición, ampliación, construcción o reparación de bienes inmuebles destinados a casa habitación, y aquellos que provengan de cajas de ahorro de los trabajadores y de fondos de ahorro.

Conclusión 

Las especificaciones arriba mencionadas son claras; sin embargo, es de vital importancia identificar y conocer de fondo todas y cada una de las ventajas a las que personas físicas y morales pueden acceder, siempre y cuando cumplan de modo cabal con las normas establecidas. Los escenarios en torno al tema de intereses son muy diversos, es por eso que el análisis debe ser primordial.

Importancia de la Garantía Fiduciaria en el Crédito

Por Luis Felipe Gómez

Uno de los principales puntos al momento de abordar el tema del crédito, es el relacionado a las “garantías”, las cuales se pueden entender como el mecanismo mediante el cual, el deudor ofrece al acreedor, una fuente de repago en caso de no poder cumplir con los pagos del financiamiento que le fue otorgado. 


Las disposiciones que emanan de la Ley de Instituciones de Crédito, normatividad que rige el actuar de las instituciones integrantes del Sistema Financiero Mexicano, señalan los requisitos que deben cumplir las garantías para efecto de ser consideradas en la determinación del requerimiento de capital por riesgo de crédito. En estas, se señalan dos tipos de garantías, reales y personales. Siendo las garantías reales aquellas que derivan de los bienes que posee el acreditado, mientras que las personales, se entienden como los instrumentos de cobertura que podría contratar el acreditado como lo son: seguros y derivados de crédito. 


Como parte de las garantías reales, se contemplan garantías financieras y no financieras. Las primeras correspondientes al dinero en efectivo, así como valores, títulos y documentos que gocen de un grado de riesgo bajo conforme la calificación crediticia de una Institución Calificadora reconocida, y en el caso de las garantías no financieras, se pueden considerar los inmuebles comerciales o residenciales, bienes muebles, derechos de cobro, participaciones en los ingresos federales, ingresos propios que correspondan a las entidades federativas o municipios, certificados de depósito y bonos de prenda. 

Garanias no financieras-min

Dentro del conjunto de garantías susceptibles de ser consideradas por parte de las instituciones financieras, encontramos la garantía fiduciaria, definida por la propia Comisión Nacional Bancaria y de Valores como “el contrato mediante el cual el fideicomitente (deudor) transmite bienes o derechos que serán ejecutados, conforme al procedimiento extrajudicial previsto en el propio contrato, para cubrir las obligaciones garantizadas al fideicomisario (acreedor)”.


Este tipo de garantía es entonces, un conjunto de bienes que se incorporan a la figura del fideicomiso como respaldo para el pago de las obligaciones contraídas y que tradicionalmente, son administradas por un fiduciario, quien será el encargado de responderle al acreedor en caso de algún impago del deudor. 


La garantía fiduciaria ha tomado gran relevancia en los últimos años, debido a las ventajas que trae consigo, entre las que destaca, la rapidez para la ejecución de la garantía debido a que se concibe como un “patrimonio autónomo”, es decir, no resulta necesario entablar un proceso judicial para la realización de la misma. 

Uno de los ejemplos más comunes para explicar la importancia de la garantía fiduciaria, es el paralelismo con la garantía hipotecaria, toda vez que en el caso de un crédito con hipoteca, el acreedor debe esperar la liquidación del crédito vía dación en pago o resolución del juicio hipotecario, mientras que en el caso del fideicomiso en garantía, esta situación se prevé desde su constitución y es un tercero (fiduciario) quien será el responsable de ejecutar la garantía debido a que cuenta con la facultad para esto, ya que es el titular del patrimonio fideicomitido, así como para liquidar el adeudo. Asimismo, en el caso de la hipoteca, esta se grava dependiendo la cantidad de financiamientos que ampare, mientras que, en el caso del fideicomiso, uno solo puede amparar diversos financiamientos dependiendo el aforo de los bienes integrados en él.


Otra de las ventajas que ofrece la garantía fiduciaria, corresponde a la certeza del patrimonio, debido a que no se podrán realizar embargos o actos que atenten contra el valor y existencia de los bienes inscritos dentro del fideicomiso, toda vez que como se mencionó anteriormente, la titularidad de los derechos es transferida al fiduciario para su administración. 

Por último, es menester señalar que, si bien las garantías sean del tipo que sean, representan un mecanismo de respaldo para el pago del crédito y las cuales debidamente formalizadas, contribuyen a mitigar los riesgos asociados al otorgamiento de crédito tanto para la institución acreedora como para el deudor, nunca deberán sustituir la obligación de pago del acreditado, la cual le permitirá continuar gozando de un buen historial crediticio y del acceso a más y mejores financiamientos.  

La Responsabilidad de los Delegados Fiduciarios en los Fideicomisos

Por Paola Castro

Cuando nos referimos al término Fiduciario, mientras se habla de algún tema relacionado a los contratos conocidos como Fideicomisos, se hace la analogía de que el actor con el título fiduciario, quien es la persona física o moral encargada de cumplir, de buena fe y con honradez, los fines establecidos en un contrato constitutivo para la realización de ciertos actos que le son encomendados por los fideicomitentes (persona o personas que entregan ciertos bienes para un fin lícito), tienen tanto el poder como la responsabilidad de un buen padre de familia, de ver y administrar lo mejor posible el patrimonio a su cargo. 


Pero, ¿este responsable de dónde surgió?

Hacia los años cincuenta, en México, el Gobierno Federal decidió crear un conjunto de fideicomisos, de los cuales en un principio se decidió que las personas encargadas de administrarlas fueran el personal de instituciones fiduciarias, de ahí el nacimiento de la figura del delegado fiduciario. 


Anteriormente, durante el desarrollo de los fideicomisos se habían establecido limitaciones hacia el fiduciario, pero desde hace un tiempo para acá solo se sabía que las figuras que podían tomar ese papel debían ser instituciones bancarias. Sin embargo, actualmente ya lo pueden hacer diversas instituciones no bancarias como; compañías de seguros, compañías financieras, sociedades financieras de objeto múltiple, afianzadoras, entre otras. 

Cabe señalar que la institución en donde se lleve a cabo el fideicomiso, solo puede ser por medio de una fiduciaria autorizada por el Estado para desempeñar la función del manejo de los bienes de terceros, la cual garantice que los bienes administrados no sean utilizados de manera imprudente o de forma deshonesta. 


Si bien, debido al aumento de las posibilidades para escoger como figura de delegado fiduciario, es importante tomar en cuenta las responsabilidades que este título otorga tanto para una fiduciaria como para el fideicomitente.


Recordemos que el fiduciario es una parte indispensable del fideicomiso, por ello al ser el responsable de llevar a cabo el buen manejo de los bienes administrados, es responsable civilmente por los daños o perjuicios que lleguen a ocurrir durante el proceso, ya sea de manera intencional o imprudente, y en las cuales infrinja alguna de las obligaciones firmadas en el contrato de fideicomiso. Asimismo, el fiduciario será el único responsable administrativamente ante las autoridades financieras como el Banco de México, la Comisión Nacional Bancaria y de Valores o la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros.

Entre las obligaciones que el fiduciario debe realizar durante la ejecución del fideicomiso, es la administración sujeta al criterio de un buen hombre de negocios que actúa sobre la base de la confianza depositada en él. Por lo que a su vez, es de suma importancia cumplir correctamente el pacto implícito de confidencialidad, lo cual lo obliga a guardar secreto profesional, y que llegado el caso puede tener consecuencias no solo por su responsabilidad civil, que ya mencionamos, sino inclusive por responsabilidad penal (Alfredo Gómez A., 2012).


Ahora bien, la palabra fiduciario viene del latín fiduciarius y significa “que depende de crédito o confianza”, y justamente eso es lo que conforma el gran peso de la figura, la confianza y la responsabilidad, ya que, junto con la fiduciaria cuenta con el derecho, acciones, poder y la obligación de transmitir la propiedad o los bienes a quien o quienes están indicados expresamente en el contrato para el cumplimiento del fideicomiso. 


Asimismo, la institución fiduciaria al contar con todos los derechos, salvo las normas o limitaciones que se establezcan al constituirse la redacción del contrato de fideicomiso, no podrán excusarse o renunciar al cargo sino por causas graves a facultad de entendimiento de un juez de primera instancia, justo como en el papel de un buen padre de familia.

Por otro lado, si el fiduciario lo requiere, podrá recurrir a la consulta de expertos externos para poder decidir con criterio la mejor opción. Y esto, con sus límites, es conveniente dejarlo expresado en el contrato para evitar situaciones conflictivas. Pero siempre el fiduciario, aún con asesoramiento externo, debe actuar de acuerdo a su leal saber y entender.  


Por último, en el artículo 80 de la Ley de Instituciones de Crédito, tiene lugar el nombramiento de Delegados Fiduciarios, por lo que las instituciones deberán informar a la Comisión Nacional Bancaria y de Valores sobre dicho nombramiento.   


Aunado a esto, las responsabilidades y actividades de la figura del delegado fiduciario son fundamentales y singulares para lograr el éxito del contrato, y lo que se recomienda para lograrlo, sería la responsable y detenida selección del fiduciario, el cual sea adecuado para cumplir los objetivos establecidos. 

Referencias

Pertierra, F (2012). El fiduciario es la clave del fideicomiso. CEME Edu, 502, Recuperado de dt 502 (ucema.edu.ar) 


Gómez, A (s.f) El fiduciario, alcances y responsabilidades de su intervención en proyectos de infraestructura. México, UNAM. Recuperado de *Corel Ventura – GOMEZ.CHP (unam.mx)

El Fideicomiso de Planeación Patrimonial

Por Ismael Vélez

ANTECEDENTES

Con la globalización no solo los mercados son más cercanos y asequibles, sino que la información se transformó en un mecanismo de oportunidad de crear negocios, pero también, de dar a conocer información ya no solo global sino inclusive personal.   


Uno de los mayores beneficiarios de esta realidad han sido los Estados, que a través de sus gobiernos han buscado la forma de que dicha información contribuya en su política tributaria. Recordemos siempre, no solo como principio de economía sino como principio tributario-redistributivo, que las necesidades de los Estados, a través de sus gobiernos, siempre serán superiores a los recursos que logran obtener para su funcionamiento. Esta situación generó por muchos años atrás, que el concepto de planificación patrimonial esté más enfocado a esquemas de evitar exceso de cargas tributarias. Y para dicho efecto, se presentaron las posibilidades del manejo patrimonial, por ejemplo, de los denominados paraísos fiscales, dejando en un plano secundario el concepto de la planeación y planificación patrimonial.    


Esta realidad cambió a partir de la Gran Crisis Financiera Global del 2008, donde  a través de la OCDE (Organización para la Cooperación y el Desarrollo Económico), organismos de Naciones Unidas se han incorporado o añadido a programas de intercambio de información financiera por más de 160 países. 

Es interesante este esquema porque empezó a marcar el fin de la existencia de paraísos fiscales. Aunque no es el tema principal de esta exposición, es interesante conocer este antecedente que marca un gran objetivo, a mi entender, un antes y un después respecto a la planificación patrimonial. Si hay interés en ahondar en el tema pueden dirigirse a aquí.


Como vemos la transparencia fiscal es un tema que pasó de ser un cliché a ser una realidad que enfrenta una situación clara respecto al manejo y estructura de la situación financiera patrimonial, en un inicio de grandes patrimonios, pero sin olvidar que el objetivo final de las administraciones tributarias es recaudar más, y la mejor manera, es lograr que los contribuyentes transparenten sus realidades fiscales y patrimoniales a todo nivel.  

En los últimos años han avanzado programas de sinceramiento patrimonial, denominados en inglés como Offshore Voluntary Disclousure Programs, que buscan que determinados patrimonios que tengan exposición a posibles sanciones administrativas, incluso civiles y/o penales por no haber reportado activos financieros en el exterior. 


Como podemos ver, estos avances van creciendo año tras año, y más aún ante necesidades imperiosas que se han presentado como son por ejemplo, la última crisis sanitaria mundial que genera requerimientos no planeados de manejo de recursos financieros. Lo último que hemos visto, dentro de este engranaje, ha sido la decisión del G20, que conjuntamente con la OCDE llegaron a establecer un impuesto mínimo empresarial del 15%.

LA PLANEACIÓN Y PLANIFICACIÓN PATRIMONIAL

El plantear un esquema de planeación y planificación patrimonial no solo deberá entenderse como un esquema sucesorio. Si bien, gran parte del interés de quienes están interesados en revisar la figura, lo ven como un esquema sucesorio, por lo que también es importante que el esquema patrimonial pueda ser tomado en cuenta antes de un hecho sucesorio, esto es permitir que el dueño del patrimonio comience a diseñar un proceso para dirigir los recursos que se presentan durante el tiempo y existencia de un negocio determinado sin que esto implique necesariamente que no se contará con la presencia física del dueño del patrimonio.


Quizás esta última etapa puede ser considerada, por decir algo, cuando se quieran evitar un evento en el que el riesgo inherente a un negocio no está debidamente identificado o si se quiere separar determinados bienes o activos y comenzar a distribuirlos como se suele decir “en vida”, o que el usufructo de los mismos se comience a ejecutar antes de un hecho sucesorio. 


Los negocios y las actividades económicos son cambiantes en el mundo y es mejor manejar esquemas distributivos de locación de activos y de riesgos, conforme la percepción que el dueño de los mismos lo tenga, ya que es importante siempre tomar en cuenta la planeación patrimonial y que como se percibe termina siendo una planeación tributaria. 

LAS FIGURAS FIDUCIARIAS COMO HERRAMIENTA DE APOYO

Las figuras fiduciarias permiten un grado de mayor certeza de ejecución dentro de un proceso de planeación patrimonial.

Tomemos en cuenta dos procesos de planeación fiduciaria; uno de ellos, de ser tomado en un esquema pre sucesorio, si cabe el término señalarlo, y el otro, simplemente como una medida de mejor administración del riesgo patrimonial.


Para un esquema sucesorio podríamos encontrar estructuras como: 

FIDEICOMISO DE PLANEACIÓN PATRIMONIAL.- A través de este mecanismo el constituyente aporta bienes al fideicomiso, detallándole al fiduciario sobre el fin que deban tener los mismos, además de que se cumplan las instrucciones al momento de producirse el fallecimiento, pero siempre guardando las limitaciones legales permitidas, así como los principios contractuales de capacidad, consentimiento causa y objeto lícito.


FIDEICOMISO DE ADMINISTRACIÓN DE FLUJOS.- En este caso, se puede determinar que ciertas rentas o recursos provenientes de inversiones, puedan ser destinados o que tengan a futuro el cumplimento de eventos que se produzcan. Estos pueden ser tanto de tipo educativo, filantropía o simplemente el asegurar recursos a determinados beneficiarios del mismo.  

Siempre hay que tomar en cuenta que la calidad contractual de estos esquemas fiduciarios deberá descansar de la capacidad, consentimiento, el objeto y la causa que se buscan estructurar, sea lícito y permitido bajo la legislación que se quiera ejecutar. 

Para un proceso de planeación que no implique hechos sucesorios, podríamos encontrar los siguientes esquemas:  


FIDEICOMISO DE TENENCIA DE BIENES.-  Si bien este tipo de fideicomisos tiene por objeto esencial el traspasar bienes o derechos a un patrimonio autónomo con el fin de garantizar obligaciones con terceros. También, pueden servir para blindar en cierta medida el patrimonio ante eventuales sucesos de riesgo que puedan producirse y poner en peligro dicho patrimonio.     


FIDEICOMISO DE ADMINISTRACIÓN DE FLUJOS.-  A través de este mecanismo se puede determinar que los flujos provenientes de negocios o rentas predeterminadas puedan tener un objeto ya estructurado y no formen parte del acervo patrimonial desde un inicio.


CONCLUSIONES

Las diferentes figuras fiduciarias otorgan un alto grado no solo de flexibilidad en la estructuración de un programa de planeación patrimonial sino también incluyen la administración y continuidad del negocio desde el punto de vista de riesgo del mismo, además de apoyo y ayuda en un esquema sucesorio.

La facilidad que otorgan las diferentes figuras fiduciarias, permite que por el lado de ejecución tengan en la práctica un mejor esquema y estructura que otras figuras de corte mercantil, como es el denominado protocolo familiar. En el caso del protocolo familiar son varias voluntades respecto a uno o varios eventos, sucesorios que se produzcan las que deben tomar la decisión respecto del manejo y su ejecución.   


Las herramientas existentes y válidas van desde esquemas societarios, estructuras para-societarias, pasando por esquemas fiduciarios y hasta fundaciones. Todo dependerá del tamaño del patrimonio y de las condiciones que queramos otorgar protección.

Al estructurar un esquema de planificación patrimonial, pesará mucho el tamaño del patrimonio a estructurarse, puesto que, en el caso de patrimonios no tan grandes, digamos modestos comparativamente hablando, las fuentes de ingresos y recursos no son tan amplios, lo que limitan en cierta medida, dependiendo de cada legislación, esquemas de donaciones, transferencias o legados, en el caso de estructurar una planificación.   


Como vemos se abre una gran ventana de relación entre el Derecho Sucesorio y el Derecho Fiduciario, sobre todo en la facilidad en la aplicación del mismo, incluso en ciertas legislaciones en donde la capacidad de disponer con total libertad de los bienes, se encuentran ya predeterminadas de manera legal.  


De todas maneras, las herramientas fiduciarias nos permiten estructuras sólidas, a la medida, incluso ajustables en el tiempo para que la protección patrimonial cumpla el fin inicial que busca el generador patrimonial. Asimismo, creo que las figuras fiduciarias permiten que las estructuras de planeación patrimonial y derecho sucesorio tengan un mayor y mejor dinamismo.


Dentro de la planeación patrimonial sucesoria encontramos ventajas de costos y seguridades para el patrimonio a ser traspasado, evitando procesos largos y onerosos dentro del proceso sucesorio. A estos le podremos añadir las ventajas de los bienes que se transforman en inembargables al estructurarse la figura de un patrimonio autónomo.Igualmente, mientras el hecho o evento sucesorio no produzca la facilidad de ampliar o modificar las instrucciones emitidas al Fiduciario respecto del manejo y administración del esquema, permite un alto grado de flexibilidad en el mismo.  


Aparte del esquema sucesorio, la protección patrimonial con el apoyo de figuras fiduciarias, puede permitir el aislamiento temporal o definitivo de determinados bienes o activos que podrían, eventualmente, estar en peligro del acervo patrimonial general.

En fin, buscaba a través de este corto acercamiento, el presentar la alternativa fiduciaria para la figura de planeación patrimonial, misma que ha tomado mucha fuerza dadas las condiciones de crecientes tasas impositivas a favor del Estado y de altos costos sucesorios en ciertas legislaciones.

Consideraciones Generales en la Estructuración de Fideicomisos

Por Claudia Rocio Sejas

Los Negocios Fiduciarios, independientemente de los diferentes ordenamientos jurídicos que existen en Latinoamérica, tienen dos pilares fundamentales; la diligencia del fiduciario y la buena fe, a lo cual se suma como base fundamental el principio de confianza, porque un fideicomiso es considerado fundamentalmente un negocio de confianza diseñado, a medida, para cumplir una finalidad determinada.


Estos elementos fundamentales y presentes en todo negocio fiduciario, enmarcan todo el proceso de estructuración de cualquier tipo de fideicomiso, llámense éstos Fideicomiso de Administración, Fideicomisos de Inversión, Fideicomisos Inmobiliarios o Fideicomisos de Garantía.


Sin embargo, es pertinente aclarar que todos los fideicomisos implican un proceso de administración, por lo que no es correcto catalogarlo como un tipo de fideicomiso; pues, independientemente del tipo del bien, sea un activo fijo o recursos económicos, es claro que vamos a administrarlo para el cumplimiento de una determinada finalidad, consecuentemente todos los tipos de fideicomiso son de administración.


Entonces, para iniciar el diseño de un nuevo fideicomiso, se debe considerar el desarrollo de las etapas del proceso fiduciario que son: promoción, negociación, estructuración, formalización, administración y extinción, las cuales en función al tipo de negocio fiduciario y a la naturaleza de cada fideicomiso, se puede aplicar todas o una parte de las etapas.

En ese sentido, al momento de estructurar cualquier tipo de fideicomiso, se debe realizar el análisis de tres elementos básicos que permitirán aterrizar con precisión la finalidad de ese fideicomiso y consecuentemente desarrollar todos los reglamentos y procedimientos posteriores, siendo éstos los siguientes:


  • El riesgo en el negocio fiduciario.
  • El tratamiento contable del fideicomiso y su integración al sistema contable de la entidad fiduciaria. 
  • La integración del fideicomiso al sistema informático de la entidad fiduciaria.


Desde la perspectiva del análisis del Riesgo del Negocio Fiduciario, se debe entender, en primer lugar, que cuando se trata de negocios fiduciarios no existe una receta fija, toda vez que el análisis de los riesgos dependerá de la complejidad del modelo de negocio.


La razón principal del por qué se deben analizar los riesgos, es para determinar con claridad los derechos y obligaciones de las partes, si podrá mitigar los riesgos identificados y hasta qué punto se compromete la responsabilidad del fiduciario como administrador del fideicomiso por lo que dependerá principalmente de tres aspectos: 


  1. De la naturaleza y el tamaño de la entidad fiduciaria,
  2. De las políticas, metodologías y lineamientos internos vigentes que tiene la entidad fiduciaria para el análisis de riesgos de fideicomisos, y
  3. Del nicho de mercado donde se desarrolle el negocio fiduciario.


Entonces, es fundamental tomar en cuenta las buenas prácticas para gestión de riesgos establecida por el Comité de Basilea I y II, así como lo que implica la gestión integral de riesgos desde la identificación, medición, control y monitoreo de los riesgos, antes (en la gestión y estructuración del negocio fiduciario), durante (en la administración del negocio fiduciario) y después (en la extinción del negocio fiduciario).


Los principales riesgos inherentes a la administración fiduciaria y que deben contar con un modelo de gestión integral de administración de riesgos puede apreciarse en la siguiente figura:

Riesgo de Mercado: En función al tipo de negocio fiduciario que se estructure se deberán analizar las fluctuaciones del mercado en lo que respecta a variaciones en tasas de interés pasivas o activas, diferencial cambiario, liquidez tanto del fiduciario como del fideicomitente, entre otros. 

Riesgo Legal: Se refiere al análisis de la exposición a posibles demandas o sanciones por el incumplimiento a las obligaciones contractuales y normativas derivadas de la administración del fideicomiso, frente al fideicomitente o al ente supervisor o regulador, tanto desde la perspectiva pública como privada. 

Riesgo Reputacional: Es la posibilidad de generar mala imagen a través de publicidad negativa, cierta o no, o por cumplir instrucciones del fideicomiso que podrían ser consideradas poco éticas ante la opinión pública, llevando a malas prácticas fiduciarias y ocasionando desprestigio que deriva en pérdidas económicas para el fiduciario.

Riesgo Emergente: Son producto de la transformación, entre otros, los entornos laborales, cambios en las condiciones económicas, sociales y demográficas, ambientales, tecnológicas que tienen un fuerte impacto en la operación del negocio fiduciario y que por su naturaleza son difíciles de predecir y valorar. 

Riesgo Operativo: Es uno de los riesgos más importantes para todo negocio fiduciario, porque está vinculado a fallas en las personas, en los procesos, en la tecnología o acontecimientos externos que, hoy por hoy, son responsabilidad de la Alta Gerencia vinculado al Gobierno Corporativo, bajo las premisas que otorga el Comité de Basilea I y II, y de cómo la entidad fiduciaria gestiona su apetito y tolerancia al riesgo.


Por lo que es muy importante que al momento de estructurar un fideicomiso, el Fiduciario debe conocer y medir de manera clara y precisa todos los riesgos identificados en el negocio fiduciario para decidir si los va a controlar, cubrir o asumir en el marco de su responsabilidad como fiduciario. 


En lo que respecta al análisis del tratamiento contable del fideicomiso y su integración al sistema contable de la entidad fiduciaria se debe considerar lo siguiente:

  • Que los bienes fideicomitidos, deben ser mantenidos debidamente identificados y separados de los bienes generados por la entidad fiduciaria.
  • Todas las operaciones que genere el fideicomiso deberán estar registradas a nombre del fideicomiso.
  • En caso de tratarse de un fideicomiso que conlleve la administración de recursos financieros, el dinero en efectivo, debe mantenerse en una entidad financiera autorizada por el fideicomitente y mencionada en el respectivo contrato de constitución del fideicomiso. 
  • Todo fideicomiso debe tener sus propias cuentas de manera similar a la contabilidad general de la entidad fiduciaria (cuentas de activo, pasivo, patrimonio, y cuentas de ingresos y gastos), consecuentemente debe llevarse los registros contables independientes y elaborar los estados de situación patrimonial y de ganancias y pérdidas de cada fideicomiso. 
  • La contabilidad del fideicomiso debe regirse de acuerdo a lo establecido en la normativa legal vigente de cada país. En el caso de Bolivia, ésta debe regirse por lo establecido en el Manual de Cuentas de la Autoridad de Supervisión del Sistema Financiero (ASFI), por lo que el registro contable se realizará en Cuentas de Orden dependiendo del origen de los recursos y pudiendo usarse las siguientes cuentas:
  • Fideicomisos con Recursos del Estado

880 Cuentas Deudoras

980 Cuentas Acreedoras

  • Fideicomisos con Recursos privados

870 Cuentas Deudoras

970 Cuentas Acreedoras


  • En las Cuentas Deudoras de los Fideicomisos (880 y 870) se registran los valores, bienes y derechos del fideicomiso; así como los gastos incurridos en la administración del fideicomiso.
  • En las Cuentas Acreedoras de los Fideicomisos (980 y 970) se registran los pasivos y patrimonio del fideicomiso, así como, los ingresos generados por las operaciones del mismo, las cuentas de orden contingentes acreedoras y las cuentas de orden acreedoras.
  • Sólo se podrán registrar los gastos que estén autorizados contractualmente en el Contrato de Constitución de Fideicomiso.


Cuando el bien a ser transferido al fideicomiso es un inmueble, se deberá considerar además que el perfeccionamiento del derecho propietario siempre esté a nombre del fideicomiso.


En lo que respecta a la integración del fideicomiso al sistema informático de la entidad fiduciaria en función al tipo de negocio fiduciario la unidad o departamento de sistemas o como se identifique a la misma deberá: 


  • Adecuar el sistema informático conforme a los requerimientos de cada negocio fiduciario, en la medida de su pertinencia.
  • Considerar mínimamente:
  • Replicar en cuentas de orden toda la estructura contable del manual de cuentas. 
  • Parametrizar en su sistema las condiciones básicas, en función al tipo de negocio fiduciario, de tal forma que tenga la posibilidad de emitir, estados financieros de cada uno de los negocios fiduciarios independientes de los estados financieros de la entidad y de los demás fideicomisos.  
  • Prever la posibilidad de emitir reportes periódicos (diarios, mensuales, semestrales o anuales) de acuerdo a la naturaleza del fideicomiso constituido y en el formato requerido por el fideicomitente, siempre y cuando no altere sustancialmente la plataforma informática de la entidad fiduciaria afectando económicamente a la misma. 


  • En caso de Fideicomisos de Administración de Cartera, deberá considerar la adecuación o desarrollo de herramientas que permitan generar información cuantitativa y cualitativa de los créditos administrados (planillas parametrizadas para realizar evaluación socioeconómica, incluir indicadores de evaluación de créditos específicos entre otros), según el segmento atendido, la normativa vigente; así como, los requerimientos establecidos por el fideicomitente.
  • En el caso de Administración de Fideicomisos Públicos, dependiendo la naturaleza del fideicomiso deberá considerar además el manejo de las cuentas contables vía Sistema Integrado de Gestión y Modernización Administrativa (SIGMA) según corresponda.  


Cada uno de los aspectos observados conlleva el desarrollo de una serie de pasos que derivan en los documentos contractuales y normativos que regulan el buen funcionamiento de un Fideicomiso.

Referencia:

  1.  Fuente: Gestión Integral de Riesgos Doctor PH.D Luis Gonzalo Baena Cárdenas 

¿La Industria Fiduciaria Enseña?

Por Andrés Castañeda

Hoy en día es mucho más fácil llegar a más personas o mercados objetivos, a través de diferentes  canales de comunicación como lo son: las redes sociales, webinars, congresos virtuales, eventos vía streaming, etc; donde la utilización de estas tecnologías permite un muy alto alcance y a un costo mucho menor.


Es de conocimiento general que las entidades financieras, y en especial los bancos, desarrollan programas de inclusión financiera a través de los cuales los clientes aprenden cada vez más de los servicios que se ofrecen, como prevenir robos al utilizar los servicios financieros, entre otros temas de interés.


Muchos clientes de estas entidades reciben invitaciones a eventos gratuitos, en los cuales uno o varios expertos de algún tema financiero de interés, realizan presentaciones de actualidad y mantienen a los clientes informados sobre el mercado financiero, la economía y sus proyecciones, las nuevas tecnologías, los nuevos servicios y más. De igual forma hay entidades, muchas de ellas gremiales, que generan cursos y contenidos de interés para los empleados de las entidades adscritas o para el público en general.

La industria fiduciaria es particular y compleja, a su vez tiene una serie de características que hace que las personas que trabajen en ella requieran una capacitación particular, con el fin de asegurar que se corran los menores riesgos posibles.


Por otra parte, existen otro tipo de personas que por sus actividades comerciales como los constructores, promotores, gestores o inversionistas, requieren tener un conocimiento del negocio fiduciario y buscan tener mayor información sobre esta industria.


En las universidades en general y facultades como derecho o leyes, administración, finanzas, economía, contaduría o a fines, dentro de los pensum se incluyen algunas materias en las cuales se presenta el negocio fiduciario, sin embargo su desarrollo no es lo suficientemente amplio que le permita al estudiante desarrollarse en esta industria solo con el grado universitario.

Es por esto que el conocimiento fiduciario se adquiere básicamente de dos formas; una porque se trabaja en un administrador fiduciario, y la otra,  porque tienes que trabajar con un administrador fiduciario. Sin embargo, aún esto no es suficiente, es posible que una persona haga parte de un equipo fiduciario, incluso por tiempos prolongados de tiempo, pero no sabe qué es un patrimonio autónomo, o que cada fideicomiso debe llevar su propia contabilidad, y  mucho menos cúal es la finalidad en el negocio fiduciario.


Todo lo anterior lleva a que los bancos que tienen secciones fiduciarias o a las sociedades fiduciarias – en los países que existen de manera independiente – a desarrollar o contratar programas de capacitación y formación especializadas que le permitan a los trabajadores tener el conocimiento adecuado para el buen desempeño de sus actividades. Incluso muchas de las entidades de supervisión y control exigen a sus vigilados asignar un presupuesto para capacitación en temas legales como en Sistemas de Riesgo, Sarlaft o Prevención al Lavado de Dinero y Atención al Cliente, entre otros.


En varios países de Latinoamérica existen empresas que ofrecen capacitación en temas fiduciarios. Tales como Be Trust SAS en Colombia y TMSourcing en México, cuentan con diplomados y cursos que buscan profundizar y compartir el conocimiento a los interesados en el negocio fiduciario, con profesores especializados y experiencia real en la industria, de esta forma las personas que desean capacitarse en fiducia encuentran de manera fácil y rápida el conocimiento que requieren para mejorar el desempeño de sus actividades.
“Las capacitación continua a sus colaboradores es la mejor inversión que pueden hacer las empresas, en la medida que sus colaboradores estén mejor capacitados se disminuirán significativamente los riesgos de los negocios y mejorarán así su rentabilidad”.  


Andrés Castañeda Monroy
CEO de Be Trust SAS, consultoría especializada e integral en el sector fiduciario, Colombia.