La Ciudad de México es una de las más atractivas del mundo para la inversión extranjera

La Ciudad de México es una de las más atractivas del mundo para la inversión extranjera

“La Ciudad de México es la entidad del país que recibe el mayor porcentaje de inversión extranjera directa, por lo que también ofrece un clima de seguridad financiera”. Esta es la ciudad que más empleos genera anualmente y es por ello que uno de los enfoques de la Secretaría de Desarrollo Económico de la CDMX es combatir la informalidad laboral con la generación de nuevas plazas y con la meta de formalizar al menos un millón de empleos.

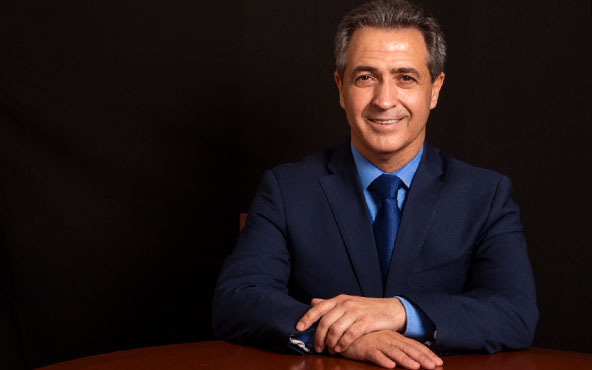
José Luis Beato González, Secretario de Desarrollo Económico de la CDMX, comentó en esta entrevista que uno de los retos importantes al comienzo de su gestión, fue poner a la secretaría en marcha; “El arranque de SEDECO ha sido un gran reto pero estoy muy satisfecho con el equipo de trabajo que hemos integrado porque así, esta secretaría puede dar grandes resultados en favor de la ciudad.”


De igual manera comentó que la participación e interés de la mujer por el desarrollo económico de la ciudad es fundamental, por eso existen apoyos económicos y de acompañamiento para impulsar su trabajo a través de los diferentes programas de SEDECO:

“En estos meses de trabajo arduo hemos notado que en especial las mujeres se muestran más participativas para generar nuevos proyectos laborales y llevarlos a buen puerto. Además las mujeres suelen pagar de una manera más formal sus adeudos y cumplir con sus compromisos.”


A través del programa MujerEs Innovando, SEDECO apoya a las mujeres empresarias de manera económica con créditos y les brinda acompañamiento además de enlazarlas con empresarios y cadenas de distribución para lograr un mejor desarrollo de su proyecto.


Así mismo, para apoyar a todo tipo de emprendedores de la ciudad, la secretaría cuenta con la participación del sector privado, de empresarios, de incubadoras y del sector financiero para realizar 16 CAE, que son centros de acompañamiento al emprendedor, una iniciativa de acompañamiento a los beneficiarios de esta iniciativa desde el principio hasta el final de su proyecto.


“Se tiene contemplado la realización de al menos un CAE en cada una de las 16 alcaldías, para que las y los emprendedores acudan a las asesorías que requieran y así podamos darles el empujón que necesitan para crear su negocio. Actualmente contamos con un CAE en el que se han atendido a más de 1,000 empresas y que ya han dado resultado para 100 proyectos.”


El proyecto contempla que los CAE sean espacios de 200-250 m2. De de los 16 iniciales ya se tienen 4 proyectos firmados y se espera que éstos entren en funciones para otoño de 2019, para contar con la totalidad de CAE para el primer semestre de 2020.

Aprovechamos también para preguntarle al Maestro Beato sobre el avance y las acciones que se han generado para formalizar al menos un millón de empleos durante su gestión y nos contestó lo siguiente:


“La primera idea es generar economías de escala; juntar a varias personas e incorporarlas a un tipo de economía social y de cooperativismo para que, entre varios, puedan generar un negocio más grande mediante cooperativas de distribución. Otra iniciativa es la de realizar un programa con el que podamos regularizar por derechos adquirido a los pequeños locales que existen por toda la ciudad y que no tienen uso de suelo comercial, pero llevan 20 años trabajando y vendiendo. Entre otras cosas, quiero hacerlo porque sin el uso de suelo correspondiente los comerciantes de estos locales no pueden aspirar a ningún crédito, ni programa de financiamiento o apoyo.”


El sector financiero del mundo crece y nosotros debemos sumarnos a ese crecimiento. La gente que no conoce del tema financiero piensa únicamente en el banco para pedir apoyos financieros, cuando hoy existen muchas alternativas de financiamiento, como las SOFOMES, SOFIPOS, así como las empresas FINTECH. Respecto a este tema, el Secretario comentó que desde la SEDECO se realizan esfuerzos permanentes por integrar estas nuevas tecnologías a la vida cotidiana de los ciudadanos, sin embargo el tema tiene un freno cultural:


“Fuimos innovadores con la Ley Fintech y ahora tendríamos que ir más rápido para ser punta de lanza en el tema, pero nosotros seguimos haciendo la tarea. De hecho, a través del Banco de México, la Presidencia de la República brindará las herramientas necesarias para que podamos realizar pagos a través de aplicaciones adecuadas. De hecho nosotros ya estamos trabajando para implementar esta modalidad en los mercados de la ciudad, sin embargo nos hemos encontrado con una fuerte resistencia a pagar de esta manera pues en México una buena parte de la economía se maneja con billetes, así que es también un tema cultural.”


Sin duda tenemos un gran camino por avanzar, sin embargo el panorama del desarrollo económico de la Ciudad de México pinta prometedor, fuerte y al mando de una figura humilde, con una gran trayectoria y visión por contribuir a la consolidación económica de la CDMX.


Listos para el Congreso Latinoamericano de Fideicomisos 2019 en Antigua Guatemala

Francisco Nugué cuenta con más de 23 años de experiencia en temas fiduciarios, ha estado vinculado al Negocio Fiduciario desde la expedición de la Ley de Mercado de Valores en el Ecuador, y actualmente es Presidente Ejecutivo de Generatrust, empresa administradora de fideicomisos y agente de manejo de procesos de titularización, con oficinas en Quito y Guayaquil, así como Presidente del Comité Latinoamericano de Fideicomiso (COLAFI) y de la Asociación de Compañías Administradoras de Fondos y Fideicomisos del Ecuador (AAFFE).


El COLAFI forma parte de la Federación Latinoamericana de Bancos (FELABAN), surge como una iniciativa académica y de difusión de las herramientas y ventajas que están aparejadas al fideicomiso. Esta iniciativa surge hace aproximadamente 30 años, y ha venido a lo largo del tiempo, realizando, por una parte, congresos anuales con el propósito de generar un espacio de comunicación entre quienes trabajan en la industria: los especialistas, profesionales, expertos en todo lo que se refiere a la industria de fideicomisos y fondos de inversión; y, por otro lado, adicionalmente, una serie de iniciativas de difusión y de preparación de profesionales para el área fiduciaria en Latinoamérica.


Francisco Nugué


“No escapa al criterio que, a lo largo de Latinoamérica, desde México hasta la Argentina existe una gran cantidad de países que tienen a su disposición la utilización del fideicomiso como un mecanismo para llevar adelante procesos empresariales y colaborar en el desarrollo de sus países.”


Así mismo, el COLAFI, a través de el Diplomado de Formación Fiduciaria Internacional, y de muchos otros de este tipo, busca preparar a la plantilla de potenciales colaboradores de la industria fiduciaria en las distintas materias que componen el hacer fiduciario: titularización, formación financiera, temas de proyectos inmobiliarios, infraestructura, entre otros; de suerte que, las distintas instancias locales, a nivel de los distintos países latinoamericanos, se forman con una red de capacitadores de primer nivel que colaboran con COLAFI en esta tarea.


Los días 23, 24 y 25 de octubre del presente año se llevará a cabo el 28º Congreso Latinoamericano de Fideicomisos, en Antigua, Guatemala,“Es el evento más importante que se realiza en América Latina sobre Fiducia, donde se aspira a reunir a un grupo de profesionales expertos en la materia para tratar asuntos de interés regional, e internacional y lograr un intercambio fluido entre los distintos actores latinoamericanos en la industria fiduciaria.”


Justamente en la agenda del Congreso Latinoamericano de Fideicomisos se encuentra México, a través de la presentación del proyecto de la FIBRA Tren Maya, a lo que Nugué señaló:


“Lo que deseamos es a México el mayor de los éxitos, es un país referente para la región en todos los sentidos. En materia fiduciaria, creo que es una apuesta positiva la que hace el actual gobierno, pues más allá de la voluntad política de llevar adelante proyectos, se requiere de una dosis de seguridad jurídica para los inversionistas, y justamente esto es lo que se logra con la utilización de herramientas fiduciarias, la transparencia es elemento clave para el éxito del tren maya.


Actualmente estamos rodeados de fideicomisos, sin embargo, es un universo que aún escapa del conocimiento de muchos. el fideicomiso realmente se presenta como una de las alternativas mas virtuosas, que brinda soluciones de planeación patrimonial como de desarrollo urbano de naciones enteras.


“Hay países como Perú y Colombia, que le han apostado desde hace mucho tiempo a la utilización de soluciones fiduciarias para el desarrollo de sus proyectos; en Perú muy probablemente 9 de cada 10 de los mega-proyectos desarrollados en los últimos años, utiliza mecanismos fiduciarios, realmente la herramienta es extraordinaria como apoyo al desarrollo de los países, de suerte que debería ser la tendencia a la utilización de este tipo de instrumentos.”


Francisco Nugué, como actual presidente de la AAFFE se encuentran trabajando muy de la mano con el COLAFI para que, en octubre del 2020, se lleve acabo el Congreso Latinoamericano del Fideicomiso en Guayaquil, Ecuador.


“Nuestra asociación local representa el 90% del mercado fiduciario del país, y nos hemos comprometido con la difusión, y educación financiera de la comunidad, evidentemente estamos colaborando con el desarrollo del COLAFI 2019 en Guatemala, empeñados en que, el próximo año que somos anfitriones del encuentro, hagamos algo que vaga la pena”


Recientemente Generatrust de Ecuador, y Acción Fiduciaria de Colombia se aliaron estratégicamente en un acuerdo de colaboración, que aspira a abrir puertas y tender puentes entre estos dos países en materia fiduciaria, intercambiando y compartiendo tecnología para el desarrollo de ambos países.

“BIVA es un equipo y busca hacer equipo con todos”

BIVA es un equipo que busca incluir, sumar y crear nuevas oportunidades para todos. A un año de haber iniciado operaciones, María Ariza, nos cuenta su experiencia como la primera mujer al frente de un mercado de valores en México, conquistando un terreno, hasta entonces considerado “sólo para hombres”, innovando, transformando, y derribando muros en un sector que antes parecía inaccesible.

María Ariza tuvo la oportunidad de dirigir al gremio de fondos de capital emprendedor y privado, colocando a México en la mente de grandes inversionistas internacionales, y posicionándolo como un país de grandes oportunidades y talento. Actualmente, en el mercado público, desde BIVA, observa una gran oportunidad de lograr objetivos muy importantes, ampliar la cultura bursátil del país, integrar a más sectores al mercado y contribuir a que el status quo se modifique en beneficio de todos.

Tras su arranque operativo en julio del 2018, BIVA ha tenido un primer año de retos fuertes; desde el esfuerzo por cambiar la mentalidad de un mercado hasta entonces monopolizado, hasta la edificación y fomento de una cultura bursátil en México que brinde apertura a sectores potenciales, tanto de inversores como de emisores, anteriormente olvidados. BIVA surge como agente de cambio, presentando una alternativa visible, innovadora y accesible que pretende contribuir al beneficio del mercado y del país.

¿Cómo ha sido para ti ser una de las figuras más importantes del mundo financiero del país?

“El hecho de ser mujer, creo que definitivamente es complejo, implica mucho sacrificio, implica estar comprobando que lo que vas logrando es por méritos propios, y no por cualquier otra situación que no este aparejada a ellos. Me siento muy contenta y muy responsable, porque hoy tengo una posición de liderazgo en donde puedo ir planteando mejores condiciones, mayor apertura y mejores oportunidades para las mujeres. Es un compromiso que tengo conmigo misma, con mis hijas, y con las mujeres con las que me toca convivir.”

¿Que valor agregado le aportan las mujeres al sector financiero?

“Tenemos muchísimas cosas que aportar, tenemos una inteligencia emocional distinta, complementamos los puntos de vista de los hombres, tenemos diferentes apetitos de riesgo, diferentes ángulos de medir cosas, podemos tener discusiones muy nutridas y tomar decisiones en función de la diversidad. Somos originales, creadoras, innovadoras, trabajadoras, eficientes; ¡Mi equipo está lleno de mujeres!”

Con una palabra, describe el impulso que te permitió llegar hasta donde estas hoy:

“Valor”

¿Qué cualidad de BIVA te representa más?

“Cambio”

¿Cuál es la fortaleza de BIVA?

Integración. BIVA quiere hablarles a los diferentes grupos de personas que están allá afuera que oían hablar del mercado bursátil como si fuera algo lejano, como si fuera para millonarios, o como si no tuvieran entrada, cuando en realidad esta es una oportunidad para todos.

¿Cómo facilita BIVA el proceso de ingreso a bolsa para las empresas?

Nosotros tenemos el compromiso de ser un aliado para la empresa, y por ello hicimos el programa “Acompañamiento 360”, en el que caminamos junto con la empresa desde que tiene la motivación de entrar al mercado, hasta su vida posterior a la emisión.

¿Que áreas de oportunidad vio BIVA ante la Bolsa Mexicana de Valores?

Te diría que, si bien algo se hacia, definitivamente había mucho por hacer, entonces realmente BIVA contribuye y complementa lo que se hacía, ofreciendo alternativas positivas e innovadoras, que van a lograr que poco a poco las cosas caminen al beneficio de las dos bolsas, del mercado y del país.

¿Qué resultados ha dado BIVA hasta el día de hoy?

Ya hemos tenido muy buenos resultados. Tenemos prácticamente 50 mil millones de pesos financiados, ya tenemos 10% del mercado en operaciones, y creciendo. Pienso que los resultados se van a ir notando más en el mediano plazo, no son inmediatos, es construir, es educar, es regenerar todo un sistema, y ojalá podamos ir viendo más resultados en los próximos meses.

¿Qué es lo que hace falta para que el mercado bursátil este en boca de todos?

Este es un trabajo en equipo y todos tenemos que participar, tanto los empresarios, inversionistas, intermediarios, las bolsas, las instituciones educativas, y también un gobierno que nos genere certidumbre, un ambiente propicio de inversión, y nos provea de mejores condiciones competitivas, regulatorias y fiscales. BIVA es un equipo y busca hacer equipo con todos.

¿Cuál es tu opinión acerca de los proyectos de gobierno que buscan construirse como FIBRAS?

Creo que el gobierno puede ser un semillero, pero definitivamente necesita que la inversión privada catapulte la magnitud que tienen todos estos proyectos, donde podemos colaborar con un proyecto que es nacional y que debe de ser algo en lo que todos nos sumemos como país.

¿Cual es tu opinión acerca de la Ley Fintech?

Me gusta pensar que México fue muy vanguardista con esta ley. Creo que, al día de hoy, México no debiera verse sin las fintech, las fintech son los brazos que permiten una mayor inclusión financiera a nivel nacional, y es a través de ella que realmente vamos a ver un mayor crecimiento como país. BIVA se visualiza de la mano al 100% con las fintech en su crecimiento, me encantaría poder financiarlas a través de los mercados, a través de BIVA, y con ello contribuir al crecimiento de las PyMEs de México.

Actividad empresarial de los Fideicomisos

Autor: Miguel Pacheco.

La materia fiscal en los fideicomisos, a través de los cuales se realizan actividades empresariales, constituye una pieza fundamental en su instrumentación, desarrollo y operación, toda vez que cada operación inherente a dicha actividad debe estar normada y regulada por las disposiciones tributarias en cada uno de los rubros que impactan directa o indirectamente a dichos fideicomisos.

Es así, que para obtener en forma integral los mejores resultados, es indispensable que previo al establecimiento de las bases que permitan el alcance y logro de los objetivos trazados para cada tipo de fideicomiso, se determine el tratamiento fiscal de todos y cada uno de los fideicomisos, incluso de aquellos a través de los cuales no se realicen actividades empresariales, con el fin de lograr su mejor instrumentación, desarrollo, operación e incluso su extinción.

El fideicomiso, siendo una figura sustancialmente diversificada por las múltiples y diversas operaciones que mediante él pueden llevarse a cabo pueden tener diversos efectos fiscales, siendo que algunas de esas operaciones pueden ser consideradas, de acuerdo con el Código Fiscal de la Federación, como actividades empresariales.

En ese sentido, fiscalmente su tratamiento está contemplado en el artículo 13 de la Ley del Impuesto sobre la Renta y, en otras disposiciones de la propia ley, incluso algunos aspectos de los fideicomisos, se regulan en reglas de la Resolución Miscelánea Fiscal.

Al respecto, el artículo 16 del citado Código señala que se entenderá por actividades empresariales, entre otras, las comerciales que son las que de conformidad con las leyes federales tienen ese carácter; así como las industriales, las agrícolas, las ganaderas, las de pesca y las silvícolas.

En el artículo 75 del Código de Comercio, se relacionan una serie de actos que se reputan de comercio, entre los que nos encontramos, entre otros, las compras y ventas de bienes inmuebles, cuando se hagan con dicho propósito de especulación comercial; las compras y ventas de acciones; los depósitos por causa de comercio; las operaciones contenidas en la Ley General de Títulos y Operaciones de Crédito, y cualesquiera otros actos de naturaleza análoga a los expresados en este código.

Ahora bien, cuando se llevan a cabo actividades empresariales a través del fideicomiso, el artículo 13 de la Ley del Impuesto Sobre la Renta, establece ciertas obligaciones para la fiduciaria, siendo éstas, la de determinar en los términos del Título II, el resultado fiscal o la pérdida fiscal de dichas actividades en cada ejercicio y cumplir por cuenta de los fideicomisarios las obligaciones que establece en forma particular dicha Ley, incluso la de presentar pagos provisionales.

No obstante lo anterior, la Resolución Miscelánea Fiscal, en vigor, en su Regla 3.1.15., prevé la opción de considerar que no se realizan actividades empresariales a través de un fideicomiso, entre otros supuestos, si los ingresos pasivos representen cuando menos el noventa por ciento de la totalidad de los ingresos que se obtengan a través del fideicomiso, durante el ejercicio fiscal de que se trate.

Para tales efectos, se consideran ingresos pasivos los ingresos por intereses, incluso la ganancia cambiaria y la ganancia proveniente de operaciones financieras derivadas de deuda; ganancia por la enajenación de certificados de participación o bursátiles fiduciarios emitidos al amparo de un fideicomiso de inversión en bienes raíces; de los certificados bursátiles fiduciarios de un fideicomiso que exclusivamente invierta en FIBRAS, o de la ganancia por la enajenación de los certificados bursátiles fiduciarios emitidos al amparo de los fideicomisos de inversión en energía e infraestructura; dividendos; ganancia por la enajenación de acciones; ganancia proveniente de operaciones financieras derivadas de capital; ingresos provenientes del arrendamiento o subarrendamiento y en general por otorgar a título oneroso el uso o goce temporal de bienes inmuebles, en cualquier otra forma.

Por lo tanto, cuando se tiene proyectado realizar ciertos negocios a través de un fideicomiso, es necesario que se tenga en cuenta que ciertos actos realizados reiteradamente conllevan a una actividad y, en consecuencia, esta actividad puede ser considerada como empresarial.

Es importante mencionar y considerar que en el desarrollo de las actividades que lleva a cabo la fiduciaria para cumplir con los fines del fideicomiso, se presenten circunstancias que tendrán un efecto fiscal y que probablemente no se lleguen a percibir cuando se constituye el fideicomiso, lo cual no significa que no se deban cumplir las obligaciones fiscales inherentes.

Un ejemplo de esto se presenta en los fideicomisos cuyo objeto es la construcción de un inmueble para su posterior enajenación y se constituyen como fideicomisos de administración, estableciendo en los fines de los fideicomisos que una vez terminada la construcción el fideicomitente le instruirá a la fiduciaria a quién le debe entregar la unidad inmobiliaria; sin embargo, se debe considerar que quien puede llevar a cabo la enajenación es únicamente la propia fiduciaria, quien es la propietaria de los bienes que se encuentran en el patrimonio del fideicomiso y no el fideicomitente; luego entonces, se está en presencia de un fideicomiso que sí realiza actividades empresariales.

Así como en esos fideicomisos indebidamente se piensa que no existe actividad empresarial, pueden existir otros tantos en los cuales los fideicomitentes o fideicomisarios podrían ser objeto de una sanción por parte de la autoridad fiscal. Por lo tanto, se recomienda que en su momento se acuda a un experto en la materia para atender la situación específica.

La Aplicación de la Mediación en el Fideicomiso

Por Juan Miguel Castro Alcocer.
En México hace ya más de diez años se hizo una reforma constitucional (de fecha 18 de junio de 2008) por medio de la cual se estableció en el artículo 17 que las leyes preverán mecanismos alternativos de solución de controversias, por lo que ofrecer servicios de justicia alternativa se convirtió en una obligación para todas las entidades del país.
 
Los mecanismos alternativos de solución de controversias son todos aquellos que permiten a las personas llegar a acuerdos de manera eficaz y eficiente con plenos efectos legales para resolver sus conflictos, sin la necesidad de pasar por un proceso judicial. Entre los mecanismos alternativos de solución de controversias que contemplan nuestras leyes se encuentran: el arbitraje, la conciliación, la amigable composición y, por supuesto, la mediación, siendo esta última el objeto del presente artículo.
 
Podemos definir a la mediación como un procedimiento no judicial que implica la intervención de un tercero imparcial denominado mediador, que guía a las personas que solicitan sus servicios para que a través del diálogo encuentren por sí mismas las bases para un acuerdo que sea satisfactorio para ambas partes y a su vez que contribuya a prevenir o solucionar un conflicto.
 
Al hablar de la figura del mediador, es importante aclarar que éste tiene que estar debidamente certificado, ya que se trata de un profesional que debe tener una capacitación que lo vuelva experto en temas tales como la comunicación y el conflicto. En México, cada estado tiene su propia legislación en la cual establece el mínimo de horas teóricas y prácticas de preparación para acreditarse como mediador.
 
Por otra parte, la mediación se rige bajo ciertos principios, uno de ellos es la confidencialidad, lo cual implica que todo los asuntos que se traten dentro de la mediación no pueden salir de la misma y los participantes, incluyendo al mediador, no pueden ser llamados a un juicio como testigos para hablar acerca de los temas que se tocaron en ella. Otro de los principios es la voluntariedad, lo cual quiere decir que ninguna de las partes puede ser obligada para permanecer en este proceso y tienen la libertad para decidir si desean resolver su conflicto a través de esta vía. Otro de los principios es la imparcialidad con la que el mediador debe trabajar, pues parte de su labor consiste en escuchar y tratar de la misma forma a los mediados, sin favorecer a alguno de ellos.
 
¿Cuál es la aplicación de la Mediación?
 
La mediación es aplicable en diferentes áreas como la familiar, mercantil, civil y penal, así como en diferentes contextos como las escuelas, empresas, comunidades, etc. En materia Mercantil, es una vía de prevención o solución de conflictos alternativa a un proceso judicial que facilita la resolución para el caso de incumplimiento, estableciendo un procedimiento acordado por las propias partes, lo cual es totalmente aplicable a la figura del Fideicomiso.
 
¿Cuál es la relación de la Mediación con el Fideicomiso?
 
Como sabemos el Fideicomiso es un contrato por medio del cual se pueden garantizar diferentes tipos de obligaciones (por ejemplo, el pago de un crédito) por medio de la aportación de diferentes tipos de bienes al mismo, como pueden ser los inmuebles. En este mismo contrato se establece un procedimiento convencional de venta de los bienes, para que en caso de incumplimiento el fiduciario realice el pago a favor del acreedor (Fideicomisario) con el producto de dicha venta, o bien lleve a cabo la adjudicación de la garantía a favor del mismo, siendo precisamente en ese procedimiento de ejecución en el cual las partes podrían realizar una mediación, toda vez que ellas mismas establecerían los pasos a seguir en caso de que hubiere un incumplimiento, teniendo como principal ventaja facilitar el proceso de venta, adjudicación y toma de posesión de los bienes aportados al fideicomiso, así como el establecimiento de las penas convencionales. Estos acuerdos deben plasmarse en un convenio por escrito el cual tendrá efecto de cosa juzgada o título ejecutivo, permitiendo que los tiempos de ejecución sean más eficientes y seguros, sin necesidad de llevar este procedimiento ante un juez.
 
Finalmente, este tipo de mediación, al ser preventiva, establece las bases solamente en caso de que se llegue a presentar el conflicto y tiene un impacto positivo en la relación contractual que las partes establecen a través del Fideicomiso, por lo que, con base a lo expuesto en este artículo, la recomendación para aquellos que deciden formalizar un fideicomiso para garantizar algún tipo de obligación, es complementarlo con un convenio de mediación que permita aprovechar todas las ventajas anteriormente expuestas.

El Fideicomiso Público en México (Segunda Parte)

Por Juan Manuel Altamirano León.

Los fideicomisos públicos no considerados entidades paraestatales o sin estructura orgánica, como ya dijimos en el artículo anterior son aquellos que para su constitución sólo requieren la autorización de la Secretaría de Hacienda y Crédito Público (SHCP) en los términos del Reglamento de la Ley Federal de Presupuesto y Responsabilidad Hacendaria (LFPRH), no requieren de algún decreto para su constitución.
 
Este tipo de fideicomisos son los que la SHCP como fideicomitente único de la administración pública centralizada y las Entidades Paraestatales, constituyen preferentemente ya que como su nombre lo señala no crean estructura orgánica alguna en su constitución.
 
Es conveniente señalar que existe la creencia de que al final de ejercicio fiscal y con el objeto de no devolver los recursos a la Tesorería de la Federación (Tesorería) se crean fideicomisos, lo cual no es cierto ya que el penúltimo párrafo del artículo 214 del Reglamento de la LFPRH (RLFPRH) lo prohíbe tal como se señala a continuación: “Queda prohibido constituir o participar en fideicomisos, mandatos o análogos, con ahorros, economías o subejercicios del Presupuesto de Egresos, que tengan por objeto evitar la concentración de recursos en la Tesorería al final del ejercicio correspondiente.”
 
El artículo 215 del RLFRH señala que las dependencias y las entidades que constituyan fideicomisos deberán cumplir con lo siguiente:
 
La fracción I establece que el Comité Técnico que en su caso se constituya ya que para los fideicomisos públicos no considerados entidades paraestatales no es un requisitos contar con Comité Técnico, deberá estar integrada en su mayoría por servidores públicos de la Administración Pública Federal cuyas facultades deberán estar relacionados con el fin del fideicomiso y los miembros del Comité Técnico que no sean servidores públicos serán considerados como particulares que manejan o aplican recursos públicos en los términos de las disposiciones aplicables.
 
La participación de los miembros del Comité Técnico es de carácter honorífico, por lo que no podrán recibir emolumento alguno por su participación en los Comités Técnicos.
 
La fracción II del artículo 215 del RLFRH establece que los contratos de fideicomiso se deberán elaborar conforme al modelo de contrato obligatorio establecido por la SHCP y difundido en su página de Internet, en la siguiente liga electrónica: www.gob.mx/cms/uploads/attachment/file/151761/Modelos_de_Contratos_de_Fideicomisos_y_Mandatos.pdf , se encuentran publicados los siguientes modelos:
 
  • Fideicomiso Público no considerado entidad paraestatal de administración y pago. Este tipo de fideicomiso solo recibe recursos y el fiduciario únicamente realiza pago por instrucciones del Comité Técnico o del fideicomitente y no esta previsto que se pueden realizar contrataciones.
  • Fideicomiso Público no considerado entidad paraestatal para la adquisición de bienes y/o contratación de servicios y obra pública, en este tipo de fideicomiso sólo recibe recursos y el fiduciario si puede realizar contrataciones Comité Técnico o del fideicomitente.
  • Contrato de mandato
  • Fideicomiso público considerado entidad paraestatal
  • Convenio de Extinción de Fideicomiso
 
Asimismo, la fracción II establece que los contrato deberán contener como mínimo ciertos supuestos, comentaré dos que considero muy importantes a continuación los que desde mi punto de vista son muy importantes.
 
El inciso e) señala que en el contrato se deberá incluir “La instrucción del fideicomitente al fiduciario para que transparente y rinda cuentas sobre el manejo de los recursos presupuestarios que se hubieren aportado al fideicomiso, o análogo; proporcione los informes que permitan su vigilancia y fiscalización, así́ como las facilidades para realizar auditorías y visitas de inspección por parte de las instancias fiscalizadoras federales. Asimismo, que el titular de la unidad administrativa encargada de coordinar la operación, o con cargo a cuyo presupuesto se hayan otorgado los recursos será responsable de facilitar dicha fiscalización;”
 
Para mi punto de vista lo señalado anteriormente es muy importante ya que permite que el fiduciario sin violar el secreto fiduciario proporcione información o permita la fiscalización, en caso de que le requieran información o realicen visitas de inspección las instancias fiscalizadoras federales,
 
El inciso i) establece que en el contrato se deberá incluir “La previsión expresa de que la institución fiduciaria llevará a cabo la defensa del patrimonio del fideicomiso; asimismo, que en el supuesto de que las instituciones fiduciarias requieran, de forma excepcional, la contratación de terceros para dicha defensa, con sujeción a las disposiciones aplicables se harán responsables de ésta y se preverá́ que lleven a cabo el seguimiento de la actuación de los apoderados y, en su caso, recomendaran realizar las acciones que consideren pertinentes en el ámbito de su competencia. El Comité́ Técnico o a falta de éste la unidad responsable, deberá́ autorizar los honorarios correspondientes;”
 
Es importante señalar que en practica fiduciaria los señalado anteriormente es lo contrario ya que los fiduciarios en sus clausulas de defensa del patrimonio fideicomitido señalan que en caso de que se requiera su responsabilidad terminará responsabilidad cuando otorguen los poderes por instrucciones del Comité Técnico o del fideicomitente o fideicomisario y no llevarán el seguimiento de los apoderados.
 
La fracción IV señala que es requisito contar con la autorización presupuestaria de la SHCP y el VI con la opinión jurídica de la SHCP, pero el último párrafo del articulo 215 del RLFPRH establece que el caso de las entidades no apoyadas presupuestariamente no se requerirá las autorizaciones a que se refieren las fracciones IV y VI.
 
En el próximo artículo seguiremos hablando de los fideicomisos públicos no considerados entidades paraestatales o sin estructura orgánica.

La Ciudad de México es una de las más Atractivas del Mundo para la Inversión Extranjera

Por Redacción Mundo Fiduciario 

“La Ciudad de México es la entidad del país que recibe el mayor porcentaje de inversión extranjera directa, por lo que también ofrece un clima de seguridad financiera”. Esta es la ciudad que más empleos genera anualmente y es por ello que uno de los enfoques de la Secretaría de Desarrollo Económico de la CDMX es combatir la informalidad laboral con la generación de nuevas plazas y con la meta de formalizar al menos un millón de empleos.
 
José Luis Beato González, Secretario de Desarrollo Económico de la CDMX, comentó en esta entrevista que uno de los retos importantes al comienzo de su gestión, fue poner a la secretaría en marcha; “El arranque de SEDECO ha sido un gran reto pero estoy muy satisfecho con el equipo de trabajo que hemos integrado porque así, esta secretaría puede dar grandes resultados en favor de la ciudad.”
 
De igual manera comentó que la participación e interés de la mujer por el desarrollo económico de la ciudad es fundamental, por eso existen apoyos económicos y de acompañamiento para impulsar su trabajo a través de los diferentes programas de SEDECO:
“En estos meses de trabajo arduo hemos notado que en especial las mujeres se muestran más participativas para generar nuevos proyectos laborales y llevarlos a buen puerto. Además las mujeres suelen pagar de una manera más formal sus adeudos y cumplir con sus compromisos.”
 
A través del programa MujerEs Innovando, SEDECO apoya a las mujeres empresarias de manera económica con créditos y les brinda acompañamiento además de enlazarlas con empresarios y cadenas de distribución para lograr un mejor desarrollo de su proyecto.
 
Así mismo, para apoyar a todo tipo de emprendedores de la ciudad, la secretaría cuenta con la participación del sector privado, de empresarios, de incubadoras y del sector financiero para realizar 16 CAE, que son centros de acompañamiento al emprendedor, una iniciativa de acompañamiento a los beneficiarios de esta iniciativa desde el principio hasta el final de su proyecto.
 
“Se tiene contemplado la realización de al menos un CAE en cada una de las 16 alcaldías, para que las y los emprendedores acudan a las asesorías que requieran y así podamos darles el empujón que necesitan para crear su negocio. Actualmente contamos con un CAE en el que se han atendido a más de 1,000 empresas y que ya han dado resultado para 100 proyectos.”
 
El proyecto contempla que los CAE sean espacios de 200-250 m2. De de los 16 iniciales ya se tienen 4 proyectos firmados y se espera que éstos entren en funciones para otoño de 2019, para contar con la totalidad de CAE para el primer semestre de 2020.
Aprovechamos también para preguntarle al Maestro Beato sobre el avance y las acciones que se han generado para formalizar al menos un millón de empleos durante su gestión y nos contestó lo siguiente:
 
“La primera idea es generar economías de escala; juntar a varias personas e incorporarlas a un tipo de economía social y de cooperativismo para que, entre varios, puedan generar un negocio más grande mediante cooperativas de distribución. Otra iniciativa es la de realizar un programa con el que podamos regularizar por derechos adquirido a los pequeños locales que existen por toda la ciudad y que no tienen uso de suelo comercial, pero llevan 20 años trabajando y vendiendo. Entre otras cosas, quiero hacerlo porque sin el uso de suelo correspondiente los comerciantes de estos locales no pueden aspirar a ningún crédito, ni programa de financiamiento o apoyo.”
 
El sector financiero del mundo crece y nosotros debemos sumarnos a ese crecimiento. La gente que no conoce del tema financiero piensa únicamente en el banco para pedir apoyos financieros, cuando hoy existen muchas alternativas de financiamiento, como las SOFOMES, SOFIPOS, así como las empresas FINTECH. Respecto a este tema, el Secretario comentó que desde la SEDECO se realizan esfuerzos permanentes por integrar estas nuevas tecnologías a la vida cotidiana de los ciudadanos, sin embargo el tema tiene un freno cultural:
 
“Fuimos innovadores con la Ley Fintech y ahora tendríamos que ir más rápido para ser punta de lanza en el tema, pero nosotros seguimos haciendo la tarea. De hecho, a través del Banco de México, la Presidencia de la República brindará las herramientas necesarias para que podamos realizar pagos a través de aplicaciones adecuadas. De hecho nosotros ya estamos trabajando para implementar esta modalidad en los mercados de la ciudad, sin embargo nos hemos encontrado con una fuerte resistencia a pagar de esta manera pues en México una buena parte de la economía se maneja con billetes, así que es también un tema cultural.”
 
Sin duda tenemos un gran camino por avanzar, sin embargo el panorama del desarrollo económico de la Ciudad de México pinta prometedor, fuerte y al mando de una figura humilde, con una gran trayectoria y visión por contribuir a la consolidación económica de la CDMX.
La nueva plataforma de pagos digitales (CoDi)

Autores: Irving Peña, Carlos Flores y Adolfo García – Colaboradores en TMSourcing.

“Código Digital (CoDi) permitirá hacer pagos de bienes y servicios mediante un teléfono celular.”

2019 nos traerá una nueva forma de hacer pagos, a través de la nueva plataforma de Banxico denominada Cobro Digital (CoDi). Está plataforma tiene el objetivo de permitir realizar pagos de bienes y servicios a través de celulares inteligentes o vía web, brindando un medio de pago seguro y eficiente al público en general.

Con este proyecto, Banxico en conjunto con el Gobierno de México buscan brindar mayores beneficios de los comercios y personas usuarias de los servicios de pago electrónico, así como de aquellos segmentos de la población que, a la fecha, no forman parte del sistema financiero formal, brindándoles un acceso al sistema financiero a través del móvil.

Para aclarar el punto anterior, es importante mencionar que el número de personas con teléfonos inteligentes es el doble del número de personas que tienen una cuenta bancaria, cabe mencionar que la CoDi contempla no únicamente las compras presenciales, si no también las compras de bienes y servicios no presenciales, incluso pagos de servicios recurrentes.

La plataforma CoDi se encuentra en pruebas piloto actualmente y se espera que sea obligatoria para las instituciones de banca múltiple a partir del último día de septiembre de este mismo año, incluso, CitiBanamex comentó que a finales de abril se encontrará lista para realizar pruebas reales.

El Banco de México también adelantó que más adelante se permitirá el desarrollo de plataformas compatibles con CoDi para desarrolladores distintos a los participantes.

¿Cómo funciona CoDi?

La plataforma CoDi utiliza el Sistema de Pagos Electrónicos Interbancarios (SPEI), el cual permite realizar pagos electrónicos de manera segura y en tiempo real (5 segundos en promedio), en un esquema donde el pago (de hasta 8 mil pesos) es solicitado por el vendedor desde su teléfono (QR o NFC) o desde internet y el comprador autoriza dicho pago desde su teléfono celular.

Para hacer uso de CoDi, se requiere que los compradores cuenten con un teléfono inteligente con la aplicación móvil de su institución financiera participante en CoDi instalada y una cuenta en la misma. Dicha cuenta podría ser nivel 2, lo que permite que su apertura no se tenga que realizar en una sucursal.

Por otro lado, el vendedor únicamente requiere contar con su código QR (puede ser una impresión) y un teléfono inteligente o algún dispositivo con aplicación CoDi para generar las solicitudes de cobro (incluso se podría hacer desde un portal para ventas por internet).

Beneficios de la plataforma CoDi

Los principales beneficios de la plataforma CoDi se enfocan a los comercios, al ser un pago electrónico sin comisiones a diferencia de las altas comisiones que se cobran por el procesamiento de pagos con tarjeta, así como la disponibilidad de los recursos de forma inmediata sin tener que preocuparse de los contracargos.

Las Fintech y los Fideicomisos

Autor: Guillermo Donjuán Aguirre – Subdirector de Ingeniería Fiduciaria.

Como sabemos el año pasado se publicó la Ley Fintech, que tiene como objetivo principal regular la operación de las Instituciones de Tecnología Financiera (“ITF”), así como las operaciones con activos virtuales (criptomonedas) previamente aprobadas por Banco de México.

Dentro del ordenamiento legal citado, se regulan dos tipos de ITF: (i) Instituciones de Financiamiento Colectivo (crowdfunding), y (ii) Instituciones de Fondos de Pago Electrónico (electronic wallets), que pasaremos a detallar:

(i) Instituciones de Financiamiento Colectivo (crowdfunding): Son las instituciones que tienen como objeto poner en contacto a solicitantes de recursos e inversionistas, a través de aplicaciones informáticas, interfaces, páginas de internet, o cualquier otro medio de comunicación electrónica o digital, para que los inversionistas otorguen financiamientos a los solicitantes conforme a los siguientes esquemas:

(a) Financiamiento Colectivo de Deuda: Los inversionistas otorgan préstamos, créditos, mutuos, o cualquier otro financiamiento causante de un pasivo directo o contingente a los solicitantes, el cual que deberá ser pagado, generalmente con intereses;

(b) Financiamiento Colectivo de Capital: Los inversionistas compran o adquieren títulos representativos de los solicitantes; y

(c) Financiamiento Colectivo de Copropiedad o Regalías: Los inversionistas y solicitantes celebrarán entre ellos contratos de asociación en participación o cualquier otro tipo de convenio mediante el cual el inversionista adquiere una parte alícuota o participación en un bien presente o futuro, o en los ingresos, regalías o pérdidas que se obtengan de la realización de una o más actividades o de los proyectos del solicitante.

Dentro de operaciones autorizadas para las Instituciones de Financiamiento Colectivo, está la de constituir los fideicomisos que resulten necesarios para el cumplimiento de su objeto social, y todos los esquemas de financiamientos arriba señalados, caben en un fideicomiso, lo que abre un mercado importante de oportunidad de negocios en esquemas asociación entre las Fiduciarias y las Instituciones de Financiamiento Colectivo.

Por otra parte, tenemos:

(ii) Instituciones de Fondos de Pago Electrónico (electronic wallets): Son las instituciones que tienen como objeto la emisión, administración, redención y transmisión de fondos de pago electrónico, incluyendo moneda nacional, moneda extranjera o activos virtuales (criptomonedas), a través de aplicaciones informáticas, interfaces, páginas de internet, o cualquier otro medio de comunicación electrónica o digital. Las actividades principales para cumplir con su objeto incluyen, entre otras:

(a) Abrir y llevar una o más cuentas de fondos de pago electrónico por cada cliente;

(b) Realizar transferencias de fondos de pago electrónico, cantidades de dinero en moneda nacional o extranjera, o activos virtuales (criptomonedas) aprobadas por Banxico entre sus clientes, y los clientes de otras Instituciones de Fondos de Pago Electrónico, o de instituciones de crédito (bancos); y

(c) Entregar una cantidad de dinero o activos virtuales (criptomonedas) equivalente a la misma cantidad de fondos de pago electrónico en una cuenta de fondos de pago electrónico, mediante el respectivo cargo en dicha cuenta.

En este último inciso cabe señalar que Banxico deberá autorizar los activos virtuales previo a que las ITF y otras entidades financieras los utilicen. Para la determinación de los activos virtuales, Banxico tomará en cuenta, entre otros aspectos, el uso que el público dé a las unidades digitales como medio de cambio, el tratamiento que otros países le den a las unidades digitales particulares como activos virtuales, así como los convenios, mecanismos, reglas o protocolos que permitan generar, identificar, fraccionar y controlar la replicación de dichas unidades.

Adicionalmente, Banxico definirá las características de los activos virtuales, así como los términos y condiciones y restricciones de las operaciones y demás actos que se puedan realizar con los mismos, mediante disposiciones secundarias.

Finalmente, las ITF que operen con activos virtuales deberán revelar a sus clientes los riesgos inherentes de los activos virtuales, incluyendo que el activo virtual no es moneda de curso legal y no está respaldado por el gobierno federal ni Banxico.

La ley establece para las Instituciones de Fondos de Pago Electrónico le siguiente obligación respecto de las cantidades de dinero que reciban de sus Clientes para la realización de las Operaciones contratadas.

Las Instituciones de Fondos de Pago Electrónico estarán obligadas a mantener los recursos propios segregados de los de sus Clientes, así como mantener estos últimos identificados por cada Cliente. En todo caso, mientras las ITF mantengan dichas cantidades bajo su disposición sin que las hayan entregado al beneficiario o destinatario, o bien, transferido a otra entidad facultada para participar en servicios de pago a que haya lugar, deberán depositar dichas cantidades, a más tardar al final del día en que las hayan recibido, en cuentas de depósito de dinero a la vista abiertas a nombre de la institución de que se trate en una Entidad Financiera autorizada para recibir depósitos de dinero, las cuales deberán ser distintas a aquellas donde se mantengan los recursos propios de la operación de la ITF, o emplearse en operaciones de reporto solo con Valores emitidos por el Gobierno Federal o el Banco de México celebradas con instituciones de crédito a plazo de un día renovable conforme a lo que convengan al efecto, o bien afectarse en un fideicomiso de administración constituido para tal fin, que únicamente lleve a cabo las referidas operaciones de reporto.

Esta última obligación, se abre otra ventana de oportunidades para las Fiduciarias en México para la creación de esquemas de fideicomisos ya se para el manejo de fondos de pago electrónico o bien para segregar los recursos propios. de los de recursos de sus Clientes.

Así que la Instituciones de Tecnología Financiera podrán estar en el tercer milenio, pero la herramienta milenaria del Fideicomiso será un gran auxiliar en el cumplimiento de sus fines.

Régimen fiscal de los fideicomisos

Autor: Miguel Pacheco Pérez Tello.

Contador Público, especialista fiscal y con diplomado en derecho tributario; estudió la carrera de Licenciado en Derecho. Es socio fundador de la Asociación Iberoamericana de Instituciones y Especialistas en Fiducia. Conferencista en diversos foros fiscales. Socio de la firma RPH Consultores Fiscales y Legales, S.C.

Régimen fiscal de los fideicomisos:

En primer lugar, se debe tomar en cuenta que quienes participan en un fideicomiso, como es conocido, son los fideicomitentes, la fiduciaria y los fideicomisarios, en consecuencia, los fideicomisos no tienen personalidad jurídica propia; es decir, por el hecho de constituir un fideicomiso, no nace a la vida jurídica una persona distinta a quienes lo suscriben y, por lo tanto, ningún fideicomiso es sujeto de impuestos.

Ciertamente, a través de los fideicomisos quienes tienen que pagar los impuestos, como son el impuesto sobre la renta o el impuesto al valor agregado, son las personas que intervienen en ellos.

Para estos efectos, debemos considerar que la Constitución Política de los Estados Unidos Mexicanos establece en su artículo 31, fracción IV, que es obligación de los mexicanos contribuir para los gastos públicos, así de la Federación, como de los Estados, de la Ciudad de México y del Municipio en que residan, de la manera proporcional y equitativa que dispongan las leyes.

Por su parte, el artículo 1º del Código Fiscal de la Federación, señala que las personas físicas y las morales, están obligadas a contribuir para los gastos públicos conforme a las leyes fiscales respectivas.

Como leyes respectivas, podemos mencionar a la Ley del Impuesto sobre la Renta, la cual en su artículo 1, menciona que las personas físicas y las morales están obligadas al pago del impuesto sobre la renta, entre otros casos, las residentes en México, respecto de todos sus ingresos, cualquiera que sea la ubicación de la fuente de riqueza de donde procedan.

Tal como se mencionó, el fideicomiso no es una persona física ni moral, es así que, quienes tienen que contribuir, mediante el pago de los impuestos correspondientes, son las personas físicas y, en su caso, las morales y no el fideicomiso.

Por lo que se refiere al impuesto sobre la renta, se debe tomar en cuenta que es un impuesto que se paga de manera anual, por lo cual, los fideicomisarios, que son quienes reciben el beneficio que el fideicomiso implica, deben pagar este impuesto mediante la presentación de su declaración anual, acumulando el resultado fiscal que determine la fiduciaria a sus demás ingresos, teniendo la posibilidad de acreditar los pagos provisionales que la fiduciaria realizó por su cuenta. En relación con lo anterior, el Servicio de Administración Tributaria emitió el Criterio 11/ISR/N “Declaración del ejercicio del ISR. La fiduciaria no está obligada a presentarla por las actividades realizadas a través de un fideicomiso.”

Por otra parte, aun cuando se realicen actividades empresariales a través del fideicomiso, la regla 3.1.15., de la Resolución Miscelánea Fiscal en vigor, permite que se ejerza la opción de considerar que no se realizan actividades empresariales a través de un fideicomiso, entre otros supuestos, si los ingresos pasivos representen cuando menos el noventa por ciento de la totalidad de los ingresos que se obtengan a través del fideicomiso, durante el ejercicio fiscal de que se trate.

En este caso la misma regla menciona que una vez que se aplique dicha opción, los fideicomisarios o, en su defecto, los fideicomitentes deberán tributar en los términos de los títulos de la Ley del ISR que les corresponda, respecto de todos los ingresos acumulables y deducciones autorizadas que obtengan a través del fideicomiso.

De igual forma quienes no realicen actividades empresariales a través de un fideicomiso; es decir que se trate de un fideicomiso de administración, son los fideicomisarios quienes pagan el impuesto, en los términos que les corresponda de acuerdo con el tipo de ingresos que obtengan y en esos casos la fiduciaria no tiene que cumplir con ninguna obligación por cuenta de los fideicomisarios.

Tratándose del impuesto al valor agregado, la Ley dispone en el artículo 1o., que están obligadas al pago del impuesto al valor agregado, las personas físicas y las morales que, en territorio nacional, realicen los actos o actividades siguientes: enajenen bienes, presten servicios independientes, otorguen el uso o goce temporal de bienes o importen bienes o servicios.

En ese sentido, si los fideicomitentes o fideicomisarios realizaran cualquiera de esos actos, a través del fideicomiso, serían ellos quienes tendrían que pagar el impuesto sin que la fiduciaria tuviera que cumplir con obligación alguna, salvo que, atendiendo lo dispuesto en el artículo 74 del Reglamento de esa Ley, los fideicomisarios ejerzan la opción de que la institución fiduciaria expida por cuenta de ellos los comprobantes respectivos y se cumplan con ciertos requisitos como son:

1.- Que al momento en que se solicite la inscripción del fideicomiso en el Registro Federal de Contribuyentes, los fideicomisarios manifiesten por escrito que ejercen dicha opción y las instituciones fiduciarias manifiesten su voluntad de asumir responsabilidad solidaria por el impuesto que se deba pagar con motivo de las actividades realizadas a través de los fideicomisos en los que participan con ese carácter;

2.- Que la institución fiduciaria calcule y entere el impuesto que corresponda a las actividades realizadas por el fideicomiso y lleve a cabo el acreditamiento del impuesto en los términos y con los requisitos que establece esa Ley, y

3.- Que la citada institución cumpla con las demás obligaciones previstas en la Ley, incluyendo la de llevar contabilidad por las actividades realizadas a través del fideicomiso y la de recabar comprobantes que reúnan requisitos fiscales.

En conclusión, cuando se piense en constituir un fideicomiso, se debe tomar en cuenta que las obligaciones de pago de impuestos, siempre recaerá en los fideicomisarios y no en el propio fideicomiso y que los fideicomisarios tendrán siempre la obligación de contribuir, mediante el pago de los impuestos, por las actividades que se realicen a través del fideicomiso, ya sean empresariales o de administración y que la institución fiduciaria siempre actuará por cuenta de los fideicomisarios.