El costo invisible de no listarse  

Para una SOFOM con $800 millones de deuda, cada punto porcentual de tasa equivale a $8 millones al año. Sin embargo, listarse como SAPIB puede mejorar las condiciones de fondeo.


Pedro Martínez Brito 


En la discusión sobre el acceso al mercado de valores, la atención suele concentrarse en el monto que una empresa podría obtener en su colocación inicial. Para una SOFOM mediana, esa es una lectura incompleta. La literatura académica reciente sugiere que, además de los posibles recursos obtenidos en una colocación, conviene estudiar si la transparencia y la institucionalización asociadas con el acceso al mercado pueden mejorar las condiciones de la deuda en los años posteriores. 


Tres estudios publicados entre 2018 y 2026, con evidencia de China y Estados Unidos, documentan reducciones en distintas medidas del costo del crédito después de una salida a bolsa. Un estudio publicado por Jin Lv, Chenghui Ye, Faxing Tang y Qing Chen reporta una reducción promedio de 16.2% en su medida del costo de la deuda de empresas que realizaron una oferta pública inicial. Si bien fue realizado en un mercado y bajo condiciones distintas a las mexicanas, sus resultados sugieren que la transparencia, la revelación de información y la institucionalización asociadas al acceso al mercado pueden traducirse en menores costos de financiamiento. Otros trabajos encuentran efectos más pronunciados en empresas con mayor asimetría de información (Suleiman, 2024) y reducciones cercanas a 24% en los diferenciales de crédito de ciertos segmentos (Zhang y Su, 2018). Ninguno de esos porcentajes debe trasladarse directamente a la tasa total de una SOFOM mexicana. Aun así, para una institución con $800 millones de deuda, cada punto porcentual de reducción efectiva en su tasa promedio equivaldría, bajo un saldo constante, a $8 millones de pesos al año. 


Un cambio de enfoque: del monto colocado al costo de fondeo. 


En una SOFOM, el costo de fondeo es la principal variable de la cuenta de resultados después de la calidad de la cartera. El margen financiero depende de la diferencia entre la tasa activa que la institución puede cobrar en su mercado y la tasa pasiva que paga a sus acreedores. Mientras la tasa activa está acotada por la competencia y por la capacidad de pago de los acreditados, la tasa pasiva depende, en buena medida, de cómo perciben los acreedores el riesgo de la institución. 


Esa percepción de riesgo no se construye únicamente con indicadores financieros. Se construye con información: su calidad, su oportunidad, su verificabilidad y la existencia de terceros que la supervisan. Es precisamente ahí donde el mercado de valores puede modificar la ecuación. Al convertirse en emisora, una empresa se obliga a revelar información periódica, a someterse a estándares de gobierno corporativo y a exponerse al escrutinio de inversionistas, analistas y autoridades. Ese proceso tiene un costo, pero también puede contribuir a mejorar sus condiciones de deuda.


Lo que documenta la evidencia académica 

Estudio 1.  


Lv, Ye, Tang y Chen (2026): una reducción de 16.2% en el costo de la deuda 


En el artículo «Do Initial Public Offerings Reduce the Cost of Debt? Evidence from China», publicado en el Asia Pacific Journal of Innovation and Entrepreneurship (2026), Jin Lv, Chenghui Ye, Faxing Tang y Qing Chen, de la Jiangxi University of Finance and Economics, analizan 5,770 observaciones empresa-año de pequeñas y medianas empresas chinas, tanto listadas como no listadas. Para aislar el efecto causal de la salida a bolsa, los autores utilizan una variable instrumental basada en la tasa de aprobación de IPOs a lo largo del tiempo, un factor ajeno a las decisiones de la administración. 


Los autores reportan una reducción promedio de 16.2162% en su medida del costo de la deuda tras la IPO. Ese porcentaje no debe interpretarse, sin verificar la definición de la variable del estudio, como una reducción equivalente del spread, de la tasa contractual total o del interés pagado por una SOFOM mexicana. Los autores interpretan el resultado a la luz de la teoría de agencia: la asimetría de información y los conflictos de agencia pueden encarecer la deuda, mientras que la salida a bolsa podría atenuarlos a través de cuatro canales: 


  • Menor asimetría de información: el acreedor deja de depender exclusivamente de la información que el deudor decide entregarle. 
  • Mayor transparencia: la revelación periódica, auditada y pública reduce la incertidumbre sobre la situación financiera. 
  • Menor percepción de riesgo: la supervisión externa y la disciplina del mercado disminuyen la prima que el acreedor exige. 
  • Mejor acceso al financiamiento: la empresa amplía su base de acreedores potenciales y relaja sus restricciones financieras. 


El estudio también documenta que las empresas que salen a bolsa incrementan su número de empleados, su inversión en investigación y desarrollo y la proporción de personal con formación universitaria o de posgrado, resultados que los autores relacionan con el alivio de las restricciones financieras y el crecimiento. 


Estudio 2.  


Suleiman (2024): el efecto es mayor donde la información es más escasa 


En «The Cost of Debt Around the IPO», publicado en Managerial Finance (2024), David Suleiman, de Franklin University Switzerland, construye una base de datos de créditos recopilada manualmente a partir de los estados financieros de empresas estadounidenses al momento de su salida a bolsa. Su análisis trata la IPO como un evento de revelación de información que altera la relación entre deudores y acreedores. 


El hallazgo principal es que las empresas experimentan reducciones significativas en sus costos de endeudamiento después de la IPO, y que esas reducciones son mayores en las empresas con más asimetría de información antes de salir al mercado: empresas pequeñas, empresas con EBITDA negativo, empresas con alta inversión en investigación y desarrollo y, de forma particularmente relevante para el sector, empresas con una sola relación crediticia. El autor identifica tres mecanismos: la salida a bolsa reduce la incertidumbre sobre el deudor, debilita el poder de negociación del acreedor incumbente y mejora el acceso al crédito al abrir la puerta a nuevos financiadores. 


Este último punto merece atención. Una SOFOM que depende de uno o dos bancos negocia desde una posición estructuralmente débil: su acreedor conoce mejor que nadie su información y sabe que las alternativas de la institución son limitadas. La evidencia de Suleiman sugiere que una parte del sobrecosto de la deuda no es una prima por riesgo, sino una renta derivada del poder de negociación del acreedor. 


Estudio 3.  


Zhang y Su: reducciones cercanas a 24% en los diferenciales de crédito 


En «Why Don’t Issuers Get Upset About IPO Underpricing: Evidence from the Loan Market», Xiaoyu Zhang y Xunhua Su, de la Norwegian School of Economics, abordan una pregunta clásica de las finanzas corporativas: por qué las empresas aceptan colocar sus acciones a un precio inferior al que el mercado termina pagando. Su respuesta se encuentra fuera del mercado accionario, en el mercado de crédito. Las empresas con una subvaloración de su IPO superior a la mediana observan una reducción promedio en su diferencial de crédito (spread) de aproximadamente 24% respecto del nivel previo a la salida a bolsa, cerca del doble de la reducción observada en las empresas por debajo de la mediana. Para la muestra analizada, ese ahorro adicional equivale a cerca de 800 millones de dólares anuales. 


El concepto relevante es el spread: la sobretasa que el acreedor cobra por encima de la tasa de referencia para compensar el riesgo específico del deudor. Una empresa no controla la tasa de referencia, pero sí puede influir en su spread. Reducirlo de forma permanente mejora el margen financiero en cada renovación, en cada nueva línea y en cada año de operación. Por ello, los autores concluyen que la subvaloración de la acción en la colocación puede entenderse como una inversión que se recupera, con creces, a través de un menor costo del crédito en el largo plazo. 


La estructura de fondeo de la SOFOM mediana 


Históricamente, el crecimiento de las SOFOMES mexicanas se ha financiado con una combinación de fuentes que comparten un rasgo común: son relaciones bilaterales, negociadas caso por caso y basadas en información privada. Entre ellas destacan: 


  • Líneas de crédito de la banca comercial y de desarrollo. 
  • Fondos de deuda privada. 
  • Deuda subordinada. 
  • Family offices. 
  • Amigos y familiares. 
  • Inversionistas privados. 


Este modelo es funcional en las primeras etapas. Sin embargo, presenta precisamente las condiciones que, según la evidencia citada, encarecen la deuda: alta asimetría de información, concentración en pocos acreedores y un poder de negociación inclinado hacia el financiador. Cada acreedor realiza su propio análisis, exige su propia información y cobra su propia prima por la incertidumbre que no puede resolver. 


El punto de inflexión es de escala. Los costos de institucionalización —auditoría, revelación, gobierno corporativo, cumplimiento— tienen un componente relativamente fijo, mientras que el beneficio de una menor tasa, si llegara a materializarse, sería proporcional al tamaño del pasivo. Con un saldo constante de $800 millones de pasivos financieros, cada punto porcentual de reducción efectiva en la tasa promedio de fondeo representaría $8 millones de pesos anuales antes de considerar los costos de implementación. Es una sensibilidad útil para un consejo de administración, no una estimación del ahorro que produciría el acceso al mercado. 


Ejercicios numéricos: el valor potencial de una menor tasa de fondeo. 


Los siguientes ejercicios son ilustrativos e independientes del porcentaje reportado por Lv, Ye, Tang y Chen. Suponen reducciones hipotéticas de la tasa promedio de financiamiento, un saldo de deuda constante durante cinco años, sin crecimiento de cartera, sin efectos fiscales y sin descontar los flujos a valor presente. Su propósito es dimensionar el orden de magnitud de un posible ahorro, no estimar el efecto de acceder al mercado para una institución en particular. Todas las cifras se expresan en millones de pesos. 


Caso 1.  


SOFOM con $800 millones de deuda y costo financiero promedio de 16% 


Con un saldo de $800 millones y una tasa promedio de 16%, el costo financiero anual de la institución es de $128 millones ($800 × 16%). La tabla muestra, a modo de sensibilidad y no como una predicción basada en los estudios citados, el efecto de reducir esa tasa en uno, dos y tres puntos porcentuales. 
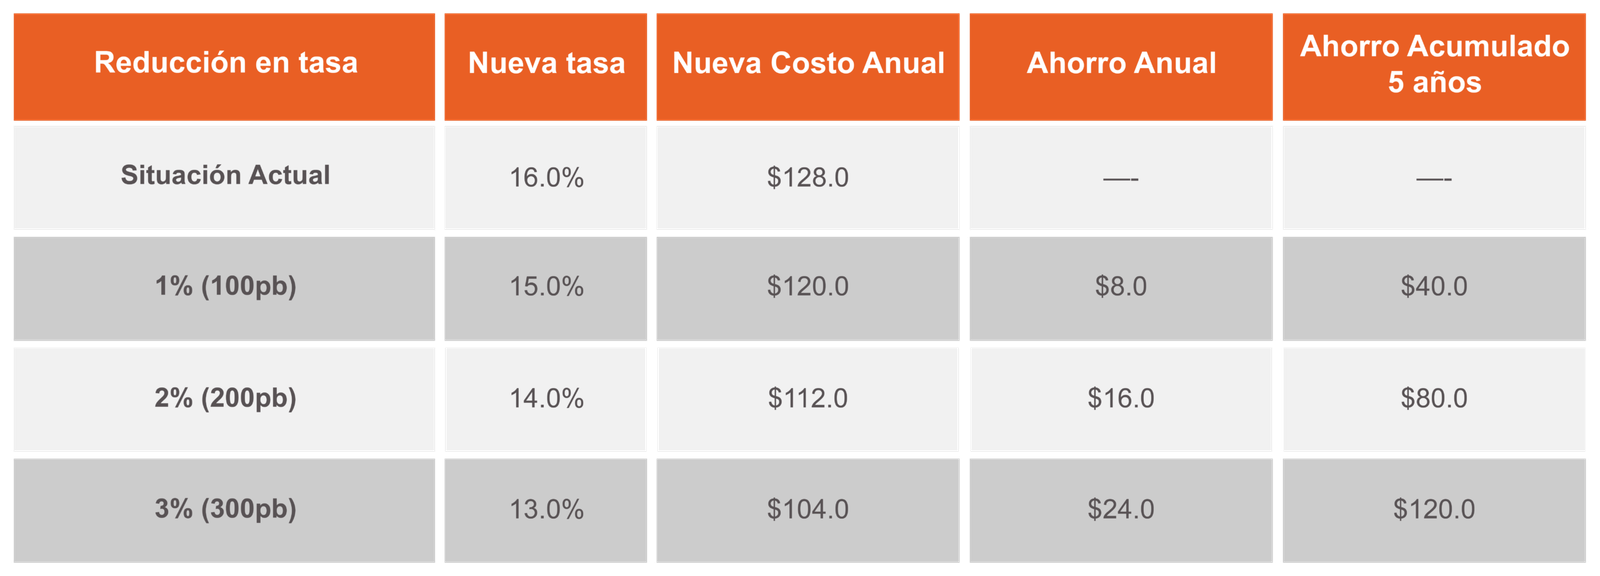


En este ejercicio hipotético, una reducción de tres puntos porcentuales equivale a disminuir el costo financiero anual en 18.75% ($24 ÷ $128) y a liberar $120 millones en cinco años, una cifra comparable al costo financiero de casi un año completo de operación. El ejemplo no establece que esa reducción sea alcanzable por una SOFOM específica. 


Caso 2.  


El efecto escala y el potencial de crecimiento: $1,500 y $3,000 millones de deuda 


El acceso al mercado público también puede ampliar las alternativas de fondeo y facilitar, si la demanda de crédito y la capacidad de gestión de riesgos lo permiten, el crecimiento de la cartera y de la deuda. Los saldos de $1,500 y $3,000 millones ilustran distintas escalas posibles, no una proyección de crecimiento causada por el listado. Manteniendo la tasa promedio de 16%, el costo financiero anual asciende a $240 millones para una institución con $1,500 millones de deuda y a $480 millones para una con $3,000 millones. La siguiente tabla compara escenarios hipotéticos de reducción de uno, dos y tres puntos porcentuales de la tasa promedio, sin atribuir esas reducciones a los estudios citados. 
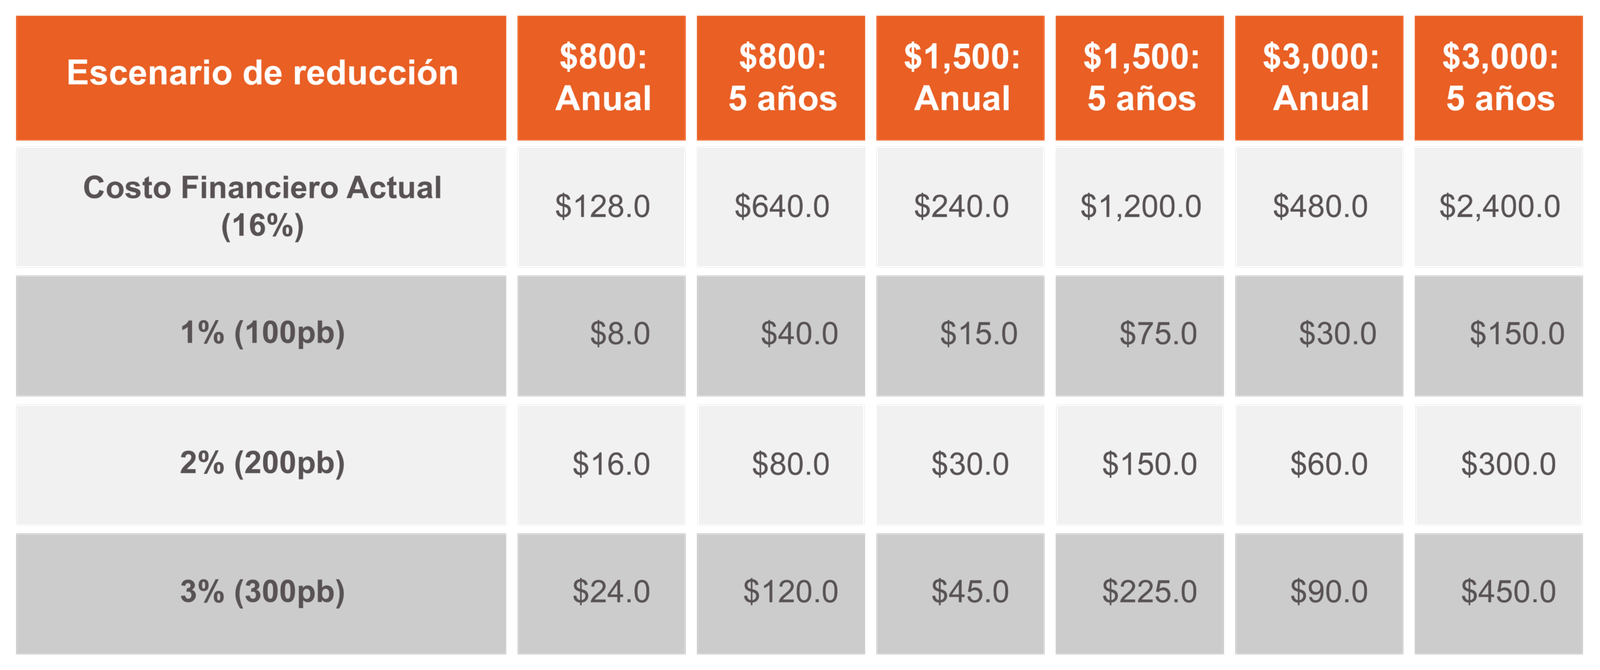


La lectura de esta sensibilidad es que, bajo sus supuestos, el ahorro crece de forma lineal con el pasivo. Una reducción efectiva de un punto porcentual equivaldría a $8 millones anuales para una institución con $800 millones de deuda, $15 millones para una con $1,500 millones y $30 millones para una con $3,000 millones. Estas cifras muestran la relevancia de evaluar el costo de fondeo junto con los costos de acceso e institucionalización; no predicen que la salida al mercado produzca una reducción determinada. 


De negociar 25 puntos base a evaluar toda la estructura de fondeo 


Las SOFOMES suelen dedicar años a negociar 25 o 50 puntos base con un banco. Es un esfuerzo legítimo y necesario, pero de alcance limitado: se negocia línea por línea, con un acreedor a la vez, y desde una posición en la que el financiador conserva la ventaja informativa. Sobre $800 millones, 25 puntos base representan $2 millones anuales. 


La pregunta estratégica es qué cambios permitirían mejorar el costo promedio de toda la estructura de fondeo, y cómo se compararían sus beneficios potenciales con los costos de implementarlos. La diferencia no es solo de magnitud, sino de naturaleza. Una negociación bilateral mejora un contrato; un cambio en el perfil informativo de la institución puede mejorar la base sobre la cual negocia diversos contratos. La evidencia de Suleiman sugiere que la salida a bolsa puede reducir el poder de negociación de un acreedor incumbente, aunque el efecto concreto sobre el pasivo de una SOFOM mexicana requiere un análisis propio. 


De ahí se desprende una conclusión central de este análisis: el mercado de valores no es únicamente una fuente de recursos. También puede ser una herramienta para disminuir el costo de la deuda. El posible beneficio no se agota en la colocación: puede manifestarse en renovaciones de crédito y nuevas líneas, sujeto a las condiciones particulares de cada institución. 


Transparencia, gobierno corporativo e institucionalización: atributos con valor económico.


Con frecuencia, la transparencia, el gobierno corporativo y la institucionalización se presentan como obligaciones regulatorias o como buenas prácticas deseables. Los estudios citados invitan a plantearlos también como atributos con posibles efectos económicos, cuya magnitud para una SOFOM mexicana debe evaluarse caso por caso. 


  • La transparencia puede tener valor económico. Cuando la información es pública, periódica y auditada, el acreedor cuenta con mejores elementos para evaluar la incertidumbre. Lv, Ye, Tang y Chen relacionan su hallazgo sobre el costo de la deuda con una menor asimetría de información, sin que su porcentaje pueda trasladarse directamente a la tasa de una SOFOM mexicana. 
  • El gobierno corporativo tiene valor económico. Consejeros independientes, comités de auditoría y prácticas societarias reducen los conflictos de agencia que, de acuerdo con la teoría de agencia en la que se apoya ese mismo estudio, encarecen la deuda. 
  • La institucionalización tiene valor económico. Una institución con procesos, controles y revelación estandarizados puede ser evaluada por más financiadores a menor costo, lo que amplía su base de acreedores y, como documenta Suleiman, reduce el poder de negociación de cada uno de ellos. 


Para un consejo de administración, este cambio de perspectiva es relevante: la inversión en institucionalización puede evaluarse como un proyecto económico, comparando sus costos con los beneficios potenciales que efectivamente se identifiquen en las condiciones de fondeo de la institución. 


Conclusión: del objetivo reservado a la alternativa real 


Para una SOFOM con más de $800 millones de deuda, la decisión de no evaluar el acceso al mercado de valores rara vez se registra como tal. No aparece en el acta de un consejo ni en el presupuesto anual. Sin embargo, la escala de su pasivo hace que incluso cambios modestos en la tasa promedio de fondeo puedan representar millones de pesos al año: bajo los supuestos ilustrativos de este artículo, cada punto porcentual sobre $800 millones equivale a $8 millones anuales. Esa sensibilidad justifica estudiar la alternativa, pero no permite anticipar cuánto ahorrará una institución concreta ni atribuirle los porcentajes observados en otros mercados.¹


Con esas salvedades, la consistencia de la evidencia es notable. Tres trabajos, con metodologías, periodos y mercados diferentes, coinciden en la dirección del efecto y describen mecanismos complementarios: menor asimetría de información, mayor transparencia y visibilidad, menor poder de negociación del acreedor y mejor acceso al financiamiento. Lv, Ye, Tang y Chen y Suleiman coinciden, además, en que el beneficio es relevante para empresas pequeñas y medianas con opacidad informativa y pocas relaciones crediticias, un perfil que describe con precisión a buena parte de las SOFOMES medianas. 


Desde la reforma a la Ley del Mercado de Valores y la creación de mecanismos simplificados de acceso al mercado, TMSourcing ha recomendado a sus clientes evaluar seriamente esta ruta como una herramienta de crecimiento, institucionalización y optimización financiera. Los mecanismos simplificados reducen la distancia entre la empresa mediana y el mercado: hacen posible que una institución con un modelo de negocio sólido inicie su proceso de institucionalización con requisitos proporcionales a su tamaño y que capture, desde etapas tempranas, los beneficios que la evidencia asocia con la transparencia y la revelación de información. 


Creemos que el acceso al mercado de valores debe dejar de ser considerado un objetivo reservado para las grandes corporaciones mexicanas y convertirse en una alternativa real para las empresas medianas con modelos de negocio sólidos. En el caso de las SOFOMES, esta convicción tiene un fundamento particularmente claro: su producto es el crédito, su principal insumo es el fondeo y su rentabilidad depende directamente del diferencial entre ambos. Por ello, vale la pena evaluar si la transparencia, el gobierno corporativo y la apertura al escrutinio del mercado pueden mejorar sus condiciones de financiamiento, una vez considerados los costos de implementación y las características de su deuda. La pregunta para accionistas, directores generales y consejos de administración no es si el mercado de valores garantiza ahorros, sino si han analizado con suficiente rigor lo que podría aportar a su institución. 


TMSourcing no sólo promueve esta visión entre sus clientes. Como muestra de convicción en este modelo, la firma trabaja para convertirse en la primera emisora de capital bajo el régimen simplificado, así como una SAPIB simplificada pionera en el mercado mexicano, demostrando así que la institucionalización, la transparencia y el acceso al mercado pueden generar valor incluso antes de levantar un solo peso de capital. Es, en esencia, la misma tesis que sostiene este documento: el valor del mercado de valores no comienza el día de la colocación, sino el día en que una empresa decide operar con los estándares que el mercado exige. 


Fuentes y referencias académicas 


  1. Lv, J., Ye, C., Tang, F. y Chen, Q. (2026). «Do Initial Public Offerings Reduce the Cost of Debt? Evidence from China». Asia Pacific Journal of Innovation and Entrepreneurship, 20(3), 217–235. Emerald Publishing. DOI: 10.1108/APJIE-10-2024-0211. 
  2. Suleiman, D. (2024). «The Cost of Debt Around the IPO». Managerial Finance, 50(12), 2031–2046. Emerald Publishing. DOI: 10.1108/MF-01-2022-0046. 
  3. Zhang, X. y Su, X. (2018). «Why Don’t Issuers Get Upset About IPO Underpricing: Evidence from the Loan Market». Documento de trabajo, Norwegian School of Economics; presentado en la reunión anual de la American Finance Association (2019). Versión posterior publicada como: Su, X., Zhang, D. y Zhang, X. (2025). «Loan Market Benefits of (High) IPO Underpricing». Journal of Financial Intermediation, 61, 101132. DOI: 10.1016/j.jfi.2024.101132.
 

SAPIB Mexicana: La mejor salida para fondos de Private Equity en América Latina 

Por Pedro Martínez Brito 


Introducción 


En América Latina, los fondos de capital privado (Private Equity) enfrentan un desafío recurrente:  ¿cómo realizar una salida eficiente de sus inversiones en empresas medianas?  Tradicionalmente, las opciones han sido la venta a un socio estratégico, la recompra por los fundadores o, en casos limitados, una oferta pública inicial (OPI) convencional. Estas alternativas a menudo conllevan  tiempos prolongados, costos elevados o liquidez limitada. 


México ha inaugurado una nueva vía de salida gracias a las recientes reformas a la Ley del Mercado de Valores (LMV) aprobadas a finales de 2023. En virtud de esta reforma, se fortaleció la figura de la  Sociedad Anónima Promotora de Inversión Bursátil (SAPIB) como un mecanismo ágil para llevar empresas medianas al mercado de valores  sin necesidad de una OPI tradicional. Desde la perspectiva de Trust Management Sourcing, S.A.P.I. de C.V. (TMSourcing) –firma especializada en solucionar problemas y mitigar riesgos de tenedores de activos– esta figura  representa actualmente la mejor ruta de salida para fondos de private equity en la región, ofreciendo liquidez, transparencia y valorización competitiva. 


En este informe detallado dirigido a fondos de capital privado y organismos multilaterales como BID Invest, explicaremos  por qué la SAPIB Mexicana brinda una vía de desinversión superior en Latinoamérica. Presentaremos los antecedentes regulatorios, definiremos la SAPIB y sus diferencias frente a otras figuras (SAPI, SAB, Regla 144A, etc.), analizaremos sus ventajas para fondos e inversionistas, compararemos con alternativas de salida tradicionales y aportaremos ejemplos recientes. Asimismo, destacaremos cómo TMSourcing está  liderando la implementación de este esquema y por qué resulta un socio atractivo para inversionistas institucionales interesados en impulsar el crecimiento de las PyMEs. 


Antecedentes: Reforma reciente a la Ley del Mercado de Valores en México 


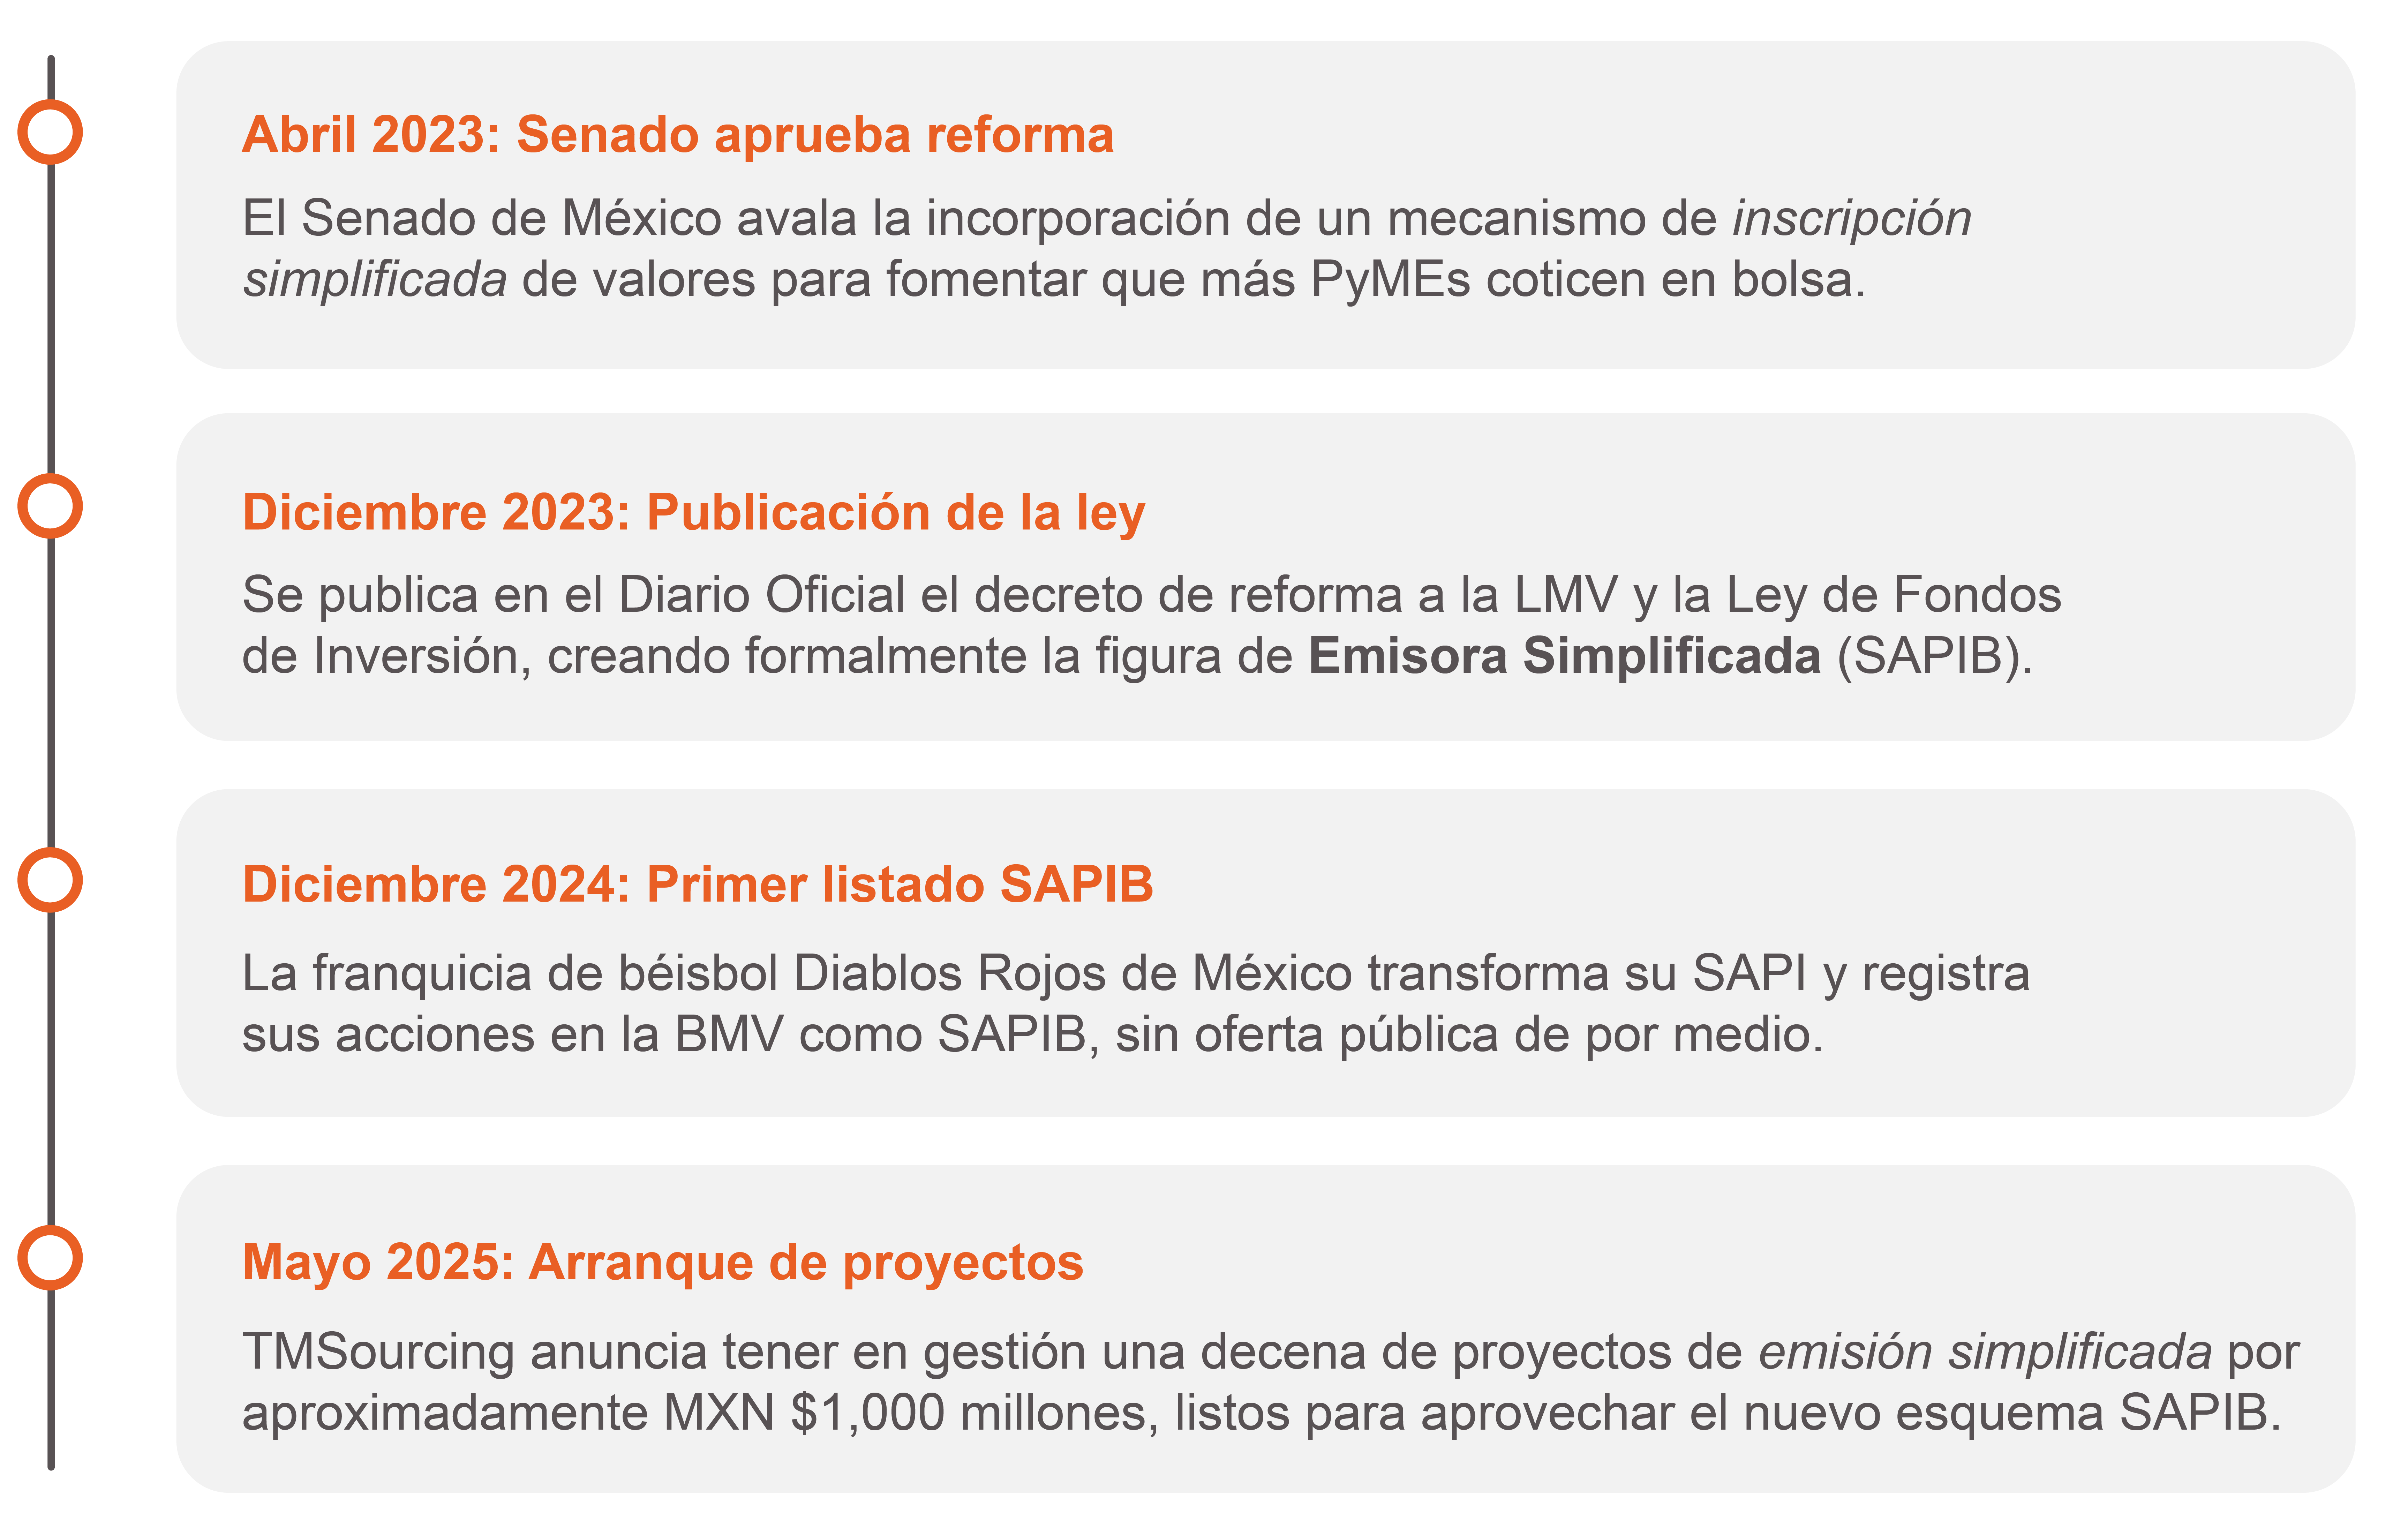
A finales de 2023, México llevó a cabo  una reforma significativa de su marco bursátil  con el objetivo de dinamizar el mercado de capitales e impulsar la participación de empresas de mediano tamaño. Esta reforma, contemplada en el Decreto publicado el 28 de diciembre de 2023 en el Diario Oficial de la Federación, introdujo un  procedimiento de inscripción simplificada de valores  pensado para facilitar el acceso de las PyMEs al mercado bursátil mexicano. Paralelamente, la Ley de Fondos de Inversión también se modificó para permitir nuevas figuras como los  fondos de cobertura (hedge funds) locales y para ampliar límites de inversión de las afores en activos alternativos. 


¿Qué motivó esta reforma? 


Principalmente, la necesidad de  eliminar barreras de entrada al mercado de valores  para empresas emergentes y medianas. Antes, los requisitos para cotizar (historial operativo, tamaño de la oferta, número de inversionistas, obligaciones de divulgación) estaban pensados para grandes corporativos, excluyendo en la práctica al 99.9999% de las empresas. Basta considerar que en México existen alrededor de 50 mil empresas medianas y grandes con acceso a financiamiento bancario,  pero muy pocas han aprovechado el financiamiento bursátil. 


La reforma de 2023 aborda este problema estableciendo la SAPIB como categoría especial de emisora bursátil con la posibilidad de usar el esquema con  requisitos simplificados, para que corporaciones más pequeñas puedan listar sus acciones de forma expedita. La Comisión Nacional Bancaria y de Valores (CNBV) fue facultada para definir por regulación secundaria los detalles operativos de esta inscripción simplificada, lo cual se materializó a finales de 2024 y principios del 2025, con circulares y reglamentos específicos. En síntesis, el marco legal ahora ofrece  “menos barreras y más oportunidades”  para que empresas en crecimiento accedan al mercado de valores, posibilitando así nuevas alternativas de salida para inversionistas. 


¿Qué es una SAPIB y en qué se diferencia de SAPI y SAB? 


La Sociedad Anónima Promotora de Inversión Bursátil (SAPIB)  es una figura societaria mexicana creada inicialmente en la Ley del Mercado de Valores de 2005 y fortalecida con la reforma de 2023, que permite a una empresa  cotizar en bolsa con requerimientos reducidos, previo a convertirse en una empresa pública plena. En esencia, es el  eslabón intermedio entre una SAPI privada y una SAB plenamente pública: 


  • SAPI (Sociedad Anónima Promotora de Inversión): Es una sociedad anónima especial (bajo la Ley del Mercado de Valores) diseñada para incorporar inversionistas privados (ej. fondos de inversión) con mayor flexibilidad que una S.A. tradicional.  No está listada en bolsa, pero sus estatutos pueden incluir derechos especiales (p. ej. acciones preferentes, obligaciones convertibles, cláusulas de arrastre y acompañamiento) que facilitan futuras inversiones o una eventual salida a bolsa. Las SAPI se regulan principalmente por la Ley General de Sociedades Mercantiles, con algunas disposiciones de la Ley del Mercado de Valores que permiten esos derechos corporativos avanzados.


  • SAPIB (S.A. Promotora de Inversión Bursátil): Es la figura transicional  para cotizar en el mercado bursátil con un régimen simplificado o tradicional. Típicamente, una empresa privada (S.A. o SAPI)  se transforma en SAPIB para listar sus acciones en una bolsa (BMV o BIVA) sin estar obligados a realizar una OPI tradicional. La SAPIB está sujeta a la supervisión de la CNBV y debe cumplir con requisitos de información y gobierno corporativo más ligeros que una emisora tradicional. Se espera que en el mediano plazo evolucione a una SAB, aunque gracias a la reforma actual  no existe un plazo fijo obligatorio  para dicha conversión inmediata.


  • SAB (Sociedad Anónima Bursátil): Es la  empresa pública tradicional en México. Debe cumplir todos los requisitos de emisora listada: al menos 3 años de historial operativo, dispersión accionaria amplia (típicamente cientos de accionistas o un porcentaje mínimo de flotación), reportes financieros trimestrales en IFRS, consejo de administración con miembros independientes (mínimo 25% independientes) y comités de auditoría/prácticas societarias obligatorios, entre otras obligaciones estrictas. La SAB representa la fase de máxima institucionalización y transparencia corporativa.


A continuación, se resume comparativamente las  características clave de SAPI, SAPIB y SAB  y sus implicaciones para fondos de private equity: 


Tabla 1: Comparativa entre sociedad privada (SAPI), emisora simplificada (SAPIB) y emisora pública (SAB) en México, destacando requisitos y obligaciones clave.

Como se observa,  la SAPIB reduce sustancialmente las barreras de entrada al mercado: requiere menos historial (2 vs 3 años), permite comenzar con un único inversionista (sin necesidad de pulverizar el capital de inmediato) y aligera las cargas de reporte y gobierno corporativo inicial. Aun así, mantiene un nivel de transparencia y supervisión regulatoria que brinda confianza a inversionistas externos. Esta flexibilidad balanceada es lo que convierte a la SAPIB en  una herramienta idónea para fondear empresas medianas sin someterlas de golpe al rigor máximo de ser una SAB. 


¿Cómo nace una SAPIB?


 Generalmente mediante la  transformación voluntaria  de una SAPI de C.V. en SAPIB, aprobada por sus accionistas y autorizada por la CNBV. El proceso implica inscribir las acciones en el Registro Nacional de Valores (RNV) y depositarlas en Indeval (institución de custodia), tras lo cual las acciones pueden comenzar a cotizar en una bolsa mexicana. No se requiere la emisión de nuevas acciones al público en ese momento, por lo que la empresa puede iniciar cotizando con su base accionaria existente (usualmente el fondo de capital privado y los fundadores). Cabe destacar que la estructura SAPIB fue concebida  precisamente para facilitar la transición  de empresas con inversión privada hacia el ámbito público bursátil, de forma ordenada y gradual.


Beneficios clave de la SAPIB para empresas e inversionistas 


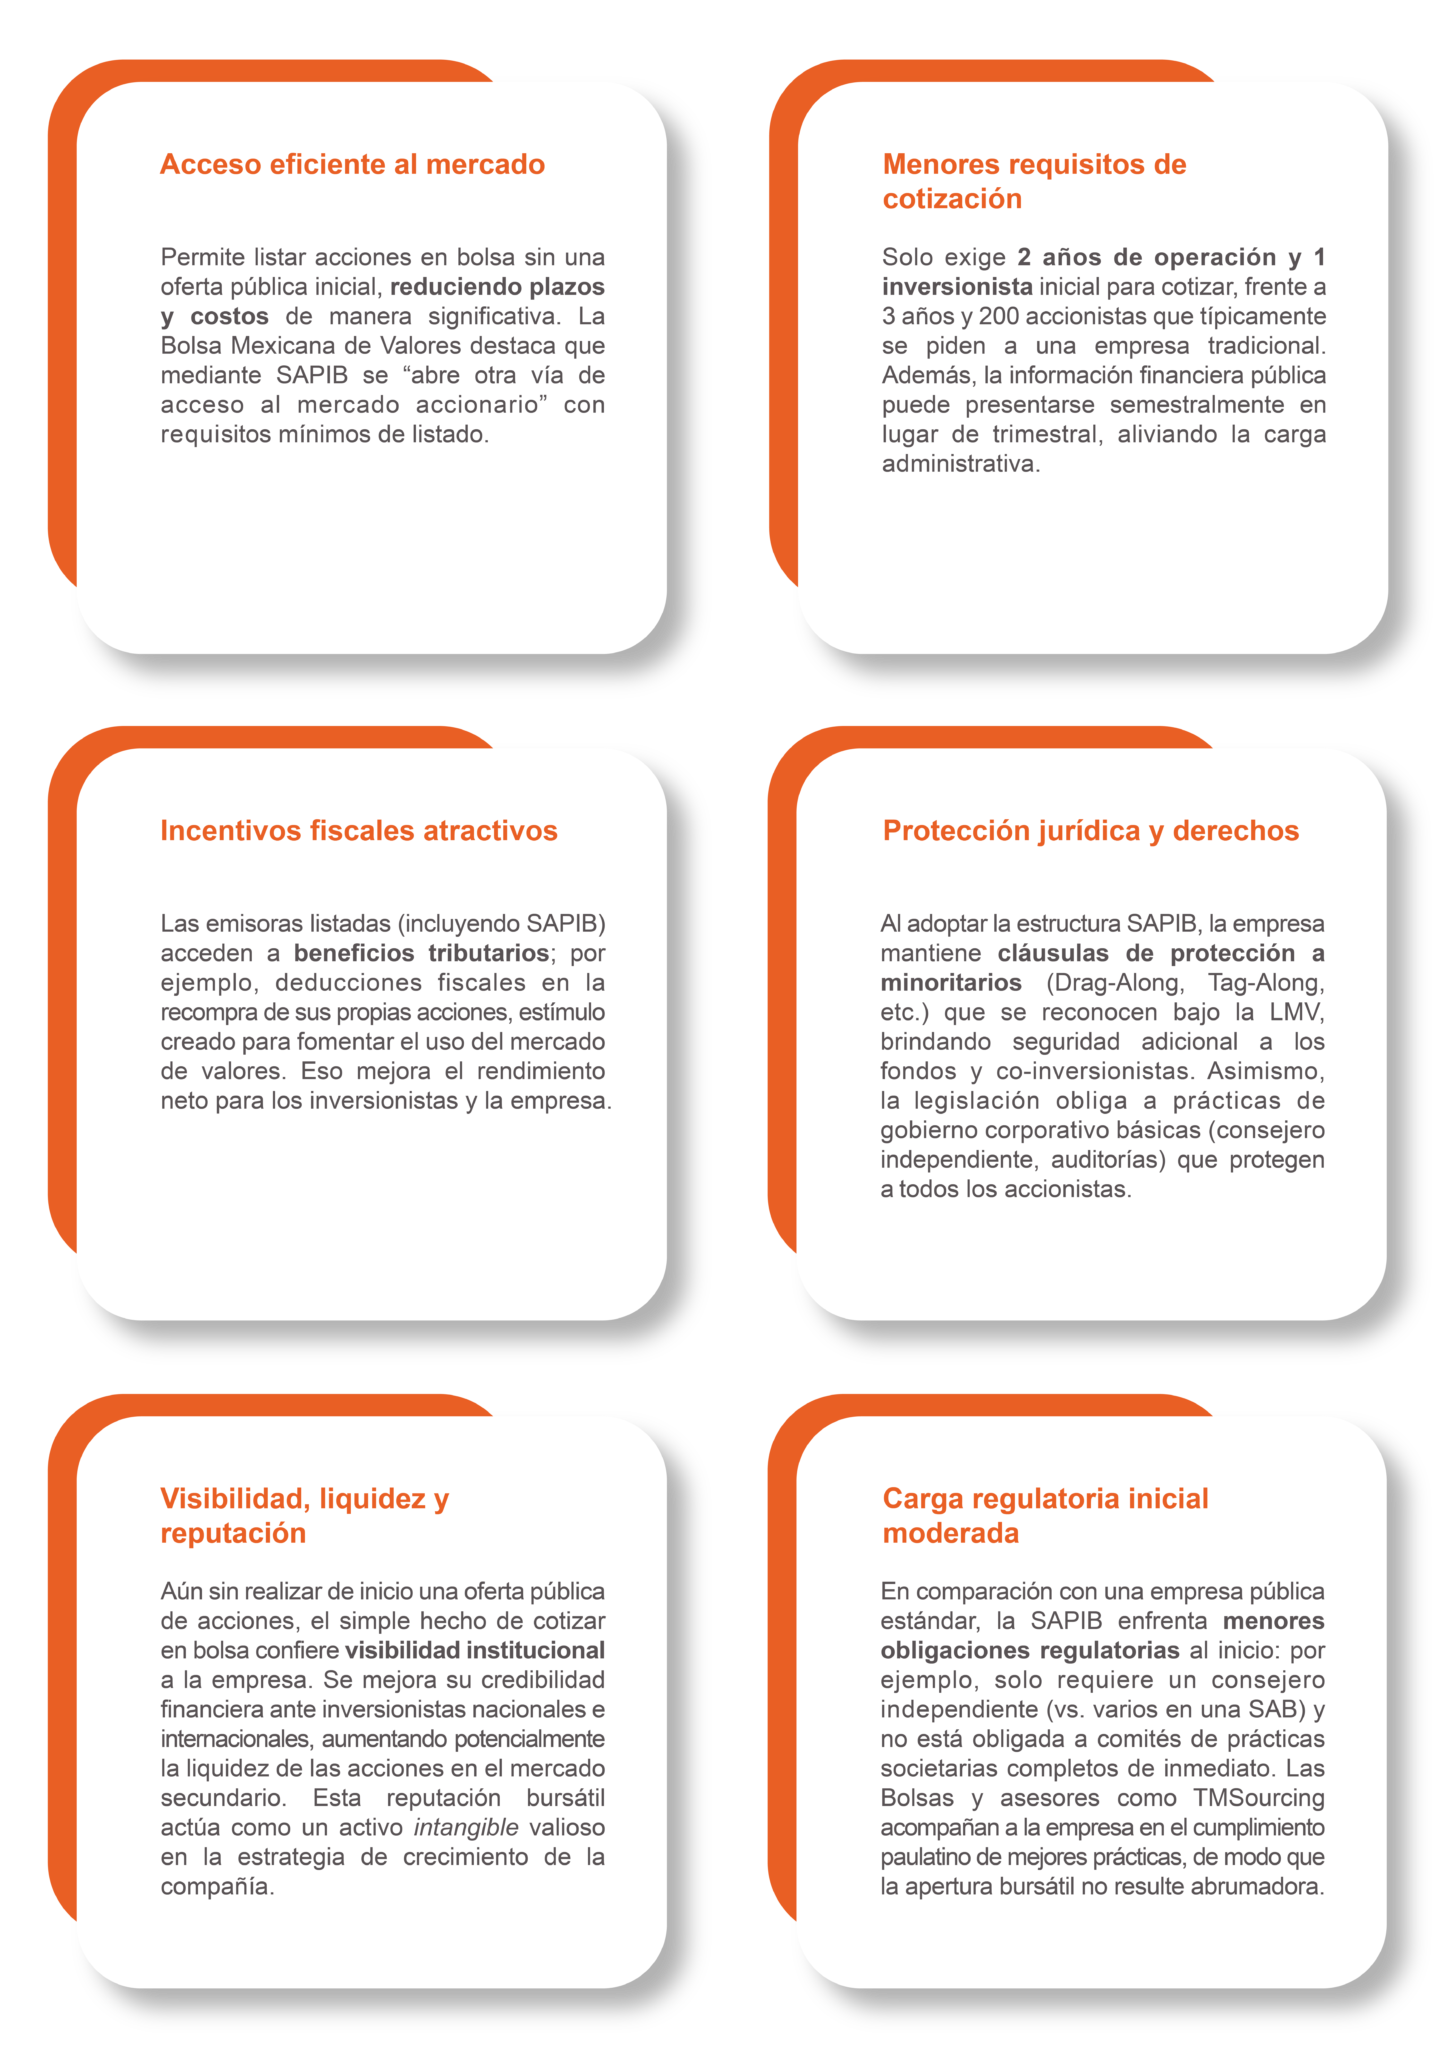
La figura SAPIB ofrece  múltiples ventajas  que la hacen atractiva tanto para las empresas emisoras como para sus inversionistas (fondos, familias propietarias, etc.). A continuación, se destacan los beneficios más relevantes que entrega este esquema, en gran parte derivados de las  flexibilidades introducidas por la reforma de la LMV:


Estos beneficios hacen que  listar una empresa como SAPIB  sea una propuesta de valor clara: la empresa obtiene visibilidad inmediata, que en el mediano plazo otorga acceso a capital y liquidez de mercado con trámites simplificados, mientras que los inversionistas ven reforzada la  transparencia, seguridad jurídica y la eventual liquidez  de su inversión. En palabras de la Bolsa Institucional de Valores (BIVA), “la institucionalización de las PyMEs y su acceso a los mercados de valores fortalece la economía de México. La reciente reforma a la LMV es la principal herramienta que tienen las PyMEs para lograr un crecimiento sustentable de largo plazo”. 


Vale resaltar que estas ventajas no solo aplican a empresas mexicanas: cualquier inversionista internacional puede participar en acciones listadas vía SAPIB, sin traba legal. Así, la SAPIB sirve de puente entre el capital global y las empresas latinoamericanas de alto crecimiento,  mitigando riesgos (gracias al marco regulatorio) y  capturando oportunidades de financiamiento antes inaccesibles. Para las empresas familiares o emprendimientos que recibieron capital privado, la SAPIB ofrece una especie de “graduación” al mercado público  en sus propios términos y tiempos, preservando el valor construido. 


¿Por qué es atractiva para los fondos de capital privado? 


Desde la óptica de un fondo de private equity o venture capital, la SAPIB se convierte en una  herramienta estratégica de salida de sus inversiones. Los fondos suelen tomar participaciones significativas (aunque a veces minoritarias) en empresas privadas con la expectativa de vender su participación unos años después con plusvalía.  Listar la compañía en bolsa vía SAPIB puede facilitar enormemente esa venta, por varias razones: 


  • Facilidad para vender participaciones minoritarias: Es mucho más sencillo vender una participación minoritaria en una empresa pública que en una privada. En una compañía listada, un fondo puede vender gradualmente sus acciones en el mercado abierto o colocarlas con inversionistas institucionales, mientras que en una empresa cerrada debe encontrar un comprador específico para su bloque de acciones (lo cual reduce la base de potenciales compradores). La liquidez del mercado bursátil ofrece una  salida flexible y escalonada, adaptada al cronograma del fondo. 


  • Mayor transparencia y valorización continua: Al estar la empresa listada, existe un flujo constante de información financiera y operativa pública. Esta transparencia  reduce la asimetría de información  y genera confianza en otros inversionistas potenciales. Además, el precio de la acción en el mercado sirve como referencia objetiva del valor de la empresa (mark-to-market), facilitando negociar transacciones. Para un fondo, esto significa que su participación tiene una  valuación de mercado clara  en todo momento, lo que puede incluso reflejarse positivamente en sus estados financieros y en la percepción de sus propios inversionistas (LPs). 


  • Liquidez del mercado secundario: Las acciones de la empresa cotizan en una bolsa, lo que puede brindar  liquidez inmediata. Un inversionista puede entrar o salir con relativa rapidez a precios de mercado. Esta liquidez inherente hace que la participación del fondo sea más atractiva para eventuales compradores, ya que estos saben que luego podrían revender en el mercado abierto si lo desean. En cambio, una acción de empresa privada es básicamente “ilíquida” hasta que se logra una venta privada completa. 


  • Protección y gobernanza mejoradas: Las empresas SAPIB están sujetas a la regulación de la CNBV, a normas de auditoría externa y a ciertos lineamientos de gobierno corporativo (por mínimos que sean al inicio). Esto se traduce en  mayor protección legal para los accionistas minoritarios, reduciendo riesgos de malas prácticas o abusos por parte de accionistas de control. Un fondo de Private Equity se beneficia al tener estos candados que  protegen el valor de su inversión  mientras prepara su salida. 


  • Acceso a nuevos capitales para crecimiento: Aunque una SAPIB no está obligada a realizar una oferta pública inicial al listar, nada impide que posteriormente lleve a cabo una  emisión subsecuente  de acciones o una colocación privada ya estando listada, para atraer nuevo capital. De hecho, muchas empresas usarán el estatus SAPIB para, tras uno o dos años cotizando, hacer una oferta pública de venta o suscripción de acciones (ya con más prestigio y preparación). Para un fondo, esta es una oportunidad de coinvertir o diluirse a un buen precio, o incluso vender parte de sus acciones en una oferta subsecuente. Es decir, la SAPIB  abre la puerta a inyecciones de capital fresco  que pueden impulsar la valoración de la empresa antes de la salida definitiva del fondo. 


  • Procesos de debida diligencia (due diligence): resulta mucho más sencillo cuando se trata de una empresa listada. El acceso público y regular a información financiera, operativa y legal permite a potenciales compradores o fondos revisar el estado real de la compañía sin obstáculos ni demoras. Las auditorías externas y los reportes periódicos exigidos por la regulación bursátil aseguran que los datos sean confiables y estén actualizados, lo cual reduce significativamente el costo, el tiempo y la incertidumbre del análisis previo a cualquier transacción. En contraste, en una empresa privada la información suele ser limitada, fragmentada o reservada, lo que obliga a realizar investigaciones más exhaustivas y, a menudo, enfrentar resistencia para obtener datos clave. Esta transparencia inherente a las empresas listadas agiliza el proceso de evaluación y toma de decisiones para inversionistas, facilitando la entrada o salida de capital con mayor confianza.


En resumen,  la  SAPIB convierte a la empresa objetivo del fondo en un activo financiero cotizable, con todas las ventajas que ello conlleva en términos de  liquidez, valoración y seguridad. Numerosos analistas destacan que un esquema de salida bursátil así es benéfico para los fondos porque  maximiza el valor de realización  (al exponer la empresa al mercado competitivo), a la vez que minimiza las fricciones de negociar la venta.  TMSourcing está asesorando varias empresas de sus clientes para listarse como SAPIB, como vía para monetizar las inversiones de forma ordenada y rentable.


Para ilustrar estas ventajas de forma concreta, a continuación, se sintetizan las  razones por las que vender una participación en una empresa pública resulta más sencillo y atractivo que hacerlo en una empresa privada:


En definitiva, para los fondos de capital privado la SAPIB  amplía las opciones de salida: no dependen exclusivamente de fusionar o vender la empresa entera, sino que pueden monetizar su inversión parcial o totalmente en el mercado de valores. Esto puede mejorar los retornos y, muy importante,  acortar el ciclo de desinversión, permitiendo retornar capital a los inversionistas del fondo más rápido que esperando a un comprador estratégico. Dado que los plazos de vida de los fondos son finitos, contar con una vía adicional de liquidez es altamente ventajoso.


Desde la perspectiva de TMSourcing,  cada vez más fondos internacionales están mostrando interés en esta ruta de salida bursátil  para sus inversiones en México, en la medida en que conocen el nuevo esquema legal. Nuestro equipo ha incorporado esta alternativa en los planes de salida de varios proyectos, conscientes de que maximiza valor y minimiza conflictos.


Comparativa con otras alternativas de salida en la región 


Es importante ubicar a la SAPIB en el contexto de las alternativas de salida disponibles en América Latina y a nivel global para fondos de private equity. Históricamente, los fondos han recurrido a opciones como: 


  • Venta estratégica (Trade Sale): Vender la compañía participada a un tercero industrial o corporativo. Si bien es común, depende de encontrar el comprador “ideal” y negociar privadamente, lo que puede prolongarse o no lograr la valoración esperada. Además, compradores estratégicos tienden a buscar control total, no comprar minorías. 


  • Venta secundaria (Secondary buyout): Vender la participación a otro inversionista financiero o fondo. Es una ruta posible pero limitada: implica que otro fondo tome el lugar, y generalmente ocurre con descuentos si la liquidez es baja. No resuelve el tema de transparencia inherente. 


  • OPI tradicional (IPO): Listar la empresa realizando una oferta pública de acciones nueva o venta. En América Latina esto ha sido poco frecuente fuera de empresas grandes, por los altos costos, requisitos y volatilidad de los mercados. Un IPO también diluye la posición del fondo inmediatamente y suele requerir desbloquear parte de las ganancias en un plazo (lock-up). 
  • Fusionarse con un SPAC o cotizar en extranjero: En años recientes algunas empresas optaron por fusionarse con compañías vehículo (SPACs) listadas en EE. UU. u otras bolsas, o por inscribir ADRs/acciones directamente en mercados mayores. Sin embargo, estos caminos requieren también dimensiones significativas, cumplimiento regulatorio complejo (SEC, etc.) y  no proveen una presencia local en el mercado de origen. 


  • Colocaciones privadas internacionales (Regla 144A, etc.): Una alternativa usada por empresas latinoamericanas es emitir acciones o títulos en mercados internacionales de forma privada bajo exenciones regulatorias. Por ejemplo, en Estados Unidos la  Regla 144A  permite colocar valores entre inversionistas institucionales calificados (QIBs) sin necesidad de registro ante la SEC. Muchos bonos corporativos latinoamericanos se emiten así, e incluso acciones preferentes o ADRs. No obstante,  estas colocaciones 144A no otorgan cotización pública ni visibilidad en mercados locales. En esencia, se limita a un acuerdo entre inversores profesionales, con liquidez restringida solo a reventas entre esos QIBs. 


Para evaluar la  ventaja comparativa de la SAPIB, resulta ilustrativo contrastarla frente a una de las alternativas internacionales mencionadas:  el esquema de colocación privada bajo la Regla 144A de EE.UU.


En la siguiente tabla se resumen las diferencias clave: 


Tabla 2: Comparación entre listar acciones vía SAPIB en México vs. realizar una colocación privada bajo Rule 144A en EE.UU., desde la perspectiva de salida para inversionistas.

Del comparativo se desprende que  la SAPIB ofrece algo único: combinación de flexibilidad inicial con reconocimiento oficial público. En contraste, la 144A (u otras vías privadas) puede eludir trámites regulatorios en mercados desarrollados, pero  “privatiza” la operación completamente, sin generar efecto reputacional ni liquidez amplia en el mercado local. Para un fondo de private equity que invierte en LatAm, una colocación 144A podría facilitar una venta parcial a un grupo acotado de instituciones, pero difícilmente logra la eficiencia de precio y salida total que un listado en las bolsas mexicanas puede brindar. Además, la SAPIB no está reñida con eventualmente usar 144A: una empresa listada en México podría adicionalmente atraer inversionistas extranjeros vía una emisión privada; sin embargo, el valor agregado de tener las acciones registradas en las Bolsas mexicanas es incuestionable en términos de visibilidad y acceso a  todo tipo de inversionistas. 

En comparación con otros mercados de la región, México se está posicionando a la vanguardia con este esquema. Países como Brasil tienen segmentos para medianas empresas (Bovespa Mais, Novo Mercado), pero aún requieren ofertas públicas iniciales de cierto tamaño y estándares de gran empresa. Otras bolsas latinoamericanas son pequeñas o carecen de mecanismos adaptados a PyMEs. Por ello, la  SAPIB mexicana se destaca actualmente como la alternativa más innovadora en América Latina  para que fondos de capital privado logren monetizar inversiones: ofrece liquidez sin dilución inmediata, mantiene la empresa bajo escrutinio local (lo que es valioso para gobiernos y desarrolladores) y prepara el terreno para futuras rondas de financiamiento, todo con respaldo legal robusto. 

Caso de ejemplo: Un fondo de inversión posee ~30% de una empresa de retail en México desde hace 4 años. Tradicionalmente, evaluaría venderla a un competidor grande (trade sale) o buscar otro fondo que la compre. Con la nueva opción SAPIB, decide junto con la empresa listar sus acciones en BMV sin OPI; de este modo empieza a cotizar. Tras unos meses, el fondo vende en el mercado un 10% a distintos inversionistas institucionales locales (logrando liquidez inmediata), otro 10% lo vende a través de un block trade a un fondo internacional atraído por la transparencia de la empresa, y retiene el 10% restante esperando un mejor precio. La cotización en bolsa sube un 15% tras resultados positivos, con lo cual el fondo luego coloca su resto a un precio mayor, completando su salida con rentabilidad superior a la esperada en una venta privada. Este ejemplo hipotético ilustra la  versatilidad que brinda la condición de empresa pública (SAPIB) frente a la rigidez de tener que encontrar “un solo comprador”  en las ventas privadas. 

Ejemplos recientes de SAPIB en acción 

Aunque la figura SAPIB reforzada es muy reciente,  ya se han concretado casos reales que demuestran su funcionamiento exitoso. Mencionamos dos ejemplos ilustrativos: 

  • Diablos Rojos del México, S.A.P.I.B. de C.V.: Se trata de la famosa franquicia de béisbol profesional en México. A finales de 2024, su propietario decidió listar al equipo en la Bolsa Mexicana de Valores bajo el esquema SAPIB, convirtiéndola en la  primera entidad deportiva en cotizar en la BMV. En noviembre de 2024 iniciaron los trámites ante la CNBV y la BMV, “sin oferta pública”, emitiendo 624,255 acciones representativas del 100% del capital del club. El  20 de diciembre de 2024, Diablos Rojos concluyó su inscripción en el Registro Nacional de Valores, comenzando a cotizar en la BMV como SAPIB. Este caso demostró que incluso organizaciones fuera del sector típico (industrial/financiero), como un equipo deportivo,  pueden capitalizarse vía SAPIB para obtener recursos. Tras listar, el club ganó visibilidad y se anunció su intención de realizar una emisión subsecuente para captar financiamiento fresco —posiblemente para nuevas instalaciones o talento deportivo— aprovechando ya estar en bolsa. Para los inversionistas (la familia propietaria y socios), se abrió la posibilidad de monetizar parte del valor del equipo en el mercado, sin perder el control. El caso Diablos evidenció la flexibilidad sectorial de la figura: no solo empresas tradicionales, sino también entidades de entretenimiento y consumo pueden beneficiarse del mercado de valores simplificado. 

  • Globcash (Casa Mazatlán) en BIVA: Casi en paralelo al caso anterior, en diciembre de 2024 otra empresa llamada Globcash, relacionada al sector de empeños,  debutó en la Bolsa Institucional de Valores (BIVA) mediante una  colocación privada  de acciones. Este listado fue similar a la SAPIB en espíritu: las acciones quedaron inscritas en BIVA pero dirigidas a inversionistas privados, producto también de las  recientes reformas legales que permiten listados sin oferta pública amplia. Si bien técnicamente Globcash no se listoó bajo la denominación SAPIB (pues pudo haber usado un vehículo específico), las autoridades atribuyeron este debut a las facilidades creadas por la reforma. Se trató de un ejemplo de cómo la  flexibilidad regulatoria  permite atraer proyectos innovadores al mercado bursátil que antes no habrían considerado la vía pública. En adelante, esas acciones de Globcash podrían eventualmente negociarse más abiertamente en BIVA o ampliarse a más inversionistas, mostrando nuevamente un trayecto gradual de privado a público. 

Estos casos iniciales son  pioneros y han sido observados de cerca por la comunidad financiera. En TMSourcing creemos que su éxito sienta un precedente importante:  si las primeras emisiones simplificadas salen bien, el mercado ganará confianza en este nuevo esquema, generando un efecto multiplicador. De hecho, ya a mediados de 2025 se reportaba que había alrededor de  diez empresas medianas preparando su salida bursátil simplificada  con apoyo de intermediarios financieros, por un valor conjunto de aproximadamente $1,000 millones de pesos. Los sectores van desde inmobiliario, financiero (sofomes) hasta consumo y deportes, lo que refleja el amplio espectro de aplicación de la SAPIB.


Es particularmente notable el rol de  TMSourcing  en este ecosistema emergente. Nuestra firma, alineada con su misión de resolver problemas y mitigar riesgos de tenedores de activos, ha conformado un equipo especializado en mercado de capitales, con el fin de acompañar a las empresas en todo el proceso de transformación a SAPIB y cotización. Esto nos ha permitido ya incubar proyectos concretos y posicionarnos como  aliados estratégicos de fondos  que buscan opciones de salida. Nuestra experiencia fiduciaria y legal aporta un valor añadido: incorporamos mecanismos como fideicomisos y mediación para atender cualquier controversia entre inversionistas durante el proceso, asegurando estabilidad y confianza (un tema crucial cuando se transita de lo privado a lo público). 


En suma,  los primeros casos de SAPIB han validado la propuesta: es factible, incluso en sectores no tradicionales, y las empresas pueden cotizar sin ofrecer acciones al público de inmediato, obteniendo los beneficios deseados. A medida que más historias de éxito se materialicen, es previsible que  crezca el apetito de fondos e inversionistas institucionales por usar este camino  como preferencia en sus estrategias de salidas en México y la región.


Interés de organismos multilaterales 

La relevancia de la SAPIB trasciende el interés privado de fondos e inversionistas:  organismos multilaterales de desarrollo, han puesto la mira en instrumentos que promuevan la financiación e institucionalización de las PyMEs en América Latina. Estos organismos tienen el mandato de catalizar desarrollo económico y uno de sus enfoques centrales es  ampliar el acceso a financiamiento para empresas medianas, dado que son motores de empleo y crecimiento en la región. 


La reforma financiera mexicana de 2023, incluyendo la SAPIB,  alinea objetivos con entidades de fomento en varios sentidos: 


  • Impulso a las PyMEs: Permitir que empresas de menor tamaño accedan al mercado de valores significa habilitarles una fuente de capital de largo plazo para crecer. Las entidades de fomento han promovido históricamente programas de financiamiento a PyMEs, usualmente vía banca local o fondos. La SAPIB proporciona otra vía complementaria – el mercado de capitales – que hasta ahora estaba vedada para las PyMEs. Esto  fomenta la institucionalización y transparencia  de las empresas, metas que este tipo de entidades comparte para fortalecer el tejido empresarial y formalización en la región. 


  • Desarrollo de mercados de capitales locales: Los multilaterales suelen apoyar iniciativas que profundicen los mercados financieros domésticos, porque un mercado robusto mejora la asignación de recursos en la economía. El esquema SAPIB efectivamente apunta a  ampliar el número de emisoras en bolsa  (más participación, más liquidez), lo que es crucial en mercados emergentes donde pocas empresas cotizan. Un mercado accionario con más emisoras brinda más opciones de inversión a instituciones como las Afores (fondos de pensión) y a inversionistas extranjeros, incrementando la resiliencia financiera del país. 


  • Modelos replicables regionalmente: Si México logra demostrar que las salidas bursátiles simplificadas funcionan, otros países podrían estudiar implementar esquemas similares. Organismos como el BID o el Banco Mundial observan estos laboratorios regulatorios para difundir buenas prácticas. Un involucramiento de BID Invest en apoyar casos piloto de SAPIB (por ejemplo, co-invirtiendo en una emisión o brindando asesoría técnica)  podría generar un caso de éxito replicable en mercados vecinos, cumpliendo su rol catalítico. 


  • Crecimiento inclusivo: La filosofía de organismos como el BID Invest incluye promover crecimiento económico sostenible y socialmente incluyente. Facilitar que más emprendedores accedan a financiamiento  democratiza las oportunidades. Además, la transparencia de estar listado promueve mejores estándares en temas ASG (ambientales, sociales y de gobernanza). Todo ello concuerda con las metas de sostenibilidad de los organismos multilaterales. 


Con base en lo anterior,  TMSourcing ve una gran sinergia potencial con los organismos nacionales e internacionales.


Nuestra invitación expresa a los diferentes bancos de desarrollo a participar junto con TMSourcing  se fundamenta en esta visión compartida. Identificamos un  importante potencial para ayudar a crecer a las PyMEs mediante su acceso al mercado bursátil simplificado, y consideramos que trabajando de la mano con organismos de desarrollo podemos potenciar este impacto.


Concretamente,  ¿cómo podría involucrarse con nosotros? Por ejemplo: 


  • Como inversionistas ancla  en emisiones SAPIB: aportando capital en las etapas iniciales de cotización de algunas empresas piloto, enviando una señal de confianza al mercado que atraiga a otros inversionistas. 


  • Co-desarrollando un programa de “PyMEs a la Bolsa”  junto con TMSourcing y autoridades mexicanas, aportando know-how, asistencia técnica o garantías parciales para ciertos casos, asegurando que las primeras experiencias sean exitosas (como apuntó Adolfo González de TMSourcing, “las primeras emisiones tienen que salir muy bien para generar confianza en la nueva disposición”). 


  • Financiando la transición: mediante deuda mezzanine o equity temporal, ayudar a empresas a costear los preparativos de gubernatura corporativa y adaptación necesarios para listarse, recuperando esa inversión tras la cotización. 


  • Expandir la iniciativa a otros países: Evaluando los resultados en México y proponiendo marcos parecidos en mercados donde tengan influencia, apalancando la experiencia. 


Desde la perspectiva de TMSourcing, contar con socios multilaterales  reforzaría enormemente la credibilidad y alcance de este esfuerzo. Vemos un camino claro para  consolidar un ecosistema donde las PyMEs latinoamericanas transiten del financiamiento tradicional al mercado de valores, generando valor compartido: los fondos logran salidas rentables, los nuevos inversionistas acceden a oportunidades atractivas, las empresas crecen y los objetivos de desarrollo económico se cumplen. 


En pocas palabras,  la SAPIB ofrece un “ganar-ganar” también para las instituciones de desarrollo. Al final del día, facilitar que un mayor número de empresas prosperen y accedan a mercados de capital genera empleo, innovación y competitividad regional, que es la misión última de las entidades de desarrollo. TMSourcing está comprometida con esa visión, sirviendo de puente entre el sector privado y el institucional para concretarla. 


Conclusiones 


La aparición de la  SAPIB Mexicana, potenciada por las reformas a la Ley del Mercado de Valores de 2023, marca un  antes y después para los fondos de capital privado en América Latina. Por primera vez, existe una  vía diseñada a la medida  para que empresas medianas –incluyendo aquellas con capital de fondos– puedan dar el salto al mercado bursátil  de forma ágil, segura y exitosa, sin los tradicionales obstáculos de un IPO convencional. Esto tiene profundas implicaciones: 


  • Para los  fondos de private equity, la SAPIB representa  la mejor alternativa de salida disponible hoy en la región: maximiza el valor (al obtener precio de mercado), brinda flexibilidad en el momento y tamaño de la desinversión, y minimiza el riesgo de quedar “atrapado” sin compradores. En comparación con ventas privadas o listados en el extranjero, la SAPIB ofrece  liquidez real, visibilidad local y respaldo institucional, factores clave para monetizar inversiones en entornos emergentes. 


  • Para las empresas participadas, cotizar como SAPIB significa acceder a los beneficios del mercado público (valoración, reputación, posibilidad de nuevo financiamiento)  sin sacrificar el control ni incurrir en costos prohibitivos. Es un paso intermedio inteligente en su camino de crecimiento, que las prepara para eventualmente convertirse en corporaciones plenamente públicas si así lo desean, o sencillamente permanecer con una base de inversores más amplia pero manejable. 


  • Para el  ecosistema financiero latinoamericano en general, este esquema innovador inyecta dinamismo y promete ampliar la profundidad del mercado de capitales. México se posiciona a la vanguardia al proveer este mecanismo legislativo, y de su éxito depende que otros países quizá sigan el ejemplo. Un mercado bursátil más accesible para PyMEs puede convertirse en  un catalizador de desarrollo económico, canalizando ahorro hacia la economía productiva de manera eficiente. 


  • Para los  organismos multilaterales y de desarrollo, la SAPIB ofrece una herramienta concreta para lograr sus objetivos de inclusión financiera empresarial. Apoyar su implementación y difusión encaja perfectamente con los mandatos de estas instituciones, generando impactos de largo plazo en la formalización y crecimiento de empresas locales.


En TMSourcing, estamos  firmemente convencidos del potencial transformador de la SAPIB. Nuestra experiencia en mitigación de riesgos, estructuras fiduciarias y finanzas corporativas nos ha llevado a ser pioneros en la puesta en práctica de este modelo, guiando casos reales y construyendo un pipeline robusto de próximas emisiones. Hemos visto de primera mano cómo alinear los intereses de familias empresarias, fondos de inversión e inversionistas públicos es posible cuando se cuenta con un vehículo adecuado y con acompañamiento profesional. 


En virtud de las modificaciones a la LMV, la SAPIB Mexicana se erige como la mejor salida para los fondos de Private Equity en América Latina  al día de hoy. Combina lo mejor de dos mundos: la  flexibilidad privada  (acuerdos entre socios, gradualidad, menor regulación inicial) con las  ventajas públicas  (transparencia, liquidez, valoración abierta). Esta dualidad la hace sumamente poderosa para desbloquear valor en empresas que de otra manera permanecerían subvaluadas o ilíquidas. 


Nuestro mensaje final para los fondos e instituciones es claro:  las oportunidades están listas para ser aprovechadas. Con la reforma en marcha, el apoyo de las bolsas (BMV y BIVA) y la voluntad de actores clave, el momento es propicio para subirse a esta nueva ola.  TMSourcing extiende su mano como socio confiable para navegar juntos este proceso, aportando su experticia para que cada listado simplificado sea un caso de éxito que valide y amplifique el modelo. 


En conclusión, La SAPIB no solo es una innovación legal, sino una solución práctica a un problema latente en la región: la falta de salidas eficientes para inversiones en empresas medianas. Hoy, gracias a esta figura, un fondo de private equity en Latinoamérica puede planear su estrategia de salida con una alternativa adicional muy poderosa en el menú. Y eso, sin duda,  transformará el panorama de las inversiones y el crecimiento empresarial en los años por venir, hacia un ecosistema más líquido, transparente y colaborativo entre capital privado y mercados públicos. 


Pedro Martínez Brito

Director General de TMSourcing