


En la CONVECOB, el líder de las sociedades financieras de arrendamiento, crédito y factoraje advierte que la defensa contra el fraude crediticio pasa por la tecnología, la validación en la fuente, la profesionalización de las pymes y, sobre todo, por una recuperación expedita de garantías.
Por Octavio Botella | Mundo Fiduciario
En el otorgamiento de crédito, la confianza siempre ha sido el activo más valioso y, hoy, también el más vulnerable. Así lo dejó claro Alberto Martínez, Presidente de la Asociación Mexicana de Sociedades Financieras de Arrendamiento, Crédito y Factoraje (AMSOFAC), quien participó en el panel «Confianza bajo contrato: riesgos y fraude en el otorgamiento de crédito» en el marco de la Convención Nacional de Cobranza (CONVECOB), y conversó en exclusiva con Mundo Fiduciario.
El diagnóstico que compartieron los panelistas fue contundente: quienes cometen fraudes suelen avanzar más rápido que la regulación y que los propios sistemas de seguridad de los acreedores. «Esto nos obliga a estar siempre a la vanguardia de todo lo que está ocurriendo en el mercado», afirmó Martínez.
Prevención, capacitación e inteligencia artificial.
Para el presidente de AMSOFAC, la respuesta descansa en tres pilares: herramientas de prevención, capacitación constante de los equipos y comunicación entre acreedores. En el primer frente, la inteligencia artificial está abriendo posibilidades que hace poco eran impensables.
«Puedes hacer incluso análisis forenses comparando estados financieros de tus clientes y rápidamente podrías detectar alguna alteración rara en los ratios, en los propios comportamientos de buró de crédito», explicó. Si a ello se suma personal bien capacitado y un intercambio activo entre acreedores sobre las nuevas modalidades de fraude, «se la vamos a hacer más difícil a los posibles defraudadores».
Ir directo a la fuente
Facturas apócrifas, estados de cuenta alterados, documentos con apariencia impecable: los esquemas se sofistican. Ante ello, Martínez propone un cambio de método: dejar de pedirle la evidencia al cliente y obtenerla directamente de su origen.
«Si te brincas al cliente y lo pides directamente a la fuente», la información financiera puede validarse mediante plataformas conectadas al SAT, y las facturas que se dejan en garantía o que son objeto de un arrendamiento puro, pueden confirmarse con el propio proveedor.
El costo de esta disciplina es operativo. «Claramente complica tu operación, te hace más burocrático. Entonces tienes que mediar entre la propia operación, la eficiencia y también la competencia», reconoció.
Sobre la factura electrónica (CFDI), su balance es matizado: para los participantes más sofisticados, la digitalización ha reducido el riesgo porque permite consultar en origen; para los menos sofisticados, en cambio, ha facilitado la fabricación de facturas apócrifas. «La respuesta depende a quién le preguntes».
Las financieras medianas, a la vanguardia.
Contra la intuición de que los grandes bancos llevan la delantera tecnológica, Martínez sostiene lo contrario. «Las medianas van de avanzada con respecto a los bancos», afirmó. La razón: los procesos de autorización de una institución grande hacen lento cualquier periodo de adopción tecnológico, mientras que las Fintech y las financieras medianas pueden incorporar nuevas herramientas de forma inmediata.
¿Es el costo de la tecnología antifraude una barrera? Puede serlo, admite, pero la ecuación termina por justificarse: sale mucho más caro sufrir una defraudación millonaria que haber invertido en la infraestructura de seguridad.
Identidades sintéticas y el «pasaporte de confianza»
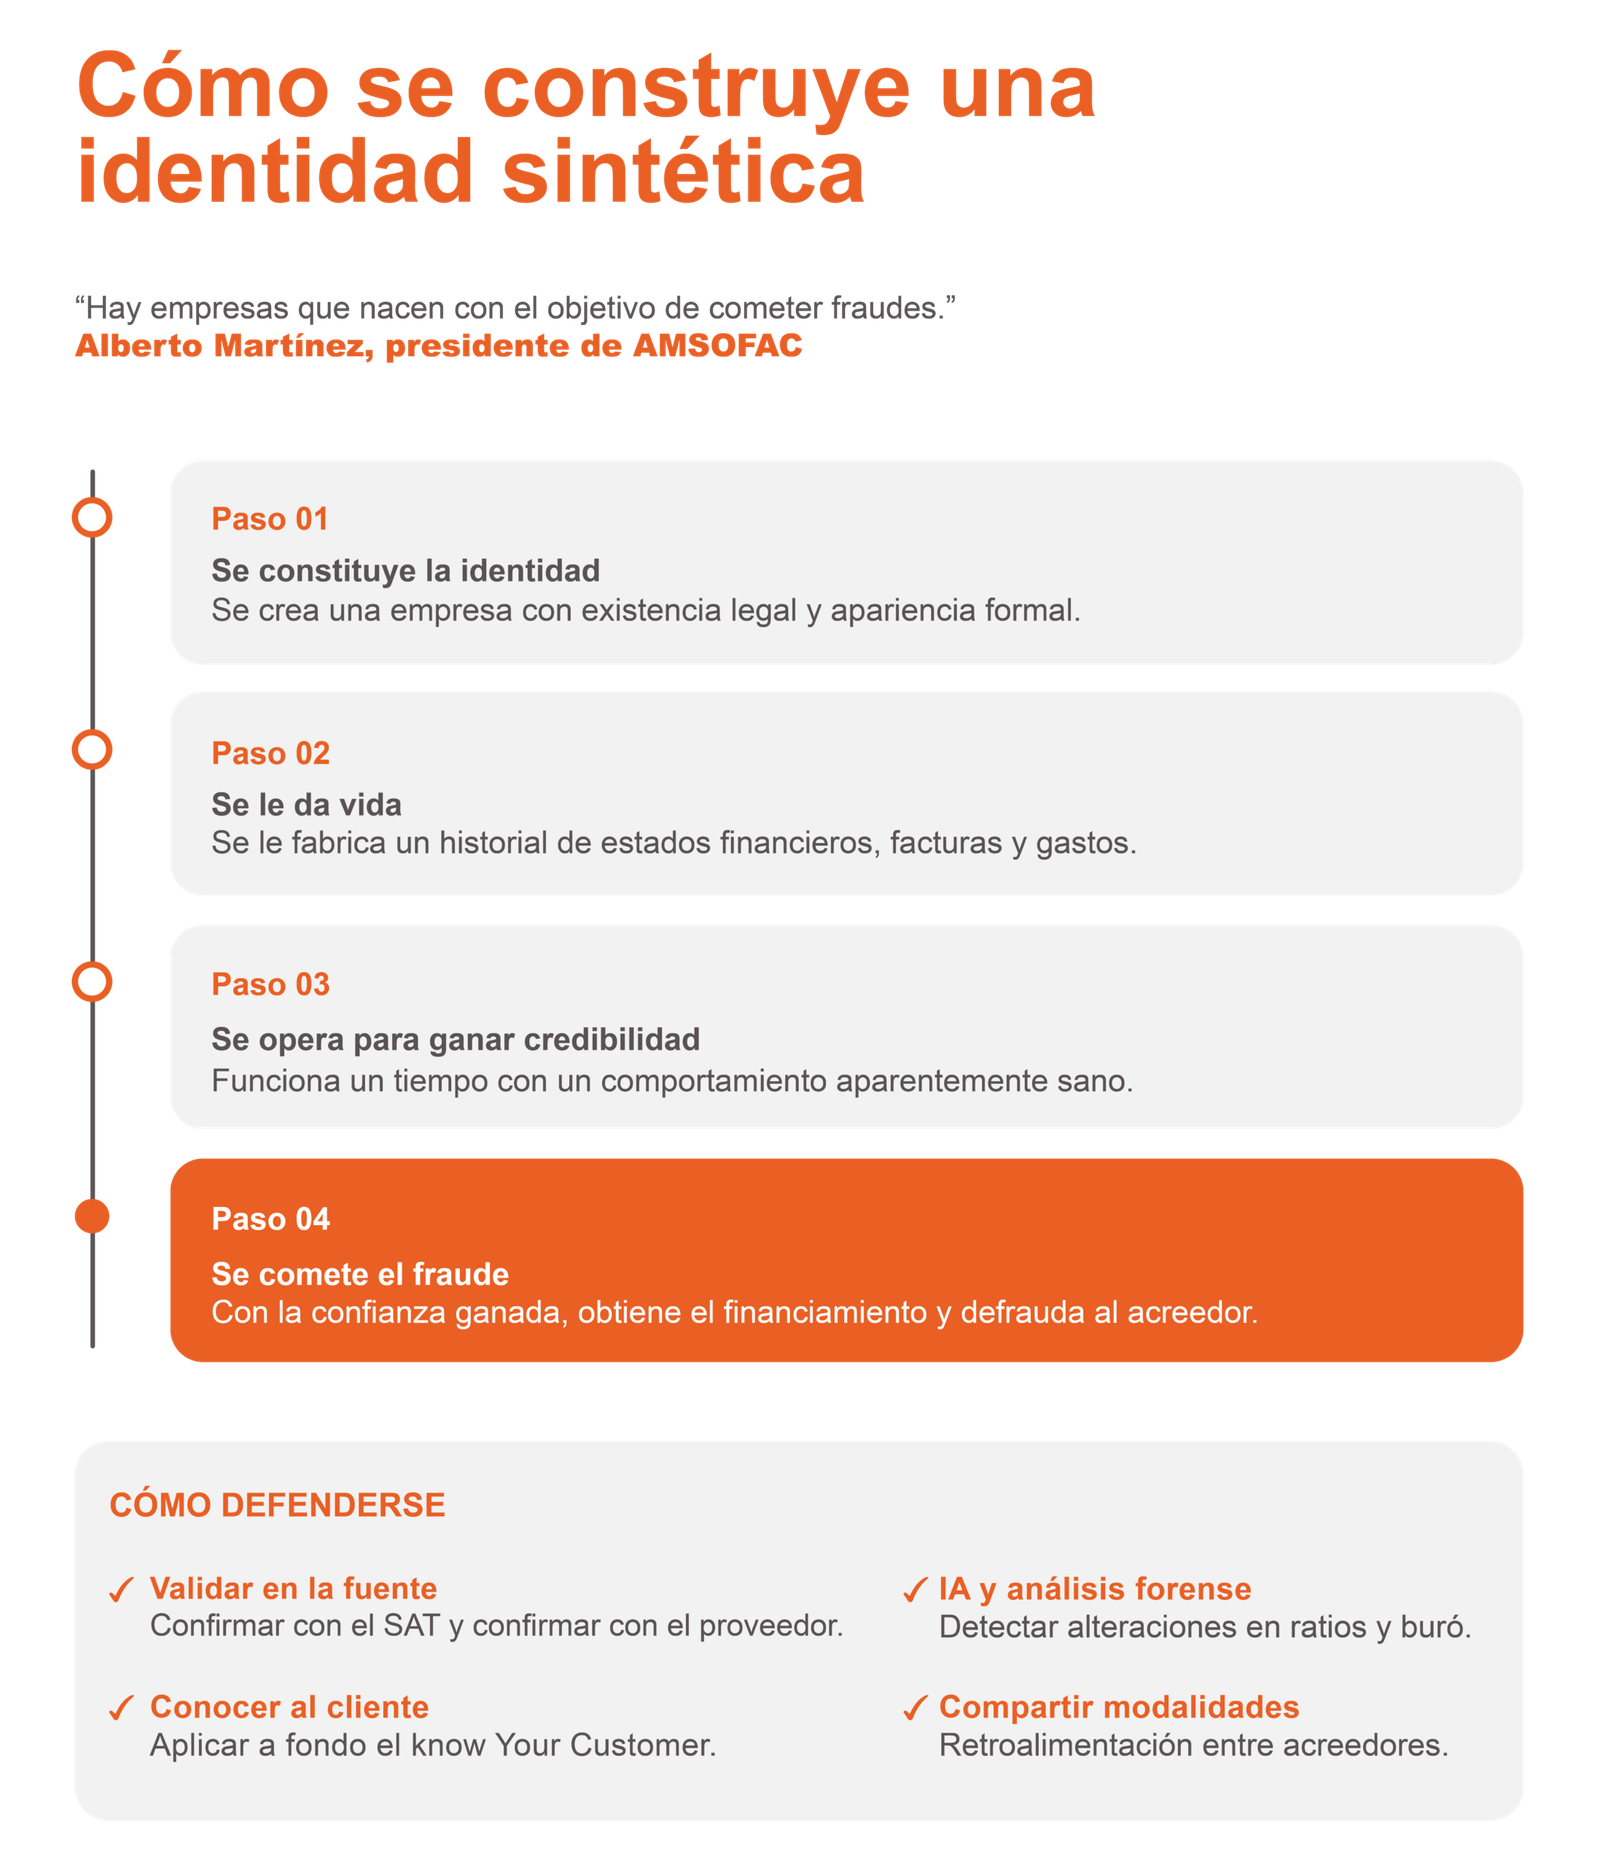
Uno de los temas que más llamó la atención en el panel fue el de las identidades sintéticas. Martínez describió cómo operan: hay empresas que nacen con el único objetivo de defraudar. Primero se constituye la entidad, después se le da vida con un historial de estados financieros, facturas y gastos; se opera durante un tiempo para ganar credibilidad y, finalmente, se comete el fraude.
Frente a ello, el presidente de AMSOFAC reivindica un principio clásico: el Know Your Customer. «Suena muy trillado, pero si en verdad conoces a tu cliente, como los banqueros de antaño, se reduce mucho el riesgo». El problema, admite, es que ese conocimiento personal no es escalable en la era de la banca de volumen y las plataformas digitales.
De ahí su planteamiento: la industria necesita una herramienta, «un pasaporte de confianza», capaz de transportar la reputación de un acreditado. «En el momento que ese pasaporte exista, ese problema se va a resolver».

Listas negras: el límite de la privacidad.
¿Podría el sector construir una base compartida de defraudadores, como las que hoy filtran llamadas no deseadas en los teléfonos? Para Martínez es claro en que, bajo el marco actual de protección de datos personales, una lista negra sectorial no es legalmente factible. Lo que sí es posible y deseable es compartir las modalidades y la forma en que ocurren los fraudes, para que todos los acreedores aprendan de cada caso.
La causa raíz: recuperar garantías sin esperar sentencia.
Si pudiera pedir algo a los legisladores, Martínez lo tiene claro: un cambio de fondo en el ámbito judicial que permita recuperar las garantías de manera expedita, sin tener que esperar a sentencia.
«Eso daría mucho mayor certidumbre jurídica y, por supuesto, menor riesgo. Y al final de cuentas una menor tasa, entonces le conviene a todos».
Para el Presidente de AMSOFAC, el problema tiene dos caras: la ley tiene huecos y la ejecución de la ley también. «Si se pudieran corregir esos dos, creo que le daríamos la vuelta a todo el sistema financiero mexicano. Esa sería la causa raíz».
El planteamiento resuena con fuerza en el mundo financiero, donde la certeza y la rapidez en la ejecución de garantías es precisamente el valor que buscan estructuras como el fideicomiso de garantía.
2027: un pronóstico abierto.
¿Qué esperar del fraude crediticio empresarial el próximo año? Martínez prefiere la honestidad a la especulación. El crecimiento exponencial de la información y de la capacidad de análisis «favorece también a los que perpetran fraudes para hacerlos mejor». Lo único seguro, dijo, es que los fraudes serán más creativos, pero también lo será la tecnología para identificarlos. Y hoy, no sé si estamos uno a uno.
El consejo para las pymes: números en orden.
A las pequeñas y medianas empresas que buscan financiamiento, Martínez les dirige un mensaje directo: profesionalizarse, empezando por la contabilidad.
«Si eso lo reparan todas las pymes, el acceso al financiamiento se va a ir para arriba». Según explicó, buena parte de la banca se ha alejado del segmento pyme porque no les entienden los números: no están homologados, no responden a una contabilidad profesional y rara vez existe un gobierno corporativo.
El reto para los analistas es que, ante una pyme, no se puede aplicar un modelo paramétrico: cada empresa clasifica y registra a su manera. «Cada pyme es un mundo». La consecuencia es que, sin números confiables, no hay certidumbre para otorgar crédito.
La agenda de AMSOFAC
De cara al próximo año, las prioridades de la asociación son claras: seguir atendiendo a sus agremiados y sumar nuevos, con el objetivo de profesionalizar al sector; fortalecer sus gobiernos corporativos; ampliar el acceso a fondeo, y consolidar el Colegio AMSOFAC, desde el cual se capacita a los asociados para homologar prácticas y construir un segmento completamente confiable.
En un entorno donde la confianza puede construirse, la apuesta del gremio es clara: profesionalización, información verificable y reglas que permitan hacer valer las garantías. Tres condiciones que, de cumplirse, se traducirían en más crédito y a mejor precio para la economía mexicana.